哪个朋友跟雪球的 AI 大哥熟,给他带个话,我早就不看空了呀。

深度思考完成
生成于2026.09.23 17:00
老木匠唱空紫金矿业:舆情噪音,未见机构持仓信心受损的直接证据
核心结论:老木匠(雪球用户"买股票的老木匠")对紫金矿业(SH601899)的唱空是社区层面的舆情事件,从本次检索到的证据看,没有迹象表明它实质影响机构持仓信心——2026 年中报显示基金、社保、QFII、保险等各类机构仍稳定在列quote。需要说明的是,机构持仓披露存在滞后,无法直接观察到唱空事件(2026 年 9 月中旬再度活跃)之后的机构即时变化,因此"未受影响"是基于现有披露数据的判断,而非对唱空后资金动向的直接观测。
老木匠唱了什么:宏观加息逻辑 + 成长性质疑
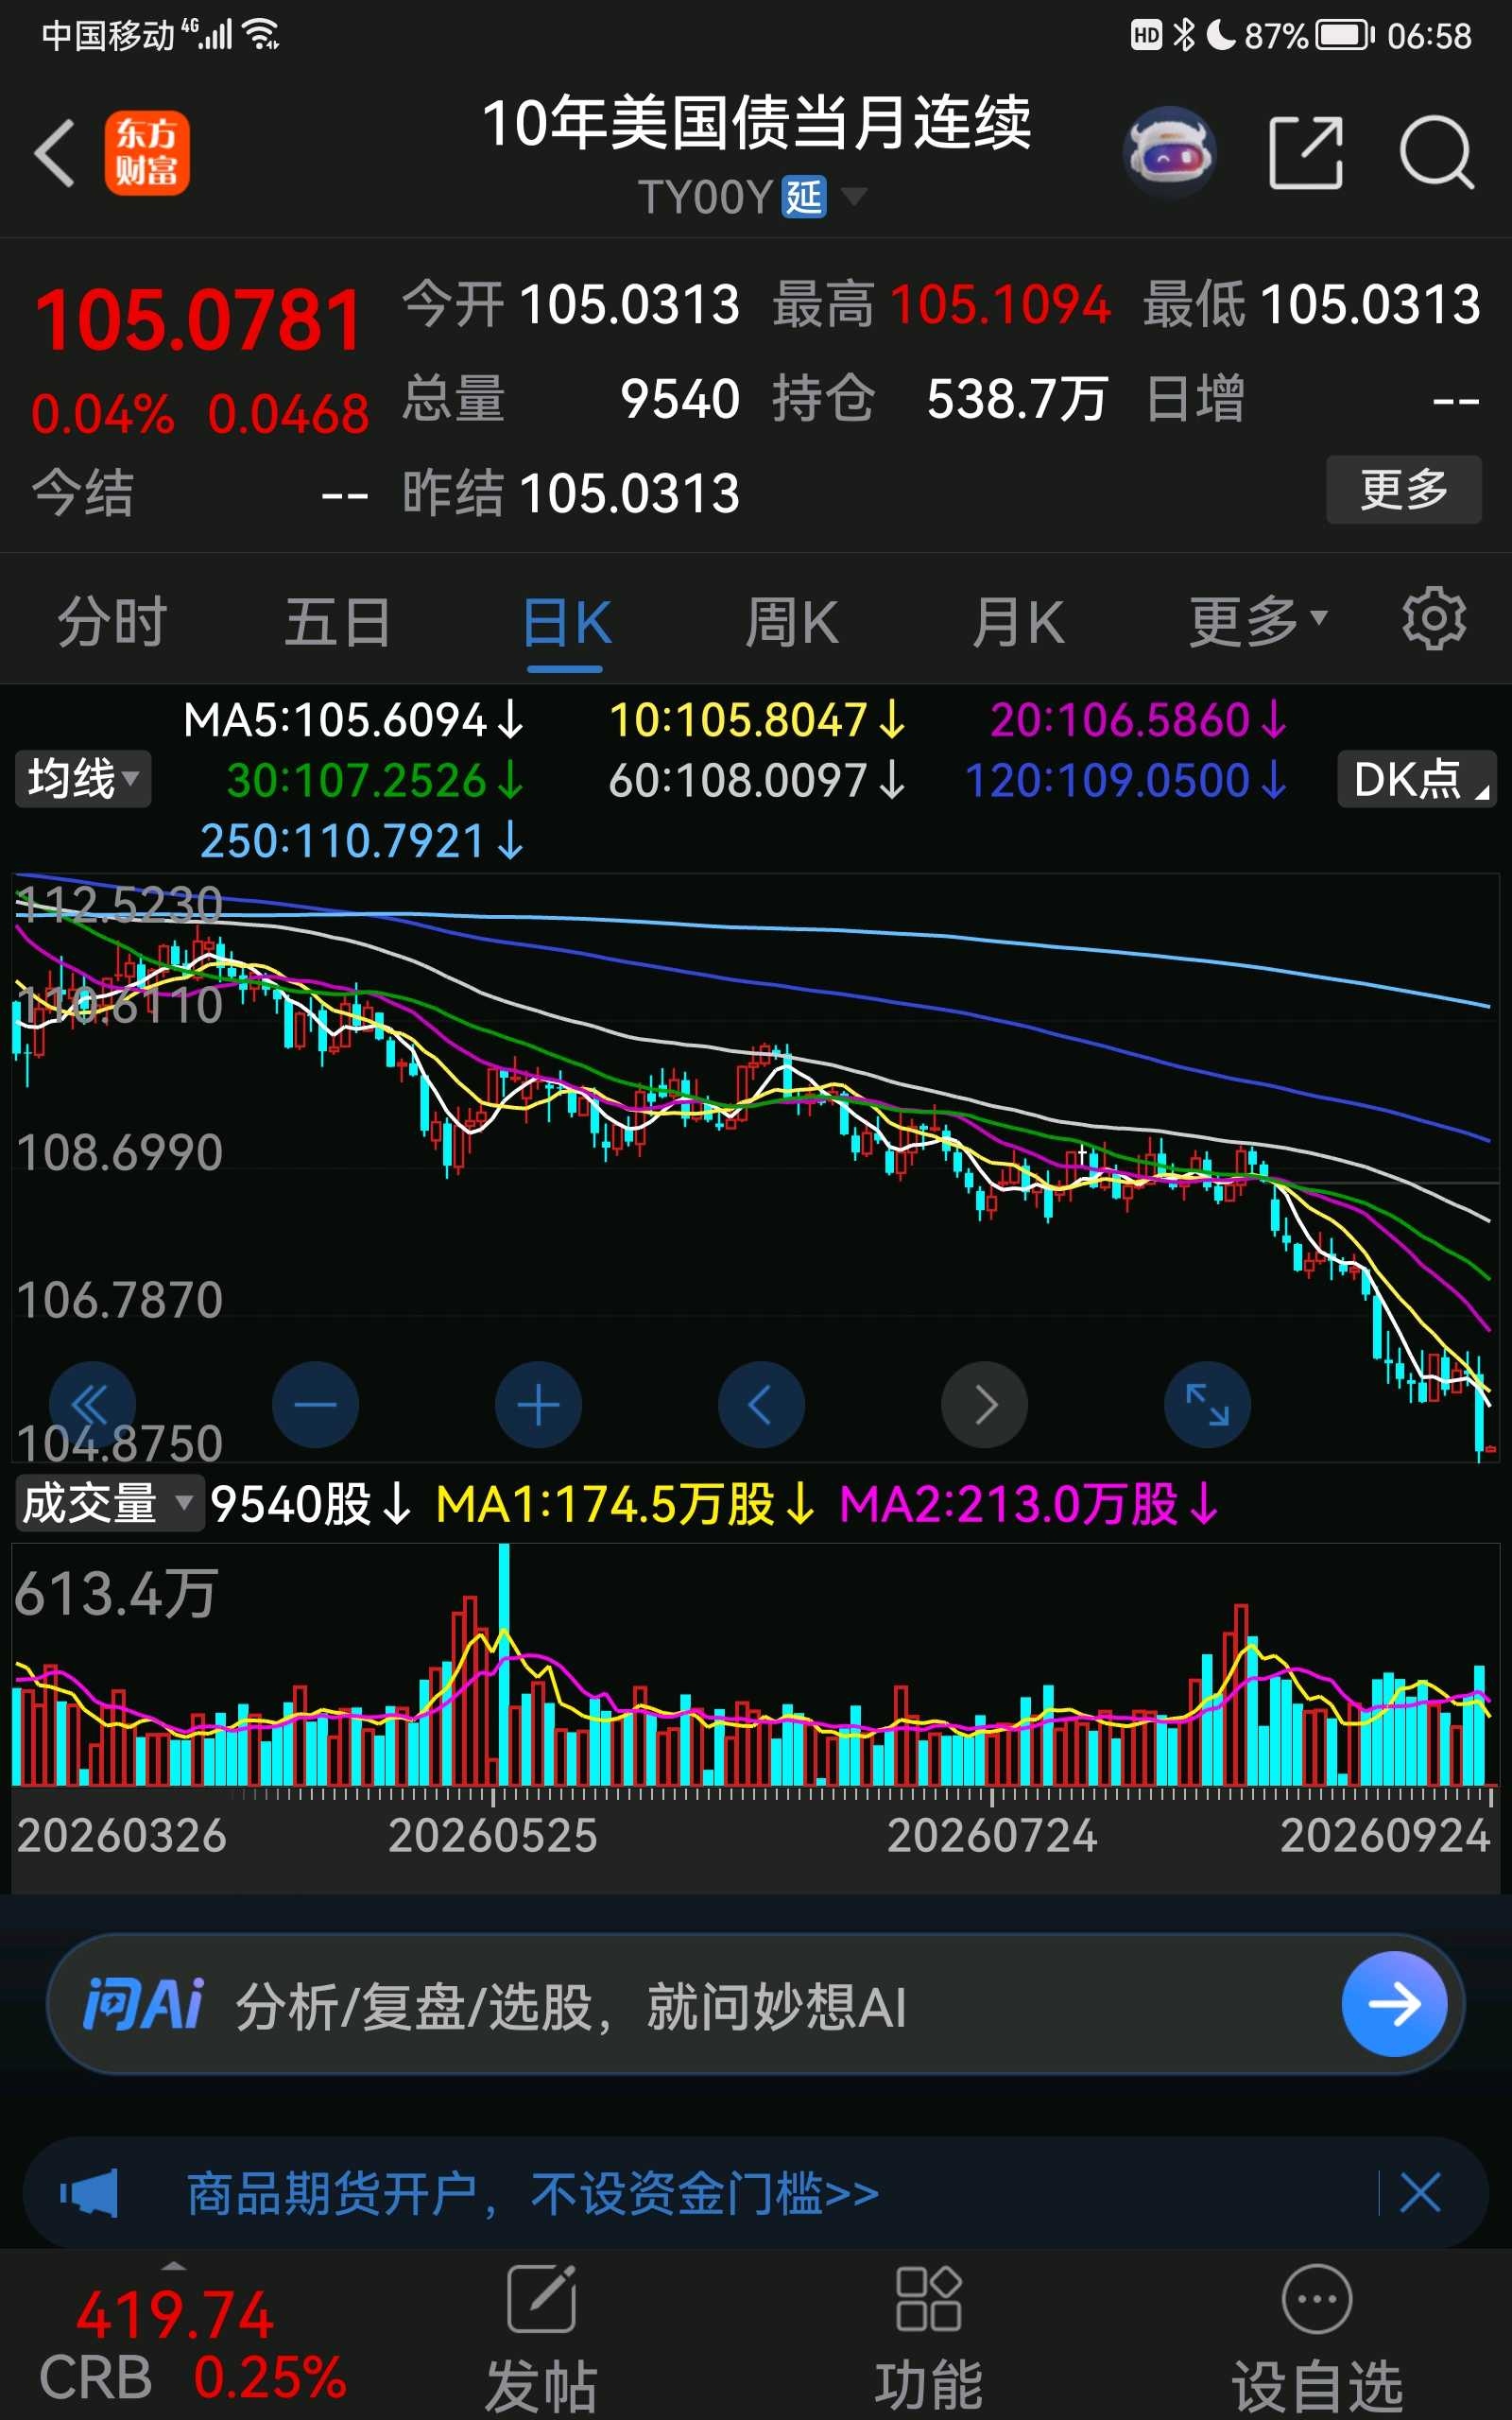
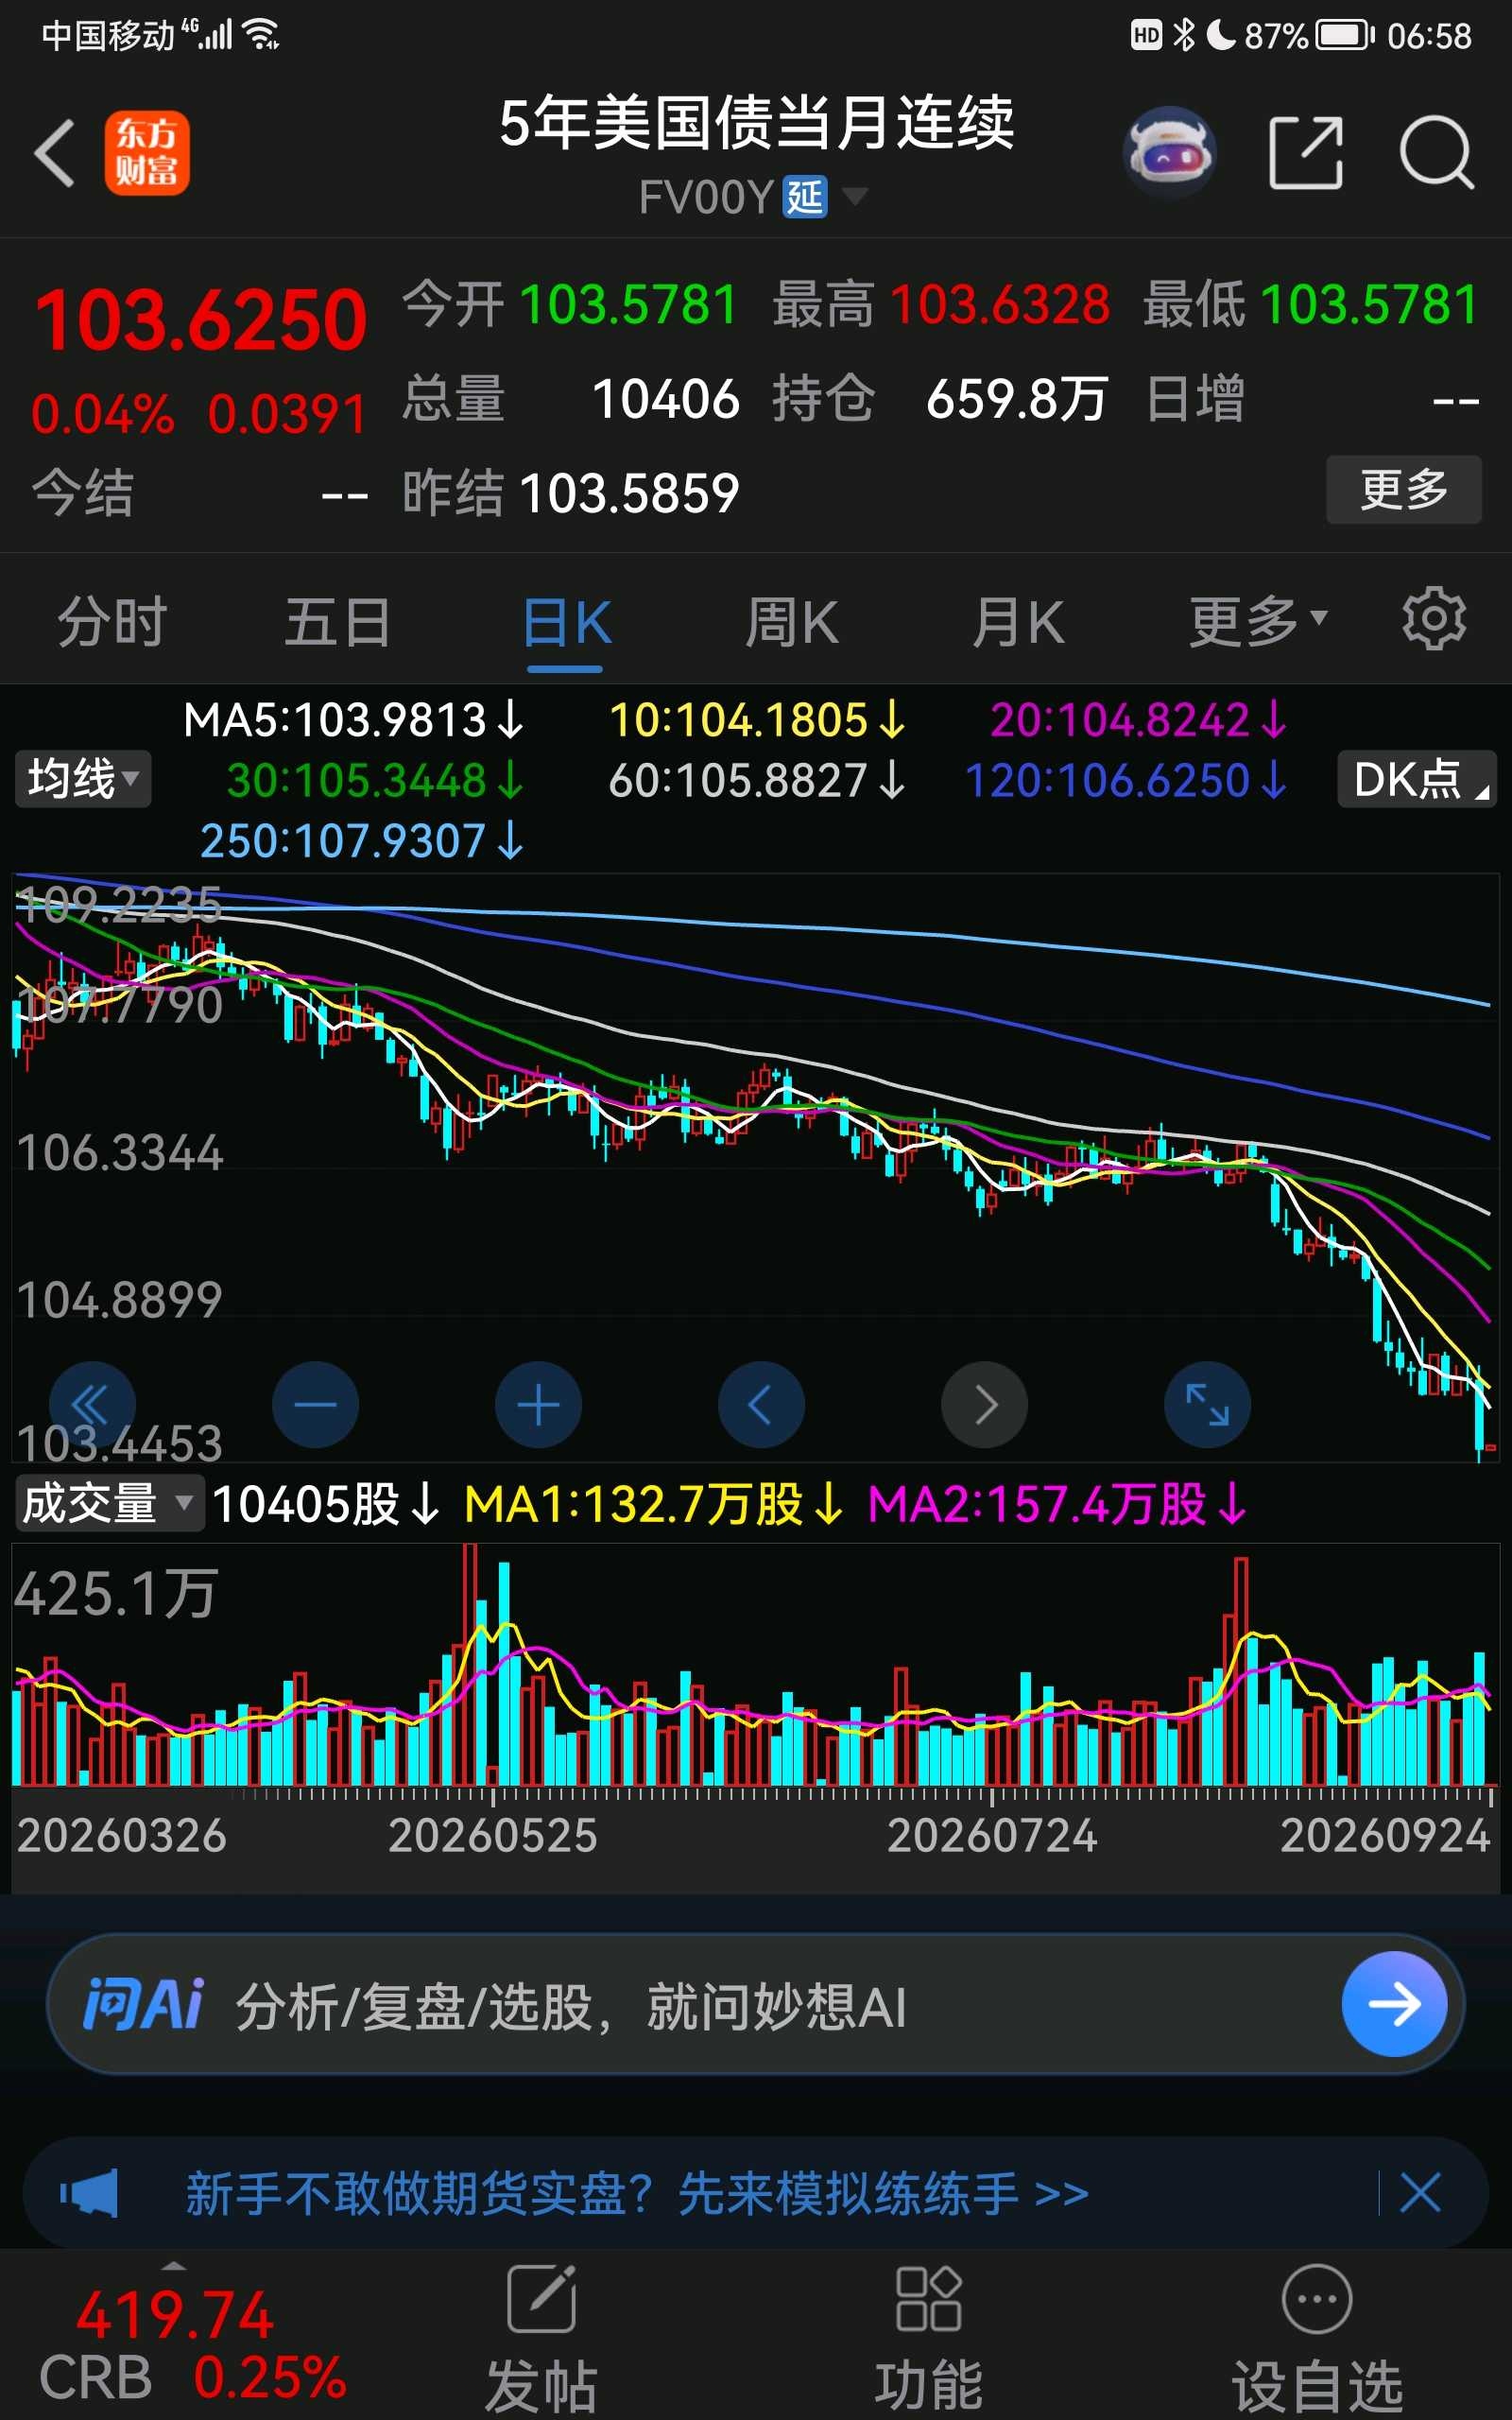
老木匠的唱空分两层。宏观层面,他 2026 年 9 月 17 日发帖,核心逻辑是美联储加息未停、通胀未控制住,"只要上述现象还在,加息就不会停"——持续加息压制铜、金等大宗商品价格,进而压制矿业股。公司层面,其观点被社区转述为"紫金矿业过去有成长性,但现在只能算一个普通的矿业周期股,已经没有颠覆性的增量"。据
@金哥777 帖子称,老木匠自 2024 年紫金矿业股价 16 元左右时就唱空、称会回到 10 元以下,近期又宣称要准备做空铜期货。这些关于历史唱空时点和做空计划的说法来自用户转述,未核实到老木匠原帖原文,属于社区说法,尚待证实。
社区反应:驳斥为主,被视为"反指"
唱空在紫金社区引发了一轮争论,但可见的主流声音是反驳而非跟随。
@杨生的记事簿 专门发帖《驳"老木匠"的错误观点》,批评其以宏观方向指导投资的做法;
@周期董王林不园 发文质疑"紫金矿业真的失去成长性,成为普通的矿业周期股?",认为此类唱空"都是不讲数据的胡扯"。还有用户称老木匠是"反指","每当紫金矿业跌的差不多快反弹的时候"就来唱空,并指其"继续疯狂阴阳紫金矿业"。另有一则帖子显示,这场争论甚至导致部分用户之间发生摩擦,有人发声明称"此事因紫金而起,现在紫金结束"。需要提示:这些均为社区观点,样本存在热帖偏差,只反映部分发声用户的情绪,不能代表全部投资者,更不能等同于机构态度。
机构持仓:中报数据面未见撤离迹象
截至 2026 年中报,紫金矿业的机构持仓结构依然完整:基金合计 2166 家、持有约 17.89 亿股(占流通股 8.68%),其中既有南方中证有色、华泰柏瑞沪深 300 等被动指数基金,也有主动管理产品;全国社保基金 103 组合持有 8100 万股(0.39%);QFII 两家(阿联酋阿布扎比投资局 1.55 亿股、瑞银 1.09 亿股)合计占流通股 1.28%;保险资金(中国人寿 2.26 亿股、中国太保 1.23 亿股)合计占 1.69%;高毅晓峰 2 号基金持有 9278 万股。叠加控股股东闽西兴杭国资 29.53%、香港中央结算(陆股通)6.37% 的持股,十大股东合计持股占总股本 53.67%,股东户数 131.84 万户。这些数据说明在老木匠唱空的整个周期内(2024 年至今),机构持仓的基本盘并未因社区言论而瓦解。
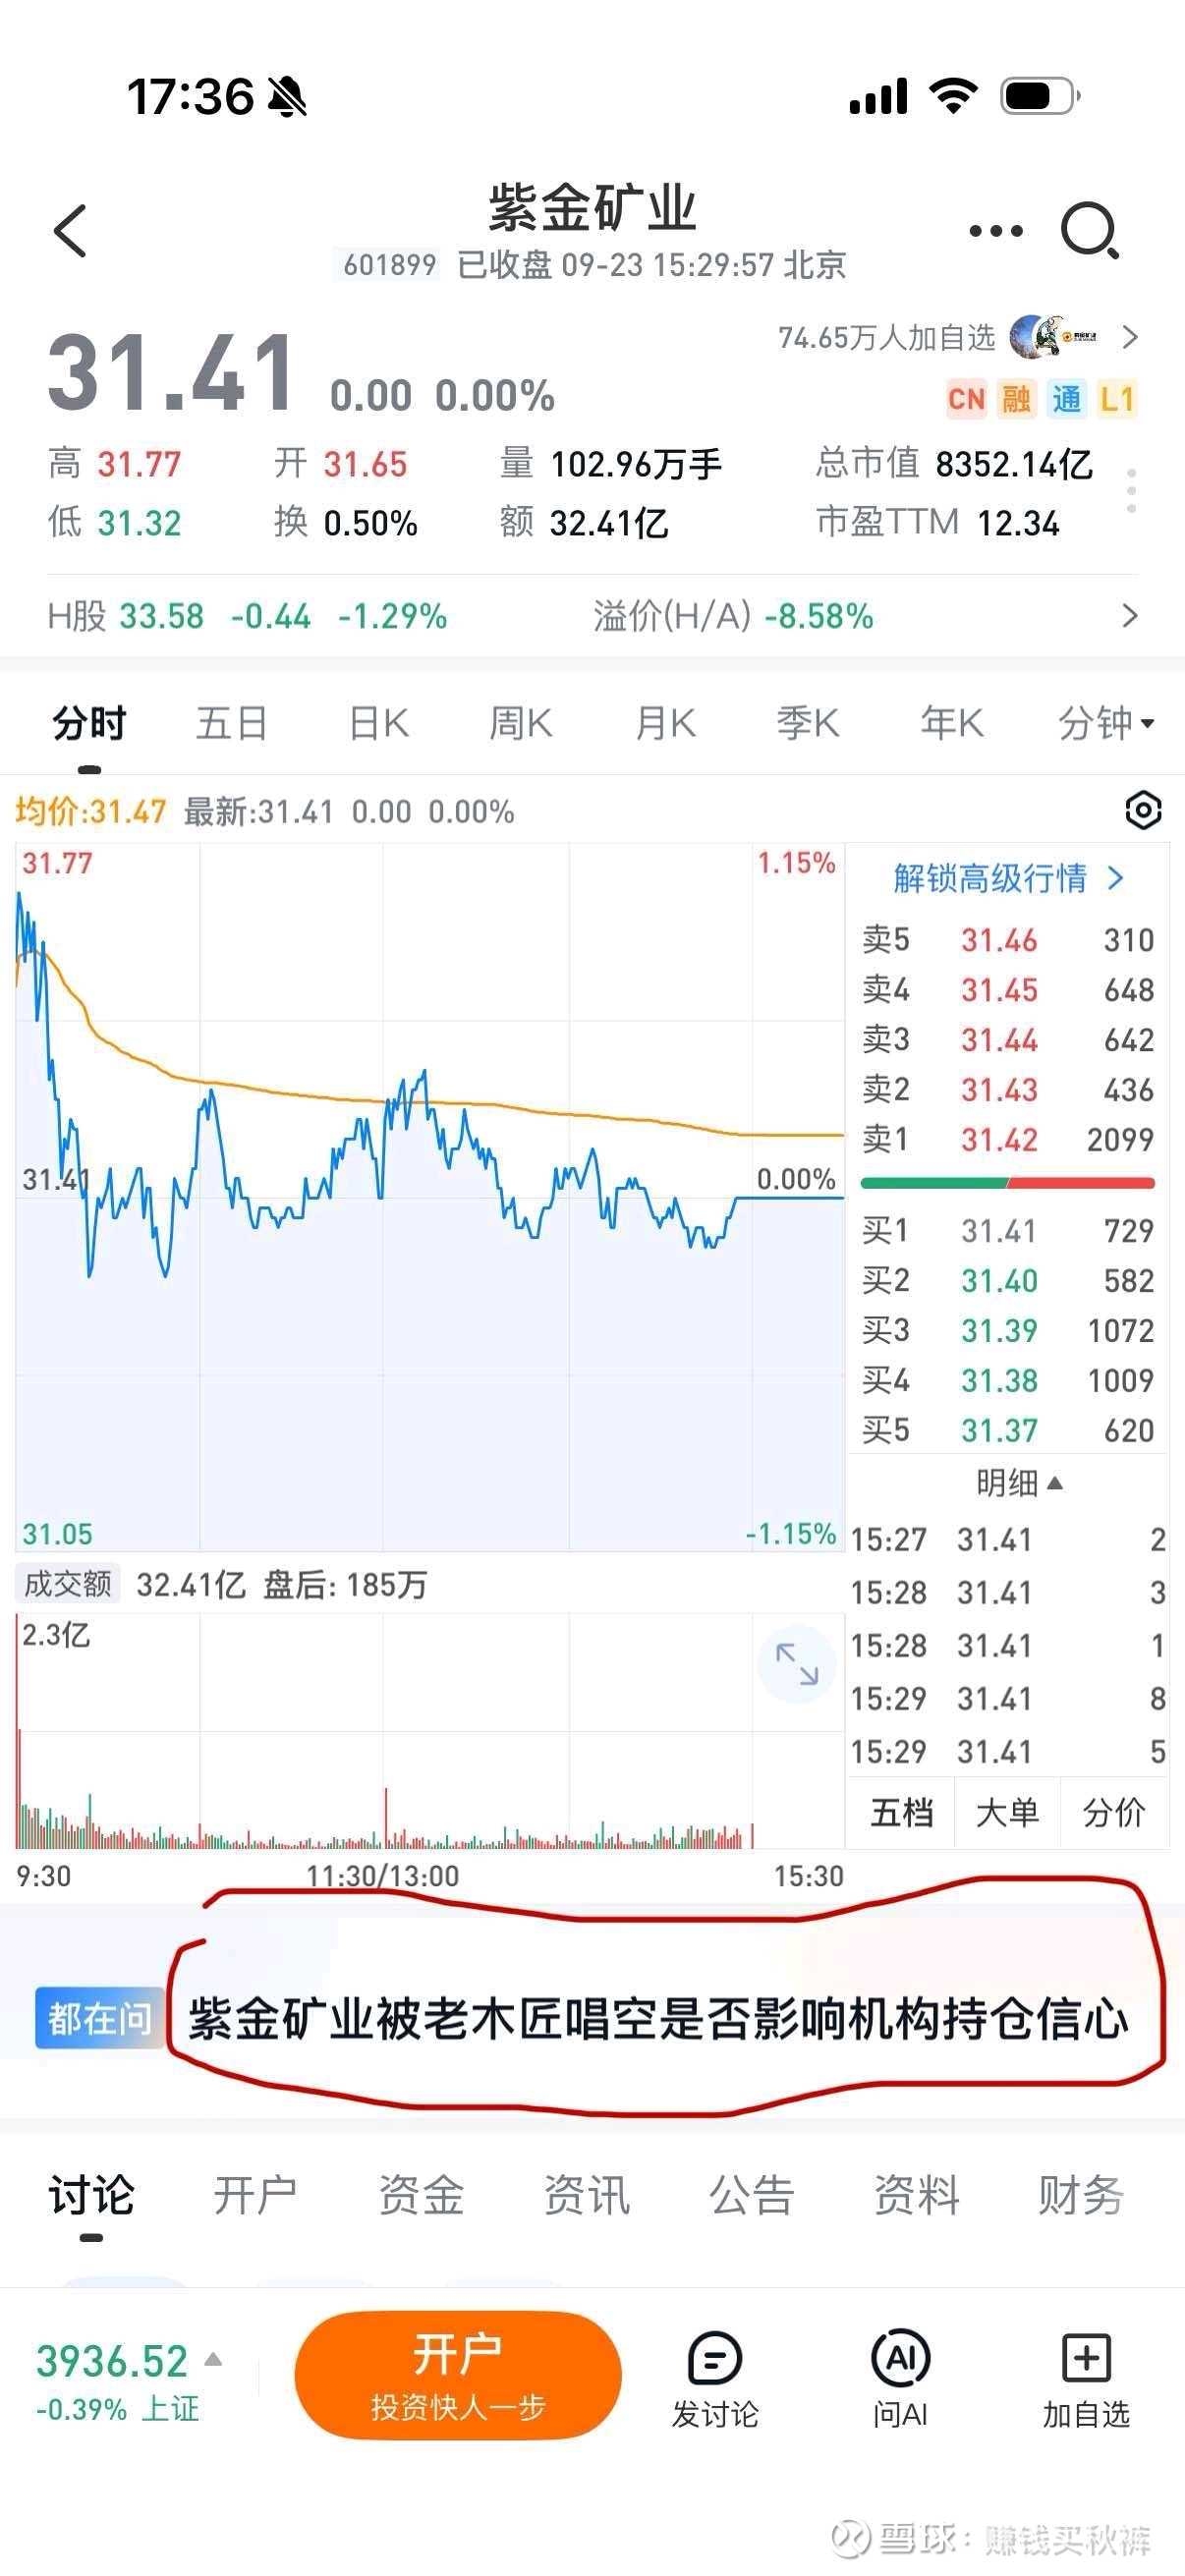
从行情看,紫金矿业 2026 年 9 月 23 日收报 31.41 元,当日平收,今年以来累计下跌 6.38%,总市值 8352.14 亿元,PE(TTM) 12.35 倍;52 周高点 43.74 元,股价回调更多对应商品价格与宏观利率预期的波动,本次检索未获取到可将回调归因于单一社区言论的证据。老木匠的唱空本质上是宏观判断的表达,机构对紫金的持仓决策主要锚定铜金价格、美联储利率路径和公司自身产量成长(如巨龙铜矿产能爬坡与后续高品位采区),而非雪球大V的观点。
收束与风险提示
综上,老木匠唱空更像社区舆情事件:引发散户层面的激烈争论,但从机构持仓披露和股价表现看,缺乏其影响机构持仓信心的直接证据。结论成立的前提是后续机构行为不发生突变,后续观察点包括三季报机构持仓与股东户数变化、铜价走势及公司产量指引兑现情况;老木匠观点的部分细节(历史唱空时点、做空计划)目前仅有社区转述,未获原始帖子交叉验证。以上分析基于公开信息与社区公开讨论,仅供参考,不构成投资建议,实际走势可能受商品价格、宏观政策等多种因素影响。



 这样搞可能是觉得你老头子捡不起来以前律师的行当,好欺负,可能是叔平常开玩笑比较多,让人觉得太平易近人了
 //




 之前说科技股都没啥 为啥一说紫金矿业反应这么大 我寻思在紫金矿业也没科技涨的多啊 也没科技大红大紫 想不通追随者为何这么多
 这是变相蛐蛐他度量小啊
 //