雪球数据备份:买股票的老木匠
运行正常
回复@买股票的老木匠: 这是什么情况啊?整错字儿了,反正一会儿就删了。//@买股票的老木匠:回复@幸福的阿育:你说你是扩阴器?
🔄 转发了
买股票的老木匠
买股票的老木匠
凯文沃什在杰克逊霍尔年会上的讲话,提到了一个非常有意思的比喻,也就是所谓的镜厅效应。这种效应是指我们用两块镜子相互对着,那么由于两块镜子互相反射,所以我们会在两块镜子里面都看到无限的影像。如果一个人恰巧站在镜厅中间,那么它在两块镜子当中将有无限的影像。这会干扰人们对这个人的真实认识。
凯文沃什用这个比喻,来否定美联储的所谓前瞻指引。因为自 2008 年以来,历次美联储的加息会议都会进行前瞻指引,所以这导致市场上基本可以预测到美联储下次议息会议的决策,并且几乎所有的经济参与主体,都会根据自己对下次美联储议息会议的决策提前作出反应。而美联储又要根据市场的实际情况做出下次的议息决策,所以这就成了一次循环反馈。美联储要根据市场情况做出利率决策,而市场情况已经根据美联储的利率决策展望做出了提前反应,这就像镜厅当中的互相反射一样,使得真实的经济状况和利率之间会出现脱节。
所以沃什强调不做前瞻指引,要做一个更安静的美联储。只有这样,市场才能反映出真实的经济状况。比如这一次在杰克逊霍尔会议上的讲话,他反复强调,不能作为前瞻指引使用。而当所有人把他的讲话都不作为前瞻指引时,在逻辑上就可以推导出,所有人都不知道下一次议息会议美联储的决策。也就是人们既不知道下一次会加息、降息,还是维持不变。只有这样,还能反映出现有的利息水平对物价的影响。我们可以想象,如果大家都猜不到下一次美联储的利率决策,那么在现有的利息水平下,物价是不会得到控制的。这样物价就反映了真实的水平,而此时就会导致美联储在 9 月份的议息会议上义无反顾地加息。
所以沃什的利率决策更多的是效仿格林斯潘,他是希望市场根据自己的利率决策做出后才进行反应,而不是在事前就与市场进行沟通。正是因为如此,我们要知道,现在市场所面临的状况和以前完全不同。你如果押注市场利率不变,而导致物价水平不会出现有利的变化,那么其实你就是给加息创造了条件。所以现在任何认为不加息的想法,其实本身都是危险的。
当然,这个叙事逻辑还有另外一面。如果大家认为美联储下一次议息会议加息,那么物价有可能会提前做出反应,这就又回到了所谓的镜厅效应。若美联储根据物价的提前反应做出不加息的决定,这反倒会使市场大感意外,其结果就是物价的反弹会更加明显。所以我认为沃什的想法其实非常理想化。
而根据沃什这次在杰克逊霍尔会议上的讲话,已经押上了美联储的信誉,把人们对加息的预期提高了很多。那么如果 9 月份依然不加息的话,则美联储的信用会出现很大的损失。这不仅仅会弱化美元,提高黄金的价格,而且会导致长端美债收益率大幅攀升。
凯文沃什反对的是美联储的前瞻指引,但这一次,他给的前瞻指引信号太明确了。
点赞: 1 转发: 0 回复: 0 收藏: 0
📎 查看原文
回复@幸福的阿育: 你说你是扩阴器?//@幸福的阿育:回复@买股票的老木匠:[已修改]就是引用大黄的观点啊,挺有道理的,我很认同[大笑]
🔄 转发了
买股票的老木匠
买股票的老木匠
凯文沃什在杰克逊霍尔年会上的讲话,提到了一个非常有意思的比喻,也就是所谓的镜厅效应。这种效应是指我们用两块镜子相互对着,那么由于两块镜子互相反射,所以我们会在两块镜子里面都看到无限的影像。如果一个人恰巧站在镜厅中间,那么它在两块镜子当中将有无限的影像。这会干扰人们对这个人的真实认识。
凯文沃什用这个比喻,来否定美联储的所谓前瞻指引。因为自 2008 年以来,历次美联储的加息会议都会进行前瞻指引,所以这导致市场上基本可以预测到美联储下次议息会议的决策,并且几乎所有的经济参与主体,都会根据自己对下次美联储议息会议的决策提前作出反应。而美联储又要根据市场的实际情况做出下次的议息决策,所以这就成了一次循环反馈。美联储要根据市场情况做出利率决策,而市场情况已经根据美联储的利率决策展望做出了提前反应,这就像镜厅当中的互相反射一样,使得真实的经济状况和利率之间会出现脱节。
所以沃什强调不做前瞻指引,要做一个更安静的美联储。只有这样,市场才能反映出真实的经济状况。比如这一次在杰克逊霍尔会议上的讲话,他反复强调,不能作为前瞻指引使用。而当所有人把他的讲话都不作为前瞻指引时,在逻辑上就可以推导出,所有人都不知道下一次议息会议美联储的决策。也就是人们既不知道下一次会加息、降息,还是维持不变。只有这样,还能反映出现有的利息水平对物价的影响。我们可以想象,如果大家都猜不到下一次美联储的利率决策,那么在现有的利息水平下,物价是不会得到控制的。这样物价就反映了真实的水平,而此时就会导致美联储在 9 月份的议息会议上义无反顾地加息。
所以沃什的利率决策更多的是效仿格林斯潘,他是希望市场根据自己的利率决策做出后才进行反应,而不是在事前就与市场进行沟通。正是因为如此,我们要知道,现在市场所面临的状况和以前完全不同。你如果押注市场利率不变,而导致物价水平不会出现有利的变化,那么其实你就是给加息创造了条件。所以现在任何认为不加息的想法,其实本身都是危险的。
当然,这个叙事逻辑还有另外一面。如果大家认为美联储下一次议息会议加息,那么物价有可能会提前做出反应,这就又回到了所谓的镜厅效应。若美联储根据物价的提前反应做出不加息的决定,这反倒会使市场大感意外,其结果就是物价的反弹会更加明显。所以我认为沃什的想法其实非常理想化。
而根据沃什这次在杰克逊霍尔会议上的讲话,已经押上了美联储的信誉,把人们对加息的预期提高了很多。那么如果 9 月份依然不加息的话,则美联储的信用会出现很大的损失。这不仅仅会弱化美元,提高黄金的价格,而且会导致长端美债收益率大幅攀升。
凯文沃什反对的是美联储的前瞻指引,但这一次,他给的前瞻指引信号太明确了。
点赞: 14 转发: 0 回复: 12 收藏: 0
📎 查看原文
回复@明理的加薪小独角兽: 大哥,我把这个话已经转了,你在批评我之前,先把我的帖子看完。//@明理的加薪小独角兽:回复@买股票的老木匠:这就没理了,转载都要注明出处的
🔄 转发了
买股票的老木匠
买股票的老木匠
刚才有个朋友在帖子下面回复,不管凯文沃什怎么做,都不会把 40 万亿美国国债变没。所以他认为美联储的加息和降息没有什么太大关系。而我回复他的是,凯文沃什肯定没有能力把 40 万亿美国国债变没,但是他有能力把你的钱变没。并且最终他用你的钱来偿还美国国债。说美联储加息和降息和我们个人没有关系的,那你就是小看了美联储。
做过期货的人都会知道有一种市场状况,叫做多空双杀。就是通过极致的波动,杀完多头杀空头。在这种市场状况下,你即便是看对了最终方向,你可能也会一贫如洗。比如你赌有色金属上涨,你可能等不到它真正上涨那一天就被平仓出局了。
另外,很多人认为凯文沃什加息会搞死美国,我认为这个道理是说得通的。但问题在于,他在搞死美国之前,可能会先搞死你。
点赞: 9 转发: 0 回复: 1 收藏: 0
📎 查看原文
回复@黑暗大法师: 所以工业品不是看质量,而是看性价比。如果铝管空调用 5 年,铜管空调用 10 年,但是铝管空调低于铜管空调的 1/2 价格,那就是铝管儿更好。所以又回到了我原来说的那句话,你是来买空调的,还是来买铜管的?而这就是思考问题的所谓第一性原理,用在股市上就是,你是来赚钱的,还是来经营公司的?//@黑暗大法师:回复@买股票的老木匠:铝管空调价格便宜啊,虽说容易坏。适合没有什么收入,但又迫切需要解决制冷制热的人。
🔄 转发了
买股票的老木匠
买股票的老木匠
原帖已被作者删除
点赞: 17 转发: 0 回复: 2 收藏: 0
📎 查看原文
回复@月半v88: 什么东西是一定有效的?//@月半v88:回复@买股票的老木匠:沃什骑虎难下了。其实加不加息都是纸面文章,深层的东西不解决,不管采取什么货币政策都是无效的
🔄 转发了
买股票的老木匠
买股票的老木匠
凯文沃什在杰克逊霍尔年会上的讲话,提到了一个非常有意思的比喻,也就是所谓的镜厅效应。这种效应是指我们用两块镜子相互对着,那么由于两块镜子互相反射,所以我们会在两块镜子里面都看到无限的影像。如果一个人恰巧站在镜厅中间,那么它在两块镜子当中将有无限的影像。这会干扰人们对这个人的真实认识。
凯文沃什用这个比喻,来否定美联储的所谓前瞻指引。因为自 2008 年以来,历次美联储的加息会议都会进行前瞻指引,所以这导致市场上基本可以预测到美联储下次议息会议的决策,并且几乎所有的经济参与主体,都会根据自己对下次美联储议息会议的决策提前作出反应。而美联储又要根据市场的实际情况做出下次的议息决策,所以这就成了一次循环反馈。美联储要根据市场情况做出利率决策,而市场情况已经根据美联储的利率决策展望做出了提前反应,这就像镜厅当中的互相反射一样,使得真实的经济状况和利率之间会出现脱节。
所以沃什强调不做前瞻指引,要做一个更安静的美联储。只有这样,市场才能反映出真实的经济状况。比如这一次在杰克逊霍尔会议上的讲话,他反复强调,不能作为前瞻指引使用。而当所有人把他的讲话都不作为前瞻指引时,在逻辑上就可以推导出,所有人都不知道下一次议息会议美联储的决策。也就是人们既不知道下一次会加息、降息,还是维持不变。只有这样,还能反映出现有的利息水平对物价的影响。我们可以想象,如果大家都猜不到下一次美联储的利率决策,那么在现有的利息水平下,物价是不会得到控制的。这样物价就反映了真实的水平,而此时就会导致美联储在 9 月份的议息会议上义无反顾地加息。
所以沃什的利率决策更多的是效仿格林斯潘,他是希望市场根据自己的利率决策做出后才进行反应,而不是在事前就与市场进行沟通。正是因为如此,我们要知道,现在市场所面临的状况和以前完全不同。你如果押注市场利率不变,而导致物价水平不会出现有利的变化,那么其实你就是给加息创造了条件。所以现在任何认为不加息的想法,其实本身都是危险的。
当然,这个叙事逻辑还有另外一面。如果大家认为美联储下一次议息会议加息,那么物价有可能会提前做出反应,这就又回到了所谓的镜厅效应。若美联储根据物价的提前反应做出不加息的决定,这反倒会使市场大感意外,其结果就是物价的反弹会更加明显。所以我认为沃什的想法其实非常理想化。
而根据沃什这次在杰克逊霍尔会议上的讲话,已经押上了美联储的信誉,把人们对加息的预期提高了很多。那么如果 9 月份依然不加息的话,则美联储的信用会出现很大的损失。这不仅仅会弱化美元,提高黄金的价格,而且会导致长端美债收益率大幅攀升。
凯文沃什反对的是美联储的前瞻指引,但这一次,他给的前瞻指引信号太明确了。
点赞: 9 转发: 0 回复: 1 收藏: 0
📎 查看原文
回复@黑暗大法师: 我猜铝管空调在南方卖得也不少。你说那些买的人都是怎么想的?//@黑暗大法师:回复@黑暗大法师:不管是格力也好,还是美的海尔小米海信等企业,空调用了铜管或者双排铜管,销售页面一定会大加宣传的。一些低端品牌华凌统帅奥克斯志高等,用了铜管,也会宣传作为卖点。这并不是厂商给消费者洗脑,这是铜和铝作为两种完全不同的金属材料的性质决定的。近半个世纪,铜作为高端工业发展使用最重要的金属之一,价格涨幅惊人。全世界,空调铝代铜的技术研发,进行了几十年了,但一直无法突破材料本质的物化性能。铝的隔热性,耐腐蚀耐高温高压性能都很差,比如空调冷凝管用铝管,焊接缺陷指数级增加,裂纹和沙眼防不胜防。高温高压高湿的环境用个几年,管路密封不严,制冷效果下滑,也更耗电。跟CPU不太一样,家电领域,无论工艺如何优化(降本增效),组装程序如何科学,料给不足,质量就是不行。越是机器运行环境恶劣的地方(比如高温高湿高盐等南方或沿海地区),越要用铜管。
🔄 转发了
买股票的老木匠
买股票的老木匠
原帖已被作者删除
点赞: 8 转发: 0 回复: 7 收藏: 1
📎 查看原文
回复@改名了puz: 我和沃什一样,要看数据。但有一点我不像他们信誓旦旦地说一定不会。//@改名了puz:回复@买股票的老木匠:老板,加息的问题说了很多很长时间,你最后的思考倾向于要加息?
🔄 转发了
买股票的老木匠
买股票的老木匠
凯文沃什在杰克逊霍尔年会上的讲话,提到了一个非常有意思的比喻,也就是所谓的镜厅效应。这种效应是指我们用两块镜子相互对着,那么由于两块镜子互相反射,所以我们会在两块镜子里面都看到无限的影像。如果一个人恰巧站在镜厅中间,那么它在两块镜子当中将有无限的影像。这会干扰人们对这个人的真实认识。
凯文沃什用这个比喻,来否定美联储的所谓前瞻指引。因为自 2008 年以来,历次美联储的加息会议都会进行前瞻指引,所以这导致市场上基本可以预测到美联储下次议息会议的决策,并且几乎所有的经济参与主体,都会根据自己对下次美联储议息会议的决策提前作出反应。而美联储又要根据市场的实际情况做出下次的议息决策,所以这就成了一次循环反馈。美联储要根据市场情况做出利率决策,而市场情况已经根据美联储的利率决策展望做出了提前反应,这就像镜厅当中的互相反射一样,使得真实的经济状况和利率之间会出现脱节。
所以沃什强调不做前瞻指引,要做一个更安静的美联储。只有这样,市场才能反映出真实的经济状况。比如这一次在杰克逊霍尔会议上的讲话,他反复强调,不能作为前瞻指引使用。而当所有人把他的讲话都不作为前瞻指引时,在逻辑上就可以推导出,所有人都不知道下一次议息会议美联储的决策。也就是人们既不知道下一次会加息、降息,还是维持不变。只有这样,还能反映出现有的利息水平对物价的影响。我们可以想象,如果大家都猜不到下一次美联储的利率决策,那么在现有的利息水平下,物价是不会得到控制的。这样物价就反映了真实的水平,而此时就会导致美联储在 9 月份的议息会议上义无反顾地加息。
所以沃什的利率决策更多的是效仿格林斯潘,他是希望市场根据自己的利率决策做出后才进行反应,而不是在事前就与市场进行沟通。正是因为如此,我们要知道,现在市场所面临的状况和以前完全不同。你如果押注市场利率不变,而导致物价水平不会出现有利的变化,那么其实你就是给加息创造了条件。所以现在任何认为不加息的想法,其实本身都是危险的。
当然,这个叙事逻辑还有另外一面。如果大家认为美联储下一次议息会议加息,那么物价有可能会提前做出反应,这就又回到了所谓的镜厅效应。若美联储根据物价的提前反应做出不加息的决定,这反倒会使市场大感意外,其结果就是物价的反弹会更加明显。所以我认为沃什的想法其实非常理想化。
而根据沃什这次在杰克逊霍尔会议上的讲话,已经押上了美联储的信誉,把人们对加息的预期提高了很多。那么如果 9 月份依然不加息的话,则美联储的信用会出现很大的损失。这不仅仅会弱化美元,提高黄金的价格,而且会导致长端美债收益率大幅攀升。
凯文沃什反对的是美联储的前瞻指引,但这一次,他给的前瞻指引信号太明确了。
点赞: 15 转发: 0 回复: 3 收藏: 0
📎 查看原文
回复@幸福的阿育: 我还得把你这话转一下,要不然人说这话是大黄兄语录。[捂脸][捂脸]//@幸福的阿育:回复@买股票的老木匠:不管沃湿怎么做,他也没办法把40万亿美债变没了,也没办法阻止美元鞭毛,所以美联储加息还是降息并不是很重要
🔄 转发了
买股票的老木匠
买股票的老木匠
凯文沃什在杰克逊霍尔年会上的讲话,提到了一个非常有意思的比喻,也就是所谓的镜厅效应。这种效应是指我们用两块镜子相互对着,那么由于两块镜子互相反射,所以我们会在两块镜子里面都看到无限的影像。如果一个人恰巧站在镜厅中间,那么它在两块镜子当中将有无限的影像。这会干扰人们对这个人的真实认识。
凯文沃什用这个比喻,来否定美联储的所谓前瞻指引。因为自 2008 年以来,历次美联储的加息会议都会进行前瞻指引,所以这导致市场上基本可以预测到美联储下次议息会议的决策,并且几乎所有的经济参与主体,都会根据自己对下次美联储议息会议的决策提前作出反应。而美联储又要根据市场的实际情况做出下次的议息决策,所以这就成了一次循环反馈。美联储要根据市场情况做出利率决策,而市场情况已经根据美联储的利率决策展望做出了提前反应,这就像镜厅当中的互相反射一样,使得真实的经济状况和利率之间会出现脱节。
所以沃什强调不做前瞻指引,要做一个更安静的美联储。只有这样,市场才能反映出真实的经济状况。比如这一次在杰克逊霍尔会议上的讲话,他反复强调,不能作为前瞻指引使用。而当所有人把他的讲话都不作为前瞻指引时,在逻辑上就可以推导出,所有人都不知道下一次议息会议美联储的决策。也就是人们既不知道下一次会加息、降息,还是维持不变。只有这样,还能反映出现有的利息水平对物价的影响。我们可以想象,如果大家都猜不到下一次美联储的利率决策,那么在现有的利息水平下,物价是不会得到控制的。这样物价就反映了真实的水平,而此时就会导致美联储在 9 月份的议息会议上义无反顾地加息。
所以沃什的利率决策更多的是效仿格林斯潘,他是希望市场根据自己的利率决策做出后才进行反应,而不是在事前就与市场进行沟通。正是因为如此,我们要知道,现在市场所面临的状况和以前完全不同。你如果押注市场利率不变,而导致物价水平不会出现有利的变化,那么其实你就是给加息创造了条件。所以现在任何认为不加息的想法,其实本身都是危险的。
当然,这个叙事逻辑还有另外一面。如果大家认为美联储下一次议息会议加息,那么物价有可能会提前做出反应,这就又回到了所谓的镜厅效应。若美联储根据物价的提前反应做出不加息的决定,这反倒会使市场大感意外,其结果就是物价的反弹会更加明显。所以我认为沃什的想法其实非常理想化。
而根据沃什这次在杰克逊霍尔会议上的讲话,已经押上了美联储的信誉,把人们对加息的预期提高了很多。那么如果 9 月份依然不加息的话,则美联储的信用会出现很大的损失。这不仅仅会弱化美元,提高黄金的价格,而且会导致长端美债收益率大幅攀升。
凯文沃什反对的是美联储的前瞻指引,但这一次,他给的前瞻指引信号太明确了。
点赞: 23 转发: 0 回复: 19 收藏: 0
📎 查看原文
回复@QYzam: 话都有专属了?我还以为只有股票有专属呢。[捂脸][捂脸][捂脸]//@QYzam:回复@买股票的老木匠:这不把大黄的话原样搬过来了吗
🔄 转发了
买股票的老木匠
买股票的老木匠
刚才有个朋友在帖子下面回复,不管凯文沃什怎么做,都不会把 40 万亿美国国债变没。所以他认为美联储的加息和降息没有什么太大关系。而我回复他的是,凯文沃什肯定没有能力把 40 万亿美国国债变没,但是他有能力把你的钱变没。并且最终他用你的钱来偿还美国国债。说美联储加息和降息和我们个人没有关系的,那你就是小看了美联储。
做过期货的人都会知道有一种市场状况,叫做多空双杀。就是通过极致的波动,杀完多头杀空头。在这种市场状况下,你即便是看对了最终方向,你可能也会一贫如洗。比如你赌有色金属上涨,你可能等不到它真正上涨那一天就被平仓出局了。
另外,很多人认为凯文沃什加息会搞死美国,我认为这个道理是说得通的。但问题在于,他在搞死美国之前,可能会先搞死你。
点赞: 23 转发: 0 回复: 5 收藏: 1
📎 查看原文
回复@来财来财123: 每个人都有自己的道理。//@来财来财123:回复@买股票的老木匠:我看有个博主发的,(油价涨了,科技也涨。逻辑上感觉是因为老美周五跌是因为沃什鹰派言论,今天油价再一涨,还鹰个锤子,加息试试?所以反而,科技有色午后都修复。)这个说法有道理没?
🔄 转发了
买股票的老木匠
买股票的老木匠
做过期货的人都会知道有一种市场状况,叫做多空双杀。就是通过极致的波动,杀完多头杀空头。在这种市场状况下,你即便是看对了最终方向,你可能也会一贫如洗。比如你赌有色金属上涨,你可能等不到它真正上涨那一天就被平仓出局了。
另外,很多人认为凯文沃什加息会搞死美国,我认为这个道理是说得通的。但问题在于,他在搞死美国之前,可能会先搞死你。
点赞: 9 转发: 0 回复: 0 收藏: 0
📎 查看原文
回复@迎风启航_趋势为王: 我认为特朗普是非常喜欢制造波动的,你不觉得吗?//@迎风启航_趋势为王:回复@买股票的老木匠:先生大善,不断从各种角度来提示这次波动很大[献花花][献花花][献花花]
🔄 转发了
买股票的老木匠
买股票的老木匠
做过期货的人都会知道有一种市场状况,叫做多空双杀。就是通过极致的波动,杀完多头杀空头。在这种市场状况下,你即便是看对了最终方向,你可能也会一贫如洗。比如你赌有色金属上涨,你可能等不到它真正上涨那一天就被平仓出局了。
另外,很多人认为凯文沃什加息会搞死美国,我认为这个道理是说得通的。但问题在于,他在搞死美国之前,可能会先搞死你。
点赞: 28 转发: 0 回复: 7 收藏: 0
📎 查看原文
回复@钟摆之间: 没有高杠杆也一样。我今天白天已经讲过了,有多少散户能经受一次 50% 的波动?//@钟摆之间:回复@买股票的老木匠:[捂脸]币圈好像有个说法叫插针,瞬间拉一个高价或者砸一个低价,然后很快价格又回到原来的位置,但是由于炒币都是高杠杆,瞬间大幅度波动足够一些人爆仓了,
🔄 转发了
买股票的老木匠
买股票的老木匠
做过期货的人都会知道有一种市场状况,叫做多空双杀。就是通过极致的波动,杀完多头杀空头。在这种市场状况下,你即便是看对了最终方向,你可能也会一贫如洗。比如你赌有色金属上涨,你可能等不到它真正上涨那一天就被平仓出局了。
另外,很多人认为凯文沃什加息会搞死美国,我认为这个道理是说得通的。但问题在于,他在搞死美国之前,可能会先搞死你。
点赞: 20 转发: 0 回复: 2 收藏: 0
📎 查看原文
做过期货的人都会知道有一种市场状况,叫做多空双杀。就是通过极致的波动,杀完多头杀空头。在这种市场状况下,你即便是看对了最终方向,你可能也会一贫如洗。比如你赌有色金属上涨,你可能等不到它真正上涨那一天就被平仓出局了。
另外,很多人认为凯文沃什加息会搞死美国,我认为这个道理是说得通的。但问题在于,他在搞死美国之前,可能会先搞死你。
点赞: 66 转发: 0 回复: 29 收藏: 4
📎 查看原文
回复@小寶_: 这个就比较靠谱了。//@小寶_:回复@买股票的老木匠:市场在等正式落地吗?
🔄 转发了
买股票的老木匠
买股票的老木匠
2008 年之后的历届美联储主席都会进行前瞻指引,沃什要扭转这种局面并不是很容易。这就相当于我们自己教育孩子,以前孩子的每一步干什么都是你要告诉他,而有一天,你突然告诉他,所有的事儿以后你自己决定,这对孩子来说一定有一个艰难的过程。而且你必须要有一次这样的行为,即便他自己做的事是在犯傻,你也不能去纠正他。
点赞: 7 转发: 0 回复: 0 收藏: 0
📎 查看原文
回复@刚烈的稳赚小冒险家: 也许是市场放弃了提前反应。//@刚烈的稳赚小冒险家:回复@买股票的老木匠:老师,今天市场的反应是不是不加息,因为科技低开高走
🔄 转发了
买股票的老木匠
买股票的老木匠
2008 年之后的历届美联储主席都会进行前瞻指引,沃什要扭转这种局面并不是很容易。这就相当于我们自己教育孩子,以前孩子的每一步干什么都是你要告诉他,而有一天,你突然告诉他,所有的事儿以后你自己决定,这对孩子来说一定有一个艰难的过程。而且你必须要有一次这样的行为,即便他自己做的事是在犯傻,你也不能去纠正他。
点赞: 24 转发: 0 回复: 3 收藏: 0
📎 查看原文
刚才有个朋友在帖子下面回复,不管凯文沃什怎么做,都不会把 40 万亿美国国债变没。所以他认为美联储的加息和降息没有什么太大关系。而我回复他的是,凯文沃什肯定没有能力把 40 万亿美国国债变没,但是他有能力把你的钱变没。并且最终他用你的钱来偿还美国国债。说美联储加息和降息和我们个人没有关系的,那你就是小看了美联储。
做过期货的人都会知道有一种市场状况,叫做多空双杀。就是通过极致的波动,杀完多头杀空头。在这种市场状况下,你即便是看对了最终方向,你可能也会一贫如洗。比如你赌有色金属上涨,你可能等不到它真正上涨那一天就被平仓出局了。
另外,很多人认为凯文沃什加息会搞死美国,我认为这个道理是说得通的。但问题在于,他在搞死美国之前,可能会先搞死你。
点赞: 471 转发: 3 回复: 72 收藏: 51
📎 查看原文
回复@幸福的阿育: 他肯定不能把美国国债变没了,但是他可以把你的钱变没了,并用你的钱去偿还美国国债。[捂脸][捂脸][捂脸]//@幸福的阿育:回复@买股票的老木匠:不管沃湿怎么做,他也没办法把40万亿美债变没了,也没办法阻止美元鞭毛,所以美联储加息还是降息并不是很重要
🔄 转发了
买股票的老木匠
买股票的老木匠
凯文沃什在杰克逊霍尔年会上的讲话,提到了一个非常有意思的比喻,也就是所谓的镜厅效应。这种效应是指我们用两块镜子相互对着,那么由于两块镜子互相反射,所以我们会在两块镜子里面都看到无限的影像。如果一个人恰巧站在镜厅中间,那么它在两块镜子当中将有无限的影像。这会干扰人们对这个人的真实认识。
凯文沃什用这个比喻,来否定美联储的所谓前瞻指引。因为自 2008 年以来,历次美联储的加息会议都会进行前瞻指引,所以这导致市场上基本可以预测到美联储下次议息会议的决策,并且几乎所有的经济参与主体,都会根据自己对下次美联储议息会议的决策提前作出反应。而美联储又要根据市场的实际情况做出下次的议息决策,所以这就成了一次循环反馈。美联储要根据市场情况做出利率决策,而市场情况已经根据美联储的利率决策展望做出了提前反应,这就像镜厅当中的互相反射一样,使得真实的经济状况和利率之间会出现脱节。
所以沃什强调不做前瞻指引,要做一个更安静的美联储。只有这样,市场才能反映出真实的经济状况。比如这一次在杰克逊霍尔会议上的讲话,他反复强调,不能作为前瞻指引使用。而当所有人把他的讲话都不作为前瞻指引时,在逻辑上就可以推导出,所有人都不知道下一次议息会议美联储的决策。也就是人们既不知道下一次会加息、降息,还是维持不变。只有这样,还能反映出现有的利息水平对物价的影响。我们可以想象,如果大家都猜不到下一次美联储的利率决策,那么在现有的利息水平下,物价是不会得到控制的。这样物价就反映了真实的水平,而此时就会导致美联储在 9 月份的议息会议上义无反顾地加息。
所以沃什的利率决策更多的是效仿格林斯潘,他是希望市场根据自己的利率决策做出后才进行反应,而不是在事前就与市场进行沟通。正是因为如此,我们要知道,现在市场所面临的状况和以前完全不同。你如果押注市场利率不变,而导致物价水平不会出现有利的变化,那么其实你就是给加息创造了条件。所以现在任何认为不加息的想法,其实本身都是危险的。
当然,这个叙事逻辑还有另外一面。如果大家认为美联储下一次议息会议加息,那么物价有可能会提前做出反应,这就又回到了所谓的镜厅效应。若美联储根据物价的提前反应做出不加息的决定,这反倒会使市场大感意外,其结果就是物价的反弹会更加明显。所以我认为沃什的想法其实非常理想化。
而根据沃什这次在杰克逊霍尔会议上的讲话,已经押上了美联储的信誉,把人们对加息的预期提高了很多。那么如果 9 月份依然不加息的话,则美联储的信用会出现很大的损失。这不仅仅会弱化美元,提高黄金的价格,而且会导致长端美债收益率大幅攀升。
凯文沃什反对的是美联储的前瞻指引,但这一次,他给的前瞻指引信号太明确了。
点赞: 20 转发: 0 回复: 2 收藏: 0
📎 查看原文
2008 年之后的历届美联储主席都会进行前瞻指引,沃什要扭转这种局面并不是很容易。这就相当于我们自己教育孩子,以前孩子的每一步干什么都是你要告诉他,而有一天,你突然告诉他,所有的事儿以后你自己决定,这对孩子来说一定有一个艰难的过程。而且你必须要有一次这样的行为,即便他自己做的事是在犯傻,你也不能去纠正他。
点赞: 66 转发: 0 回复: 8 收藏: 1
📎 查看原文
回复@蓝星RORO: 铜管儿更耐用,你有数据吗?//@蓝星RORO:回复@买股票的老木匠:铜管冰箱更耐用。毕竟冰箱使用年限比空调久很多,换起来也挺麻烦的,大家谁都不愿意频繁更换冰箱。同样的,大家也不想频繁更换空调。
🔄 转发了
买股票的老木匠
买股票的老木匠
我今天看到一个家电的修理人员发的自媒体,他说,现在的冰箱全是铝管儿和铁管儿的,根本就买不到铜管的冰箱。虽然他没有明说,但是我感觉他暗示现在的冰箱质量都不好。而我在他的评论区里面回了一句话:我们普通人究竟是为了买铜管还是为了买冰箱?这个说法其实同样也适用于空调,你究竟是为了买空调,还是为了买铜管儿?
点赞: 25 转发: 0 回复: 5 收藏: 0
📎 查看原文
回复@乙烯ch2ch2: 如果大家都预期加息而提前反应,最终美联储却没有加息,那么是不是就超出了所有人的预期?而此时对市场所带来的冲击就会更大。所以经过若若干次之后,市场主体就会逐渐适应不去预测。//@乙烯ch2ch2:回复@买股票的老木匠:就是类似一种,如果决定日前,市场按照加息预期走了,那美联储就不加了,按照不加息走了,那他就会加。
而且,
这种行为,前几次会造成市场在决定日后产生反向大幅波动。不过,事不过三,第三次后,市场会在决定日前一直横盘或者波动很小。
🔄 转发了
买股票的老木匠
买股票的老木匠
凯文沃什在杰克逊霍尔年会上的讲话,提到了一个非常有意思的比喻,也就是所谓的镜厅效应。这种效应是指我们用两块镜子相互对着,那么由于两块镜子互相反射,所以我们会在两块镜子里面都看到无限的影像。如果一个人恰巧站在镜厅中间,那么它在两块镜子当中将有无限的影像。这会干扰人们对这个人的真实认识。
凯文沃什用这个比喻,来否定美联储的所谓前瞻指引。因为自 2008 年以来,历次美联储的加息会议都会进行前瞻指引,所以这导致市场上基本可以预测到美联储下次议息会议的决策,并且几乎所有的经济参与主体,都会根据自己对下次美联储议息会议的决策提前作出反应。而美联储又要根据市场的实际情况做出下次的议息决策,所以这就成了一次循环反馈。美联储要根据市场情况做出利率决策,而市场情况已经根据美联储的利率决策展望做出了提前反应,这就像镜厅当中的互相反射一样,使得真实的经济状况和利率之间会出现脱节。
所以沃什强调不做前瞻指引,要做一个更安静的美联储。只有这样,市场才能反映出真实的经济状况。比如这一次在杰克逊霍尔会议上的讲话,他反复强调,不能作为前瞻指引使用。而当所有人把他的讲话都不作为前瞻指引时,在逻辑上就可以推导出,所有人都不知道下一次议息会议美联储的决策。也就是人们既不知道下一次会加息、降息,还是维持不变。只有这样,还能反映出现有的利息水平对物价的影响。我们可以想象,如果大家都猜不到下一次美联储的利率决策,那么在现有的利息水平下,物价是不会得到控制的。这样物价就反映了真实的水平,而此时就会导致美联储在 9 月份的议息会议上义无反顾地加息。
所以沃什的利率决策更多的是效仿格林斯潘,他是希望市场根据自己的利率决策做出后才进行反应,而不是在事前就与市场进行沟通。正是因为如此,我们要知道,现在市场所面临的状况和以前完全不同。你如果押注市场利率不变,而导致物价水平不会出现有利的变化,那么其实你就是给加息创造了条件。所以现在任何认为不加息的想法,其实本身都是危险的。
当然,这个叙事逻辑还有另外一面。如果大家认为美联储下一次议息会议加息,那么物价有可能会提前做出反应,这就又回到了所谓的镜厅效应。若美联储根据物价的提前反应做出不加息的决定,这反倒会使市场大感意外,其结果就是物价的反弹会更加明显。所以我认为沃什的想法其实非常理想化。
而根据沃什这次在杰克逊霍尔会议上的讲话,已经押上了美联储的信誉,把人们对加息的预期提高了很多。那么如果 9 月份依然不加息的话,则美联储的信用会出现很大的损失。这不仅仅会弱化美元,提高黄金的价格,而且会导致长端美债收益率大幅攀升。
凯文沃什反对的是美联储的前瞻指引,但这一次,他给的前瞻指引信号太明确了。
点赞: 27 转发: 0 回复: 2 收藏: 0
📎 查看原文
回复@贝林厄姆: 所以沃什告诉大家去看市场,而不是要看美联储的前瞻。//@贝林厄姆:回复@买股票的老木匠:感觉沃什过于理想了:但凡美联储的决策是有依据的,而这些依据又是客观的,就会有人提前根据美联储的决策逻辑做预判;而一旦有人预判,就会提前反应,那么美联储决策时的市场数据就是失真的。除非以下两种情形出现
1、美联储的决策逻辑具备不可预测性,例如抽签
2、参与市场的所有人不要了解美联储的决策逻辑,不要去预测,乖乖的等
🔄 转发了
买股票的老木匠
买股票的老木匠
凯文沃什在杰克逊霍尔年会上的讲话,提到了一个非常有意思的比喻,也就是所谓的镜厅效应。这种效应是指我们用两块镜子相互对着,那么由于两块镜子互相反射,所以我们会在两块镜子里面都看到无限的影像。如果一个人恰巧站在镜厅中间,那么它在两块镜子当中将有无限的影像。这会干扰人们对这个人的真实认识。
凯文沃什用这个比喻,来否定美联储的所谓前瞻指引。因为自 2008 年以来,历次美联储的加息会议都会进行前瞻指引,所以这导致市场上基本可以预测到美联储下次议息会议的决策,并且几乎所有的经济参与主体,都会根据自己对下次美联储议息会议的决策提前作出反应。而美联储又要根据市场的实际情况做出下次的议息决策,所以这就成了一次循环反馈。美联储要根据市场情况做出利率决策,而市场情况已经根据美联储的利率决策展望做出了提前反应,这就像镜厅当中的互相反射一样,使得真实的经济状况和利率之间会出现脱节。
所以沃什强调不做前瞻指引,要做一个更安静的美联储。只有这样,市场才能反映出真实的经济状况。比如这一次在杰克逊霍尔会议上的讲话,他反复强调,不能作为前瞻指引使用。而当所有人把他的讲话都不作为前瞻指引时,在逻辑上就可以推导出,所有人都不知道下一次议息会议美联储的决策。也就是人们既不知道下一次会加息、降息,还是维持不变。只有这样,还能反映出现有的利息水平对物价的影响。我们可以想象,如果大家都猜不到下一次美联储的利率决策,那么在现有的利息水平下,物价是不会得到控制的。这样物价就反映了真实的水平,而此时就会导致美联储在 9 月份的议息会议上义无反顾地加息。
所以沃什的利率决策更多的是效仿格林斯潘,他是希望市场根据自己的利率决策做出后才进行反应,而不是在事前就与市场进行沟通。正是因为如此,我们要知道,现在市场所面临的状况和以前完全不同。你如果押注市场利率不变,而导致物价水平不会出现有利的变化,那么其实你就是给加息创造了条件。所以现在任何认为不加息的想法,其实本身都是危险的。
当然,这个叙事逻辑还有另外一面。如果大家认为美联储下一次议息会议加息,那么物价有可能会提前做出反应,这就又回到了所谓的镜厅效应。若美联储根据物价的提前反应做出不加息的决定,这反倒会使市场大感意外,其结果就是物价的反弹会更加明显。所以我认为沃什的想法其实非常理想化。
而根据沃什这次在杰克逊霍尔会议上的讲话,已经押上了美联储的信誉,把人们对加息的预期提高了很多。那么如果 9 月份依然不加息的话,则美联储的信用会出现很大的损失。这不仅仅会弱化美元,提高黄金的价格,而且会导致长端美债收益率大幅攀升。
凯文沃什反对的是美联储的前瞻指引,但这一次,他给的前瞻指引信号太明确了。
点赞: 22 转发: 0 回复: 1 收藏: 0
📎 查看原文
回复@长寂不落: 这些人都在替沃什操心。沃什自己也不知道会加多少,因为他的逻辑框架是看物价。//@长寂不落:回复@买股票的老木匠:叔,现在有人已经预期了他加不了多少[绝望]
🔄 转发了
买股票的老木匠
买股票的老木匠
凯文沃什在杰克逊霍尔年会上的讲话,提到了一个非常有意思的比喻,也就是所谓的镜厅效应。这种效应是指我们用两块镜子相互对着,那么由于两块镜子互相反射,所以我们会在两块镜子里面都看到无限的影像。如果一个人恰巧站在镜厅中间,那么它在两块镜子当中将有无限的影像。这会干扰人们对这个人的真实认识。
凯文沃什用这个比喻,来否定美联储的所谓前瞻指引。因为自 2008 年以来,历次美联储的加息会议都会进行前瞻指引,所以这导致市场上基本可以预测到美联储下次议息会议的决策,并且几乎所有的经济参与主体,都会根据自己对下次美联储议息会议的决策提前作出反应。而美联储又要根据市场的实际情况做出下次的议息决策,所以这就成了一次循环反馈。美联储要根据市场情况做出利率决策,而市场情况已经根据美联储的利率决策展望做出了提前反应,这就像镜厅当中的互相反射一样,使得真实的经济状况和利率之间会出现脱节。
所以沃什强调不做前瞻指引,要做一个更安静的美联储。只有这样,市场才能反映出真实的经济状况。比如这一次在杰克逊霍尔会议上的讲话,他反复强调,不能作为前瞻指引使用。而当所有人把他的讲话都不作为前瞻指引时,在逻辑上就可以推导出,所有人都不知道下一次议息会议美联储的决策。也就是人们既不知道下一次会加息、降息,还是维持不变。只有这样,还能反映出现有的利息水平对物价的影响。我们可以想象,如果大家都猜不到下一次美联储的利率决策,那么在现有的利息水平下,物价是不会得到控制的。这样物价就反映了真实的水平,而此时就会导致美联储在 9 月份的议息会议上义无反顾地加息。
所以沃什的利率决策更多的是效仿格林斯潘,他是希望市场根据自己的利率决策做出后才进行反应,而不是在事前就与市场进行沟通。正是因为如此,我们要知道,现在市场所面临的状况和以前完全不同。你如果押注市场利率不变,而导致物价水平不会出现有利的变化,那么其实你就是给加息创造了条件。所以现在任何认为不加息的想法,其实本身都是危险的。
当然,这个叙事逻辑还有另外一面。如果大家认为美联储下一次议息会议加息,那么物价有可能会提前做出反应,这就又回到了所谓的镜厅效应。若美联储根据物价的提前反应做出不加息的决定,这反倒会使市场大感意外,其结果就是物价的反弹会更加明显。所以我认为沃什的想法其实非常理想化。
而根据沃什这次在杰克逊霍尔会议上的讲话,已经押上了美联储的信誉,把人们对加息的预期提高了很多。那么如果 9 月份依然不加息的话,则美联储的信用会出现很大的损失。这不仅仅会弱化美元,提高黄金的价格,而且会导致长端美债收益率大幅攀升。
凯文沃什反对的是美联储的前瞻指引,但这一次,他给的前瞻指引信号太明确了。
点赞: 27 转发: 0 回复: 1 收藏: 0
📎 查看原文
我今天看到一个家电的修理人员发的自媒体,他说,现在的冰箱全是铝管儿和铁管儿的,根本就买不到铜管的冰箱。虽然他没有明说,但是我感觉他暗示现在的冰箱质量都不好。而我在他的评论区里面回了一句话:我们普通人究竟是为了买铜管还是为了买冰箱?这个说法其实同样也适用于空调,你究竟是为了买空调,还是为了买铜管儿?
点赞: 64 转发: 0 回复: 22 收藏: 0
📎 查看原文
回复@养花种菜写代码: 我觉得你说的话,只是因为你想回避这个问题,或者说你听到这个问题的讨论就会非常不适。//@养花种菜写代码:回复@买股票的老木匠:我觉得,与其去预判美联储的动作,不如多思考,美联储真加息或者降息自己该怎么做。多数人这么关心加息降息,无非是因为自己在投资,舍不得亏而已。既然在投资,咋可能避开亏损呢?不如多思考对策。
🔄 转发了
买股票的老木匠
买股票的老木匠
凯文沃什在杰克逊霍尔年会上的讲话,提到了一个非常有意思的比喻,也就是所谓的镜厅效应。这种效应是指我们用两块镜子相互对着,那么由于两块镜子互相反射,所以我们会在两块镜子里面都看到无限的影像。如果一个人恰巧站在镜厅中间,那么它在两块镜子当中将有无限的影像。这会干扰人们对这个人的真实认识。
凯文沃什用这个比喻,来否定美联储的所谓前瞻指引。因为自 2008 年以来,历次美联储的加息会议都会进行前瞻指引,所以这导致市场上基本可以预测到美联储下次议息会议的决策,并且几乎所有的经济参与主体,都会根据自己对下次美联储议息会议的决策提前作出反应。而美联储又要根据市场的实际情况做出下次的议息决策,所以这就成了一次循环反馈。美联储要根据市场情况做出利率决策,而市场情况已经根据美联储的利率决策展望做出了提前反应,这就像镜厅当中的互相反射一样,使得真实的经济状况和利率之间会出现脱节。
所以沃什强调不做前瞻指引,要做一个更安静的美联储。只有这样,市场才能反映出真实的经济状况。比如这一次在杰克逊霍尔会议上的讲话,他反复强调,不能作为前瞻指引使用。而当所有人把他的讲话都不作为前瞻指引时,在逻辑上就可以推导出,所有人都不知道下一次议息会议美联储的决策。也就是人们既不知道下一次会加息、降息,还是维持不变。只有这样,还能反映出现有的利息水平对物价的影响。我们可以想象,如果大家都猜不到下一次美联储的利率决策,那么在现有的利息水平下,物价是不会得到控制的。这样物价就反映了真实的水平,而此时就会导致美联储在 9 月份的议息会议上义无反顾地加息。
所以沃什的利率决策更多的是效仿格林斯潘,他是希望市场根据自己的利率决策做出后才进行反应,而不是在事前就与市场进行沟通。正是因为如此,我们要知道,现在市场所面临的状况和以前完全不同。你如果押注市场利率不变,而导致物价水平不会出现有利的变化,那么其实你就是给加息创造了条件。所以现在任何认为不加息的想法,其实本身都是危险的。
当然,这个叙事逻辑还有另外一面。如果大家认为美联储下一次议息会议加息,那么物价有可能会提前做出反应,这就又回到了所谓的镜厅效应。若美联储根据物价的提前反应做出不加息的决定,这反倒会使市场大感意外,其结果就是物价的反弹会更加明显。所以我认为沃什的想法其实非常理想化。
而根据沃什这次在杰克逊霍尔会议上的讲话,已经押上了美联储的信誉,把人们对加息的预期提高了很多。那么如果 9 月份依然不加息的话,则美联储的信用会出现很大的损失。这不仅仅会弱化美元,提高黄金的价格,而且会导致长端美债收益率大幅攀升。
凯文沃什反对的是美联储的前瞻指引,但这一次,他给的前瞻指引信号太明确了。
点赞: 9 转发: 0 回复: 0 收藏: 1
📎 查看原文
回复@YYccccc: 一切看数据,你不要有任何逾期。//@YYccccc:回复@买股票的老木匠:难道真要今年加息1-2次,明年再回归降息[想一下]
🔄 转发了
买股票的老木匠
买股票的老木匠
凯文沃什在杰克逊霍尔年会上的讲话,提到了一个非常有意思的比喻,也就是所谓的镜厅效应。这种效应是指我们用两块镜子相互对着,那么由于两块镜子互相反射,所以我们会在两块镜子里面都看到无限的影像。如果一个人恰巧站在镜厅中间,那么它在两块镜子当中将有无限的影像。这会干扰人们对这个人的真实认识。
凯文沃什用这个比喻,来否定美联储的所谓前瞻指引。因为自 2008 年以来,历次美联储的加息会议都会进行前瞻指引,所以这导致市场上基本可以预测到美联储下次议息会议的决策,并且几乎所有的经济参与主体,都会根据自己对下次美联储议息会议的决策提前作出反应。而美联储又要根据市场的实际情况做出下次的议息决策,所以这就成了一次循环反馈。美联储要根据市场情况做出利率决策,而市场情况已经根据美联储的利率决策展望做出了提前反应,这就像镜厅当中的互相反射一样,使得真实的经济状况和利率之间会出现脱节。
所以沃什强调不做前瞻指引,要做一个更安静的美联储。只有这样,市场才能反映出真实的经济状况。比如这一次在杰克逊霍尔会议上的讲话,他反复强调,不能作为前瞻指引使用。而当所有人把他的讲话都不作为前瞻指引时,在逻辑上就可以推导出,所有人都不知道下一次议息会议美联储的决策。也就是人们既不知道下一次会加息、降息,还是维持不变。只有这样,还能反映出现有的利息水平对物价的影响。我们可以想象,如果大家都猜不到下一次美联储的利率决策,那么在现有的利息水平下,物价是不会得到控制的。这样物价就反映了真实的水平,而此时就会导致美联储在 9 月份的议息会议上义无反顾地加息。
所以沃什的利率决策更多的是效仿格林斯潘,他是希望市场根据自己的利率决策做出后才进行反应,而不是在事前就与市场进行沟通。正是因为如此,我们要知道,现在市场所面临的状况和以前完全不同。你如果押注市场利率不变,而导致物价水平不会出现有利的变化,那么其实你就是给加息创造了条件。所以现在任何认为不加息的想法,其实本身都是危险的。
当然,这个叙事逻辑还有另外一面。如果大家认为美联储下一次议息会议加息,那么物价有可能会提前做出反应,这就又回到了所谓的镜厅效应。若美联储根据物价的提前反应做出不加息的决定,这反倒会使市场大感意外,其结果就是物价的反弹会更加明显。所以我认为沃什的想法其实非常理想化。
而根据沃什这次在杰克逊霍尔会议上的讲话,已经押上了美联储的信誉,把人们对加息的预期提高了很多。那么如果 9 月份依然不加息的话,则美联储的信用会出现很大的损失。这不仅仅会弱化美元,提高黄金的价格,而且会导致长端美债收益率大幅攀升。
凯文沃什反对的是美联储的前瞻指引,但这一次,他给的前瞻指引信号太明确了。
点赞: 12 转发: 0 回复: 1 收藏: 1
📎 查看原文
回复@X2024: 因为他告诉市场一个预期,就是以后不要有任何预期。//@X2024:回复@买股票的老木匠:他自己这次讲话就有点镜厅效应
🔄 转发了
买股票的老木匠
买股票的老木匠
凯文沃什在杰克逊霍尔年会上的讲话,提到了一个非常有意思的比喻,也就是所谓的镜厅效应。这种效应是指我们用两块镜子相互对着,那么由于两块镜子互相反射,所以我们会在两块镜子里面都看到无限的影像。如果一个人恰巧站在镜厅中间,那么它在两块镜子当中将有无限的影像。这会干扰人们对这个人的真实认识。
凯文沃什用这个比喻,来否定美联储的所谓前瞻指引。因为自 2008 年以来,历次美联储的加息会议都会进行前瞻指引,所以这导致市场上基本可以预测到美联储下次议息会议的决策,并且几乎所有的经济参与主体,都会根据自己对下次美联储议息会议的决策提前作出反应。而美联储又要根据市场的实际情况做出下次的议息决策,所以这就成了一次循环反馈。美联储要根据市场情况做出利率决策,而市场情况已经根据美联储的利率决策展望做出了提前反应,这就像镜厅当中的互相反射一样,使得真实的经济状况和利率之间会出现脱节。
所以沃什强调不做前瞻指引,要做一个更安静的美联储。只有这样,市场才能反映出真实的经济状况。比如这一次在杰克逊霍尔会议上的讲话,他反复强调,不能作为前瞻指引使用。而当所有人把他的讲话都不作为前瞻指引时,在逻辑上就可以推导出,所有人都不知道下一次议息会议美联储的决策。也就是人们既不知道下一次会加息、降息,还是维持不变。只有这样,还能反映出现有的利息水平对物价的影响。我们可以想象,如果大家都猜不到下一次美联储的利率决策,那么在现有的利息水平下,物价是不会得到控制的。这样物价就反映了真实的水平,而此时就会导致美联储在 9 月份的议息会议上义无反顾地加息。
所以沃什的利率决策更多的是效仿格林斯潘,他是希望市场根据自己的利率决策做出后才进行反应,而不是在事前就与市场进行沟通。正是因为如此,我们要知道,现在市场所面临的状况和以前完全不同。你如果押注市场利率不变,而导致物价水平不会出现有利的变化,那么其实你就是给加息创造了条件。所以现在任何认为不加息的想法,其实本身都是危险的。
当然,这个叙事逻辑还有另外一面。如果大家认为美联储下一次议息会议加息,那么物价有可能会提前做出反应,这就又回到了所谓的镜厅效应。若美联储根据物价的提前反应做出不加息的决定,这反倒会使市场大感意外,其结果就是物价的反弹会更加明显。所以我认为沃什的想法其实非常理想化。
而根据沃什这次在杰克逊霍尔会议上的讲话,已经押上了美联储的信誉,把人们对加息的预期提高了很多。那么如果 9 月份依然不加息的话,则美联储的信用会出现很大的损失。这不仅仅会弱化美元,提高黄金的价格,而且会导致长端美债收益率大幅攀升。
凯文沃什反对的是美联储的前瞻指引,但这一次,他给的前瞻指引信号太明确了。
点赞: 17 转发: 0 回复: 2 收藏: 0
📎 查看原文
回复@等耐果儿: 我可以明确地告诉你,这几乎是沃什最后一次说这么明确的话。以后的市场,你不要期待美联储的主席告诉你加或不加,他甚至都不会说话。//@等耐果儿:回复@买股票的老木匠:如果预计不加息,市场没反应,那通胀数据下不来,沃什要守承诺根据数据加息;如果市场根据加息的预期反应过了,数据反倒变好了,数据不支持加息了。是这样理解么?
🔄 转发了
买股票的老木匠
买股票的老木匠
凯文沃什在杰克逊霍尔年会上的讲话,提到了一个非常有意思的比喻,也就是所谓的镜厅效应。这种效应是指我们用两块镜子相互对着,那么由于两块镜子互相反射,所以我们会在两块镜子里面都看到无限的影像。如果一个人恰巧站在镜厅中间,那么它在两块镜子当中将有无限的影像。这会干扰人们对这个人的真实认识。
凯文沃什用这个比喻,来否定美联储的所谓前瞻指引。因为自 2008 年以来,历次美联储的加息会议都会进行前瞻指引,所以这导致市场上基本可以预测到美联储下次议息会议的决策,并且几乎所有的经济参与主体,都会根据自己对下次美联储议息会议的决策提前作出反应。而美联储又要根据市场的实际情况做出下次的议息决策,所以这就成了一次循环反馈。美联储要根据市场情况做出利率决策,而市场情况已经根据美联储的利率决策展望做出了提前反应,这就像镜厅当中的互相反射一样,使得真实的经济状况和利率之间会出现脱节。
所以沃什强调不做前瞻指引,要做一个更安静的美联储。只有这样,市场才能反映出真实的经济状况。比如这一次在杰克逊霍尔会议上的讲话,他反复强调,不能作为前瞻指引使用。而当所有人把他的讲话都不作为前瞻指引时,在逻辑上就可以推导出,所有人都不知道下一次议息会议美联储的决策。也就是人们既不知道下一次会加息、降息,还是维持不变。只有这样,还能反映出现有的利息水平对物价的影响。我们可以想象,如果大家都猜不到下一次美联储的利率决策,那么在现有的利息水平下,物价是不会得到控制的。这样物价就反映了真实的水平,而此时就会导致美联储在 9 月份的议息会议上义无反顾地加息。
所以沃什的利率决策更多的是效仿格林斯潘,他是希望市场根据自己的利率决策做出后才进行反应,而不是在事前就与市场进行沟通。正是因为如此,我们要知道,现在市场所面临的状况和以前完全不同。你如果押注市场利率不变,而导致物价水平不会出现有利的变化,那么其实你就是给加息创造了条件。所以现在任何认为不加息的想法,其实本身都是危险的。
当然,这个叙事逻辑还有另外一面。如果大家认为美联储下一次议息会议加息,那么物价有可能会提前做出反应,这就又回到了所谓的镜厅效应。若美联储根据物价的提前反应做出不加息的决定,这反倒会使市场大感意外,其结果就是物价的反弹会更加明显。所以我认为沃什的想法其实非常理想化。
而根据沃什这次在杰克逊霍尔会议上的讲话,已经押上了美联储的信誉,把人们对加息的预期提高了很多。那么如果 9 月份依然不加息的话,则美联储的信用会出现很大的损失。这不仅仅会弱化美元,提高黄金的价格,而且会导致长端美债收益率大幅攀升。
凯文沃什反对的是美联储的前瞻指引,但这一次,他给的前瞻指引信号太明确了。
点赞: 20 转发: 0 回复: 2 收藏: 0
📎 查看原文
其实简单来说就是,如果现在市场都预计不加息,那就一定会加。而如果现在市场预计加息的话,那就有可能不加,但这一次不加会损害美联储的信誉。我认为这一次沃什已经把话说明了,他主要是为了扭转过去的模式。而在以后,他是不会有这么明确的表态的。这绝不是像很多人说的嘴炮加息那么简单。
🔄 转发了
买股票的老木匠
买股票的老木匠
凯文沃什在杰克逊霍尔年会上的讲话,提到了一个非常有意思的比喻,也就是所谓的镜厅效应。这种效应是指我们用两块镜子相互对着,那么由于两块镜子互相反射,所以我们会在两块镜子里面都看到无限的影像。如果一个人恰巧站在镜厅中间,那么它在两块镜子当中将有无限的影像。这会干扰人们对这个人的真实认识。
凯文沃什用这个比喻,来否定美联储的所谓前瞻指引。因为自 2008 年以来,历次美联储的加息会议都会进行前瞻指引,所以这导致市场上基本可以预测到美联储下次议息会议的决策,并且几乎所有的经济参与主体,都会根据自己对下次美联储议息会议的决策提前作出反应。而美联储又要根据市场的实际情况做出下次的议息决策,所以这就成了一次循环反馈。美联储要根据市场情况做出利率决策,而市场情况已经根据美联储的利率决策展望做出了提前反应,这就像镜厅当中的互相反射一样,使得真实的经济状况和利率之间会出现脱节。
所以沃什强调不做前瞻指引,要做一个更安静的美联储。只有这样,市场才能反映出真实的经济状况。比如这一次在杰克逊霍尔会议上的讲话,他反复强调,不能作为前瞻指引使用。而当所有人把他的讲话都不作为前瞻指引时,在逻辑上就可以推导出,所有人都不知道下一次议息会议美联储的决策。也就是人们既不知道下一次会加息、降息,还是维持不变。只有这样,还能反映出现有的利息水平对物价的影响。我们可以想象,如果大家都猜不到下一次美联储的利率决策,那么在现有的利息水平下,物价是不会得到控制的。这样物价就反映了真实的水平,而此时就会导致美联储在 9 月份的议息会议上义无反顾地加息。
所以沃什的利率决策更多的是效仿格林斯潘,他是希望市场根据自己的利率决策做出后才进行反应,而不是在事前就与市场进行沟通。正是因为如此,我们要知道,现在市场所面临的状况和以前完全不同。你如果押注市场利率不变,而导致物价水平不会出现有利的变化,那么其实你就是给加息创造了条件。所以现在任何认为不加息的想法,其实本身都是危险的。
当然,这个叙事逻辑还有另外一面。如果大家认为美联储下一次议息会议加息,那么物价有可能会提前做出反应,这就又回到了所谓的镜厅效应。若美联储根据物价的提前反应做出不加息的决定,这反倒会使市场大感意外,其结果就是物价的反弹会更加明显。所以我认为沃什的想法其实非常理想化。
而根据沃什这次在杰克逊霍尔会议上的讲话,已经押上了美联储的信誉,把人们对加息的预期提高了很多。那么如果 9 月份依然不加息的话,则美联储的信用会出现很大的损失。这不仅仅会弱化美元,提高黄金的价格,而且会导致长端美债收益率大幅攀升。
凯文沃什反对的是美联储的前瞻指引,但这一次,他给的前瞻指引信号太明确了。
点赞: 189 转发: 0 回复: 77 收藏: 8
📎 查看原文
回复@要有仁义礼智信: 不是。是无论谁跟你讨论一个什么问题,你都会首先想到你自己的投资。换句话说,你并没有兴趣看这篇帖子里面所讲的,你感兴趣的只是自己的投资。而这对你接受外来的新信息是极端不利的。//@要有仁义礼智信:回复@买股票的老木匠:叔我没懂这里的代入感[裂开]是因为提到有色了吗
🔄 转发了
买股票的老木匠
买股票的老木匠
凯文沃什在杰克逊霍尔年会上的讲话,提到了一个非常有意思的比喻,也就是所谓的镜厅效应。这种效应是指我们用两块镜子相互对着,那么由于两块镜子互相反射,所以我们会在两块镜子里面都看到无限的影像。如果一个人恰巧站在镜厅中间,那么它在两块镜子当中将有无限的影像。这会干扰人们对这个人的真实认识。
凯文沃什用这个比喻,来否定美联储的所谓前瞻指引。因为自 2008 年以来,历次美联储的加息会议都会进行前瞻指引,所以这导致市场上基本可以预测到美联储下次议息会议的决策,并且几乎所有的经济参与主体,都会根据自己对下次美联储议息会议的决策提前作出反应。而美联储又要根据市场的实际情况做出下次的议息决策,所以这就成了一次循环反馈。美联储要根据市场情况做出利率决策,而市场情况已经根据美联储的利率决策展望做出了提前反应,这就像镜厅当中的互相反射一样,使得真实的经济状况和利率之间会出现脱节。
所以沃什强调不做前瞻指引,要做一个更安静的美联储。只有这样,市场才能反映出真实的经济状况。比如这一次在杰克逊霍尔会议上的讲话,他反复强调,不能作为前瞻指引使用。而当所有人把他的讲话都不作为前瞻指引时,在逻辑上就可以推导出,所有人都不知道下一次议息会议美联储的决策。也就是人们既不知道下一次会加息、降息,还是维持不变。只有这样,还能反映出现有的利息水平对物价的影响。我们可以想象,如果大家都猜不到下一次美联储的利率决策,那么在现有的利息水平下,物价是不会得到控制的。这样物价就反映了真实的水平,而此时就会导致美联储在 9 月份的议息会议上义无反顾地加息。
所以沃什的利率决策更多的是效仿格林斯潘,他是希望市场根据自己的利率决策做出后才进行反应,而不是在事前就与市场进行沟通。正是因为如此,我们要知道,现在市场所面临的状况和以前完全不同。你如果押注市场利率不变,而导致物价水平不会出现有利的变化,那么其实你就是给加息创造了条件。所以现在任何认为不加息的想法,其实本身都是危险的。
当然,这个叙事逻辑还有另外一面。如果大家认为美联储下一次议息会议加息,那么物价有可能会提前做出反应,这就又回到了所谓的镜厅效应。若美联储根据物价的提前反应做出不加息的决定,这反倒会使市场大感意外,其结果就是物价的反弹会更加明显。所以我认为沃什的想法其实非常理想化。
而根据沃什这次在杰克逊霍尔会议上的讲话,已经押上了美联储的信誉,把人们对加息的预期提高了很多。那么如果 9 月份依然不加息的话,则美联储的信用会出现很大的损失。这不仅仅会弱化美元,提高黄金的价格,而且会导致长端美债收益率大幅攀升。
凯文沃什反对的是美联储的前瞻指引,但这一次,他给的前瞻指引信号太明确了。
点赞: 27 转发: 0 回复: 3 收藏: 0
📎 查看原文
回复@要有仁义礼智信: 你的代入感太强了。//@要有仁义礼智信:回复@买股票的老木匠:其实很简单,暂时离开有色黄金的投资就可以了,不可预测才叫做风险
🔄 转发了
买股票的老木匠
买股票的老木匠
凯文沃什在杰克逊霍尔年会上的讲话,提到了一个非常有意思的比喻,也就是所谓的镜厅效应。这种效应是指我们用两块镜子相互对着,那么由于两块镜子互相反射,所以我们会在两块镜子里面都看到无限的影像。如果一个人恰巧站在镜厅中间,那么它在两块镜子当中将有无限的影像。这会干扰人们对这个人的真实认识。
凯文沃什用这个比喻,来否定美联储的所谓前瞻指引。因为自 2008 年以来,历次美联储的加息会议都会进行前瞻指引,所以这导致市场上基本可以预测到美联储下次议息会议的决策,并且几乎所有的经济参与主体,都会根据自己对下次美联储议息会议的决策提前作出反应。而美联储又要根据市场的实际情况做出下次的议息决策,所以这就成了一次循环反馈。美联储要根据市场情况做出利率决策,而市场情况已经根据美联储的利率决策展望做出了提前反应,这就像镜厅当中的互相反射一样,使得真实的经济状况和利率之间会出现脱节。
所以沃什强调不做前瞻指引,要做一个更安静的美联储。只有这样,市场才能反映出真实的经济状况。比如这一次在杰克逊霍尔会议上的讲话,他反复强调,不能作为前瞻指引使用。而当所有人把他的讲话都不作为前瞻指引时,在逻辑上就可以推导出,所有人都不知道下一次议息会议美联储的决策。也就是人们既不知道下一次会加息、降息,还是维持不变。只有这样,还能反映出现有的利息水平对物价的影响。我们可以想象,如果大家都猜不到下一次美联储的利率决策,那么在现有的利息水平下,物价是不会得到控制的。这样物价就反映了真实的水平,而此时就会导致美联储在 9 月份的议息会议上义无反顾地加息。
所以沃什的利率决策更多的是效仿格林斯潘,他是希望市场根据自己的利率决策做出后才进行反应,而不是在事前就与市场进行沟通。正是因为如此,我们要知道,现在市场所面临的状况和以前完全不同。你如果押注市场利率不变,而导致物价水平不会出现有利的变化,那么其实你就是给加息创造了条件。所以现在任何认为不加息的想法,其实本身都是危险的。
当然,这个叙事逻辑还有另外一面。如果大家认为美联储下一次议息会议加息,那么物价有可能会提前做出反应,这就又回到了所谓的镜厅效应。若美联储根据物价的提前反应做出不加息的决定,这反倒会使市场大感意外,其结果就是物价的反弹会更加明显。所以我认为沃什的想法其实非常理想化。
而根据沃什这次在杰克逊霍尔会议上的讲话,已经押上了美联储的信誉,把人们对加息的预期提高了很多。那么如果 9 月份依然不加息的话,则美联储的信用会出现很大的损失。这不仅仅会弱化美元,提高黄金的价格,而且会导致长端美债收益率大幅攀升。
凯文沃什反对的是美联储的前瞻指引,但这一次,他给的前瞻指引信号太明确了。
点赞: 23 转发: 0 回复: 4 收藏: 0
📎 查看原文
凯文沃什在杰克逊霍尔年会上的讲话,提到了一个非常有意思的比喻,也就是所谓的镜厅效应。这种效应是指我们用两块镜子相互对着,那么由于两块镜子互相反射,所以我们会在两块镜子里面都看到无限的影像。如果一个人恰巧站在镜厅中间,那么它在两块镜子当中将有无限的影像。这会干扰人们对这个人的真实认识。
凯文沃什用这个比喻,来否定美联储的所谓前瞻指引。因为自 2008 年以来,历次美联储的加息会议都会进行前瞻指引,所以这导致市场上基本可以预测到美联储下次议息会议的决策,并且几乎所有的经济参与主体,都会根据自己对下次美联储议息会议的决策提前作出反应。而美联储又要根据市场的实际情况做出下次的议息决策,所以这就成了一次循环反馈。美联储要根据市场情况做出利率决策,而市场情况已经根据美联储的利率决策展望做出了提前反应,这就像镜厅当中的互相反射一样,使得真实的经济状况和利率之间会出现脱节。
所以沃什强调不做前瞻指引,要做一个更安静的美联储。只有这样,市场才能反映出真实的经济状况。比如这一次在杰克逊霍尔会议上的讲话,他反复强调,不能作为前瞻指引使用。而当所有人把他的讲话都不作为前瞻指引时,在逻辑上就可以推导出,所有人都不知道下一次议息会议美联储的决策。也就是人们既不知道下一次会加息、降息,还是维持不变。只有这样,还能反映出现有的利息水平对物价的影响。我们可以想象,如果大家都猜不到下一次美联储的利率决策,那么在现有的利息水平下,物价是不会得到控制的。这样物价就反映了真实的水平,而此时就会导致美联储在 9 月份的议息会议上义无反顾地加息。
所以沃什的利率决策更多的是效仿格林斯潘,他是希望市场根据自己的利率决策做出后才进行反应,而不是在事前就与市场进行沟通。正是因为如此,我们要知道,现在市场所面临的状况和以前完全不同。你如果押注市场利率不变,而导致物价水平不会出现有利的变化,那么其实你就是给加息创造了条件。所以现在任何认为不加息的想法,其实本身都是危险的。
当然,这个叙事逻辑还有另外一面。如果大家认为美联储下一次议息会议加息,那么物价有可能会提前做出反应,这就又回到了所谓的镜厅效应。若美联储根据物价的提前反应做出不加息的决定,这反倒会使市场大感意外,其结果就是物价的反弹会更加明显。所以我认为沃什的想法其实非常理想化。
而根据沃什这次在杰克逊霍尔会议上的讲话,已经押上了美联储的信誉,把人们对加息的预期提高了很多。那么如果 9 月份依然不加息的话,则美联储的信用会出现很大的损失。这不仅仅会弱化美元,提高黄金的价格,而且会导致长端美债收益率大幅攀升。
凯文沃什反对的是美联储的前瞻指引,但这一次,他给的前瞻指引信号太明确了。
点赞: 409 转发: 4 回复: 65 收藏: 104
📎 查看原文
[抠鼻]
🔄 转发了
选
选优选强选低估
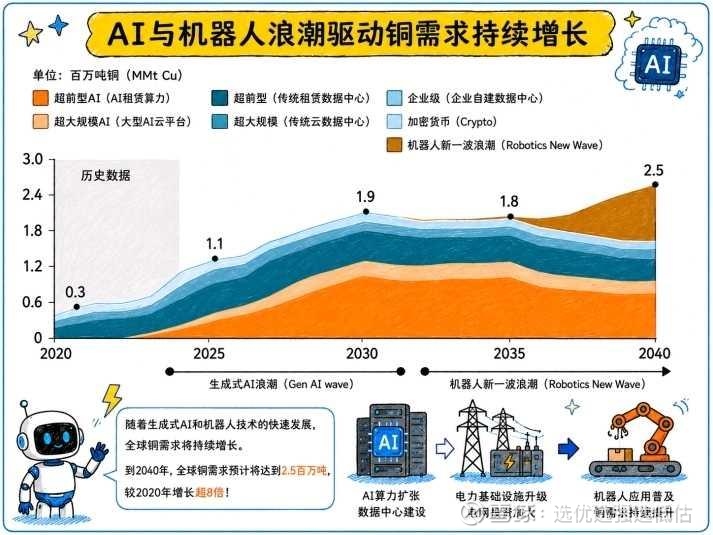
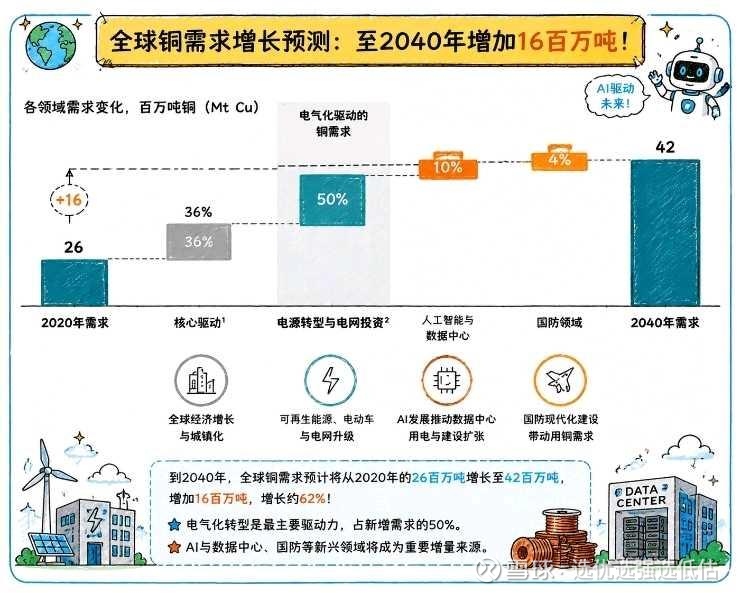
从铜价的长期历史走势来看,铜不是严格意义上的周期性金属,而是能够跨越周期,具有强大抗通胀能力的价格成长型金属。
1960年至今,全球铜价以美元计价呈现长期震荡上行趋势,价格从650美元/吨攀升至13000美元/吨以上。通过长周期回溯可发现,铜价不受单一变量持续驱动,货币政策、PMI、汇率、股市等指标仅在特定阶段有效,不同时期影响铜价的核心因素与权重差异极大。
中信建投期货2026年3月发布的深度报告《论铜的黄金十年:世界铜价史规律》,对1960年以来65年全球铜价运行周期、核心驱动逻辑、历史规律与未来趋势进行全面梳理与总结。报告核心结论为:铜价存在显著的7-10年周期规律,已历经四轮超级周期与三轮低迷周期,当前正处于2020年开启的第四轮超级周期中期,在绿色能源与新质生产力驱动下,铜价具备中长期上涨的结构性基础。
前三轮超级周期分别对应欧美重建、东亚工业化、中国城镇化,均为传统需求驱动;本轮周期则是绿色转型+科技革命+战略储备三重驱动,需求场景更多元、周期更长、韧性更强。同时,铜矿新增产能有限,供应端约束强于历史周期,供需格局更有利于价格上行。
中国经济从高速增长转向高质量发展,具备强劲韧性;美国经济放缓但通胀黏性强,供应链重构支撑需求;全球地缘冲突频发,资源品战略价值提升。货币层面,全球利率逐步见顶回落,流动性环境趋于宽松,与铜价上行周期形成共振。
当前,铜价正处于2020年开启的第四轮超级周期中期,绿色能源革命与新质生产力构建了前所未有的庞大需求场景,战略囤铜、供应约束、流动性宽松共同构成上涨支撑,铜的“黄金十年”已实质性开启。对于投资者、产业企业而言,把握铜价长周期上行趋势,理解需求驱动与价格韧性本质,是应对市场波动、制定策略的核心依据。中长期来看,铜作为战略金属的价值将持续重估,周期上行趋势仍将延续。
$紫金矿业(SH601899)$ $紫金矿业(02899)$ $洛阳钼业(SH603993)$
动态图片
动态图片
点赞: 46 转发: 0 回复: 23 收藏: 2
📎 查看原文
聊天也没人儿啊。
点赞: 146 转发: 0 回复: 79 收藏: 1
📎 查看原文
回复@涪城韭菜: 刚上一年级?//@涪城韭菜:回复@买股票的老木匠:今天给娃娃报名 查看图片
🔄 转发了
买股票的老木匠
买股票的老木匠
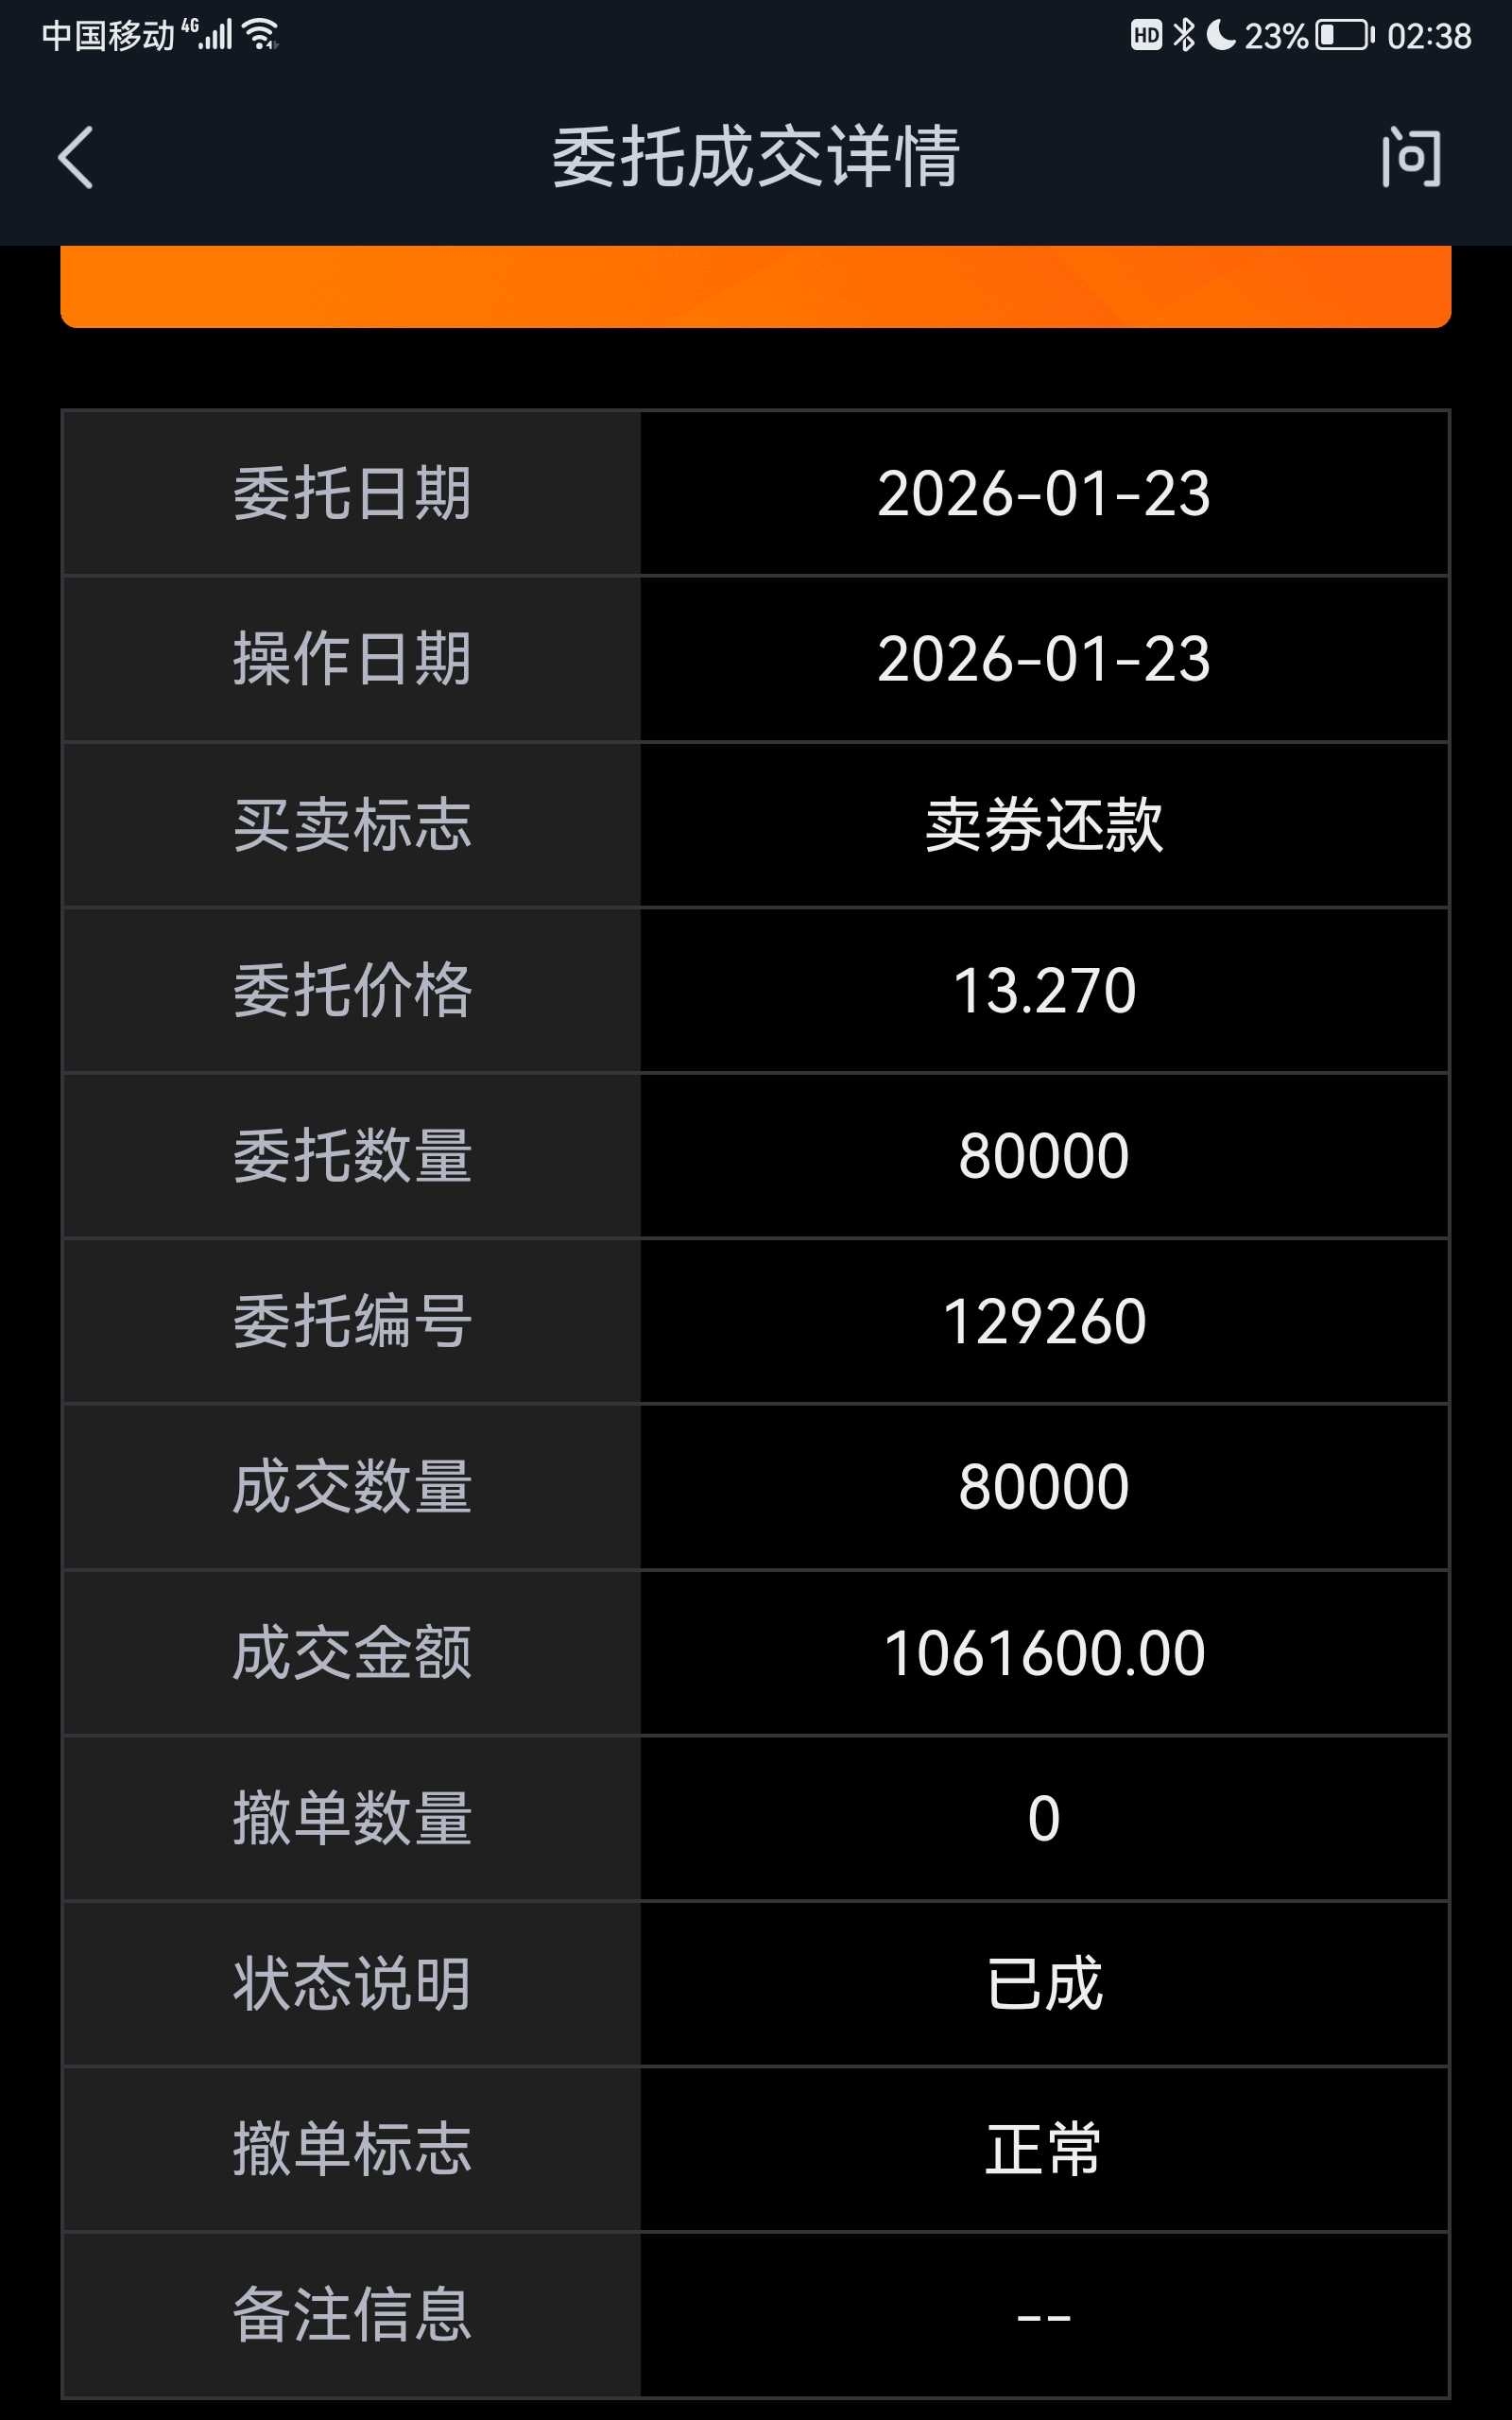
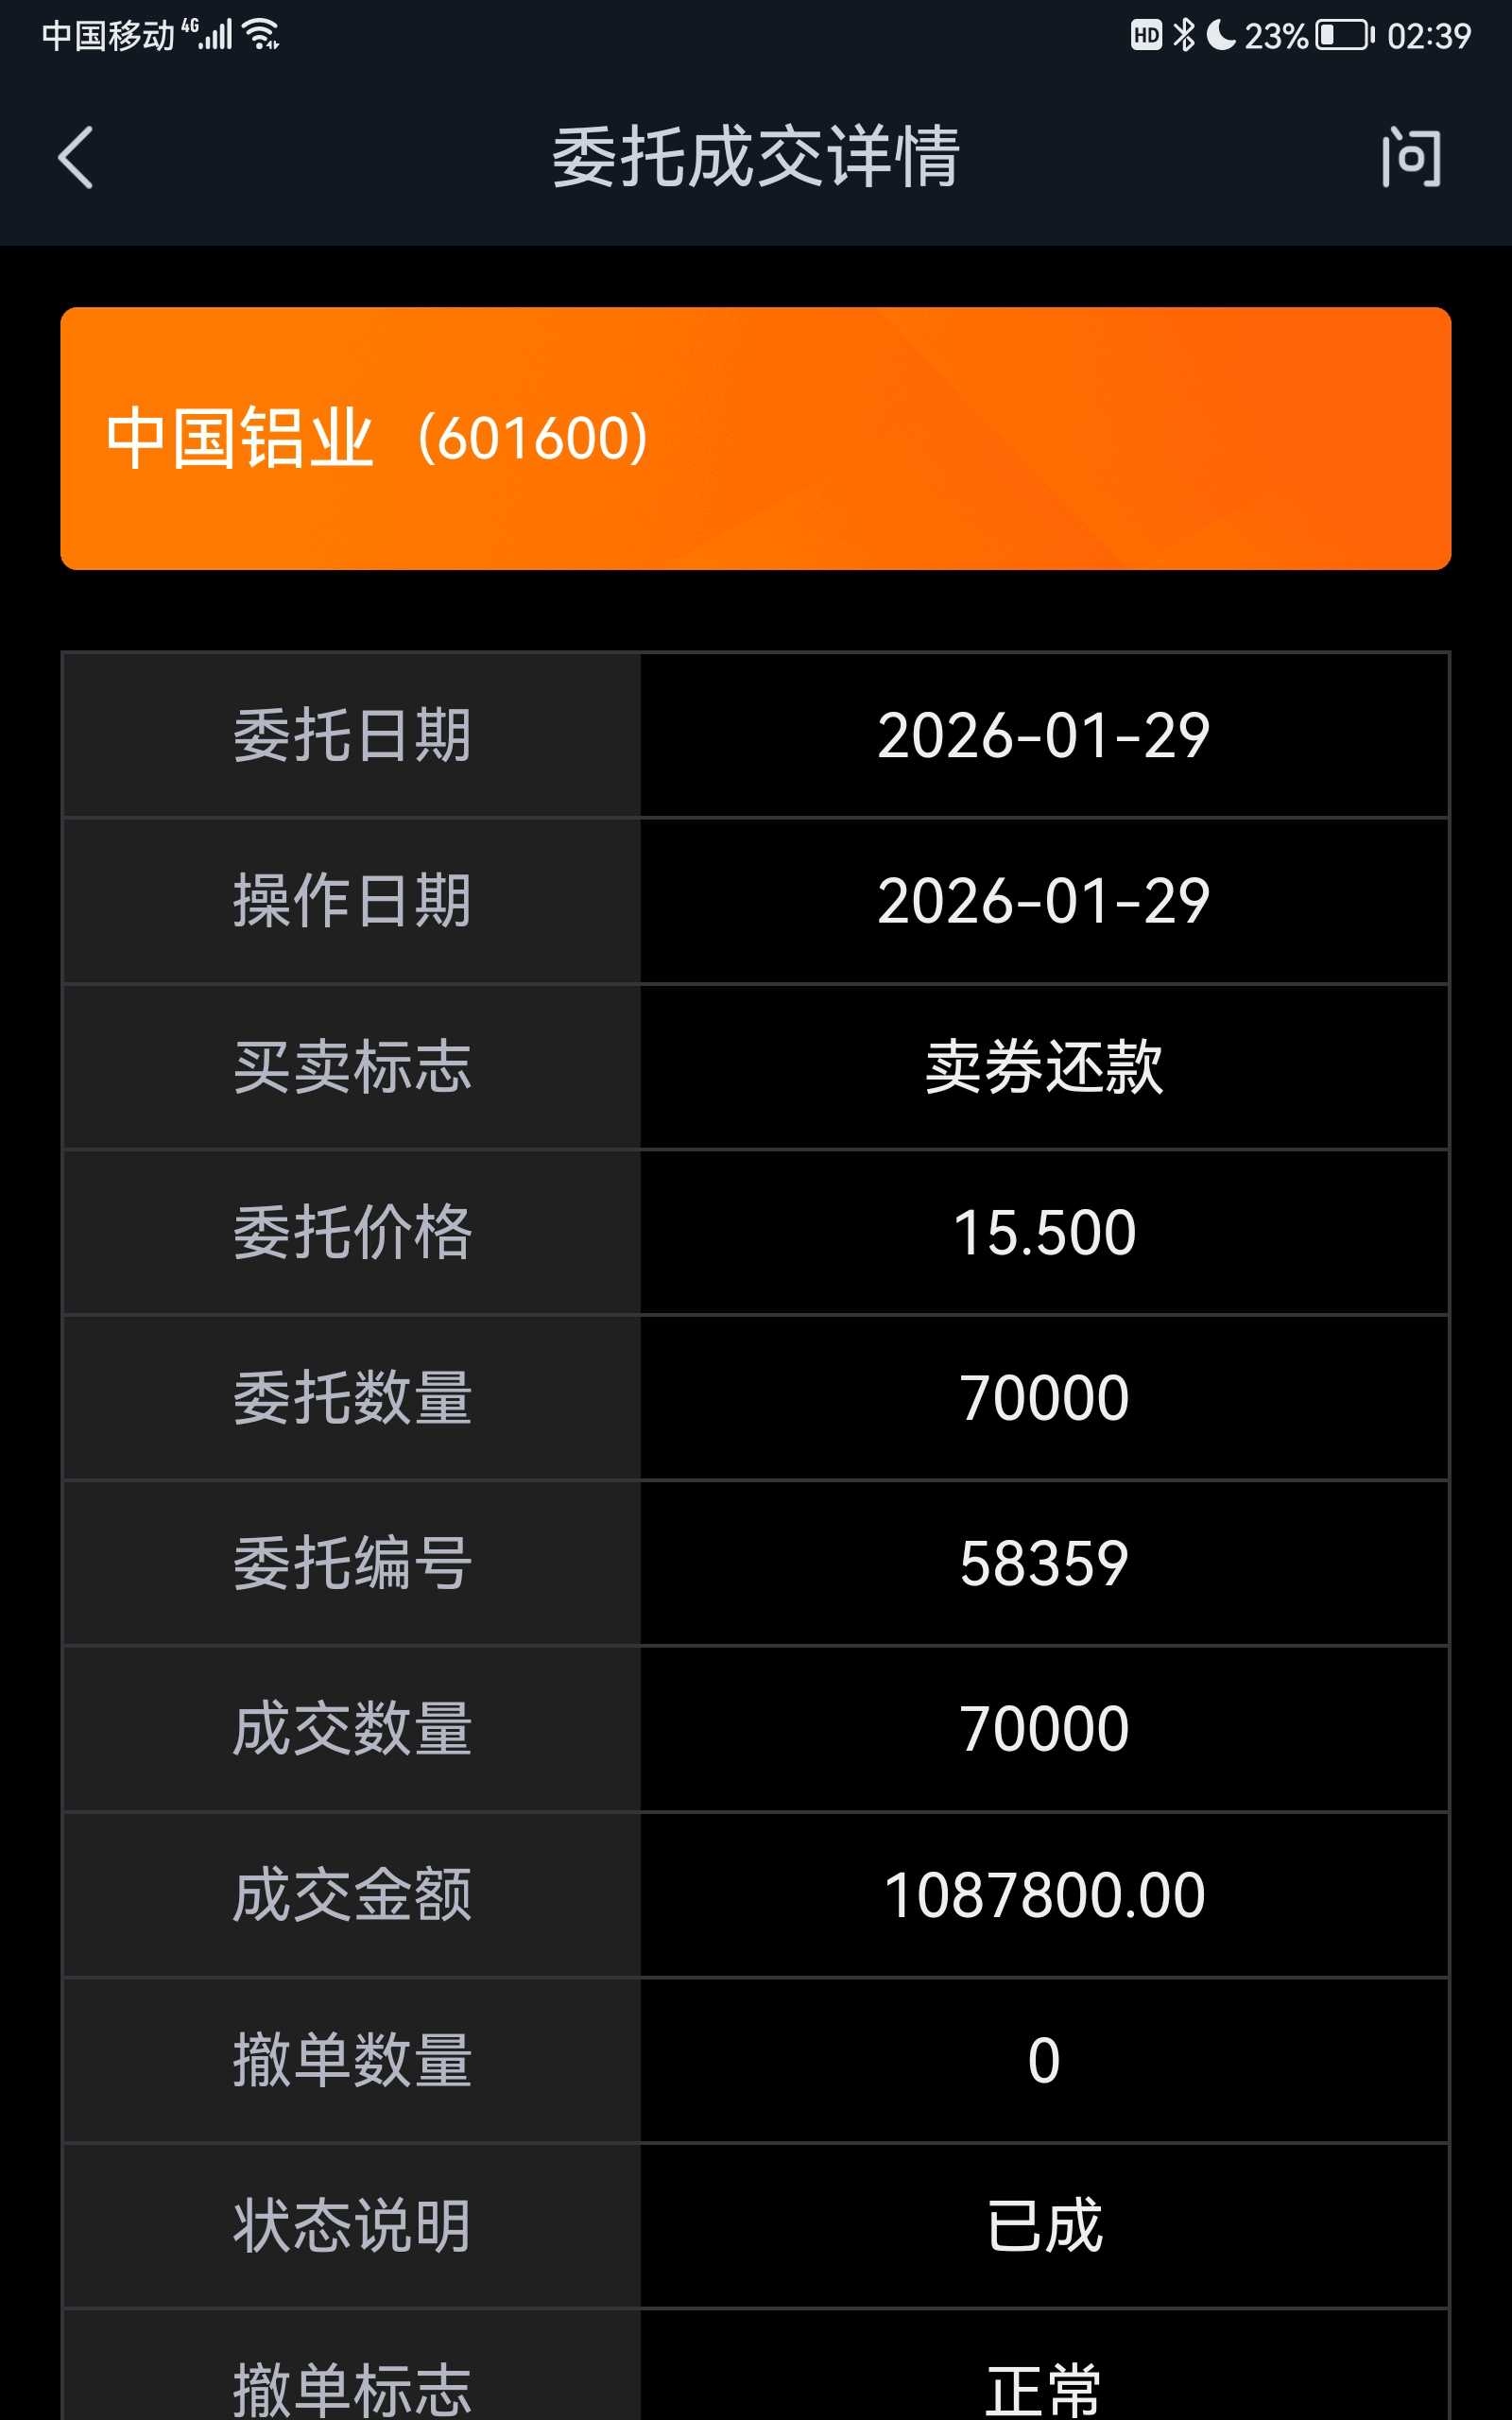
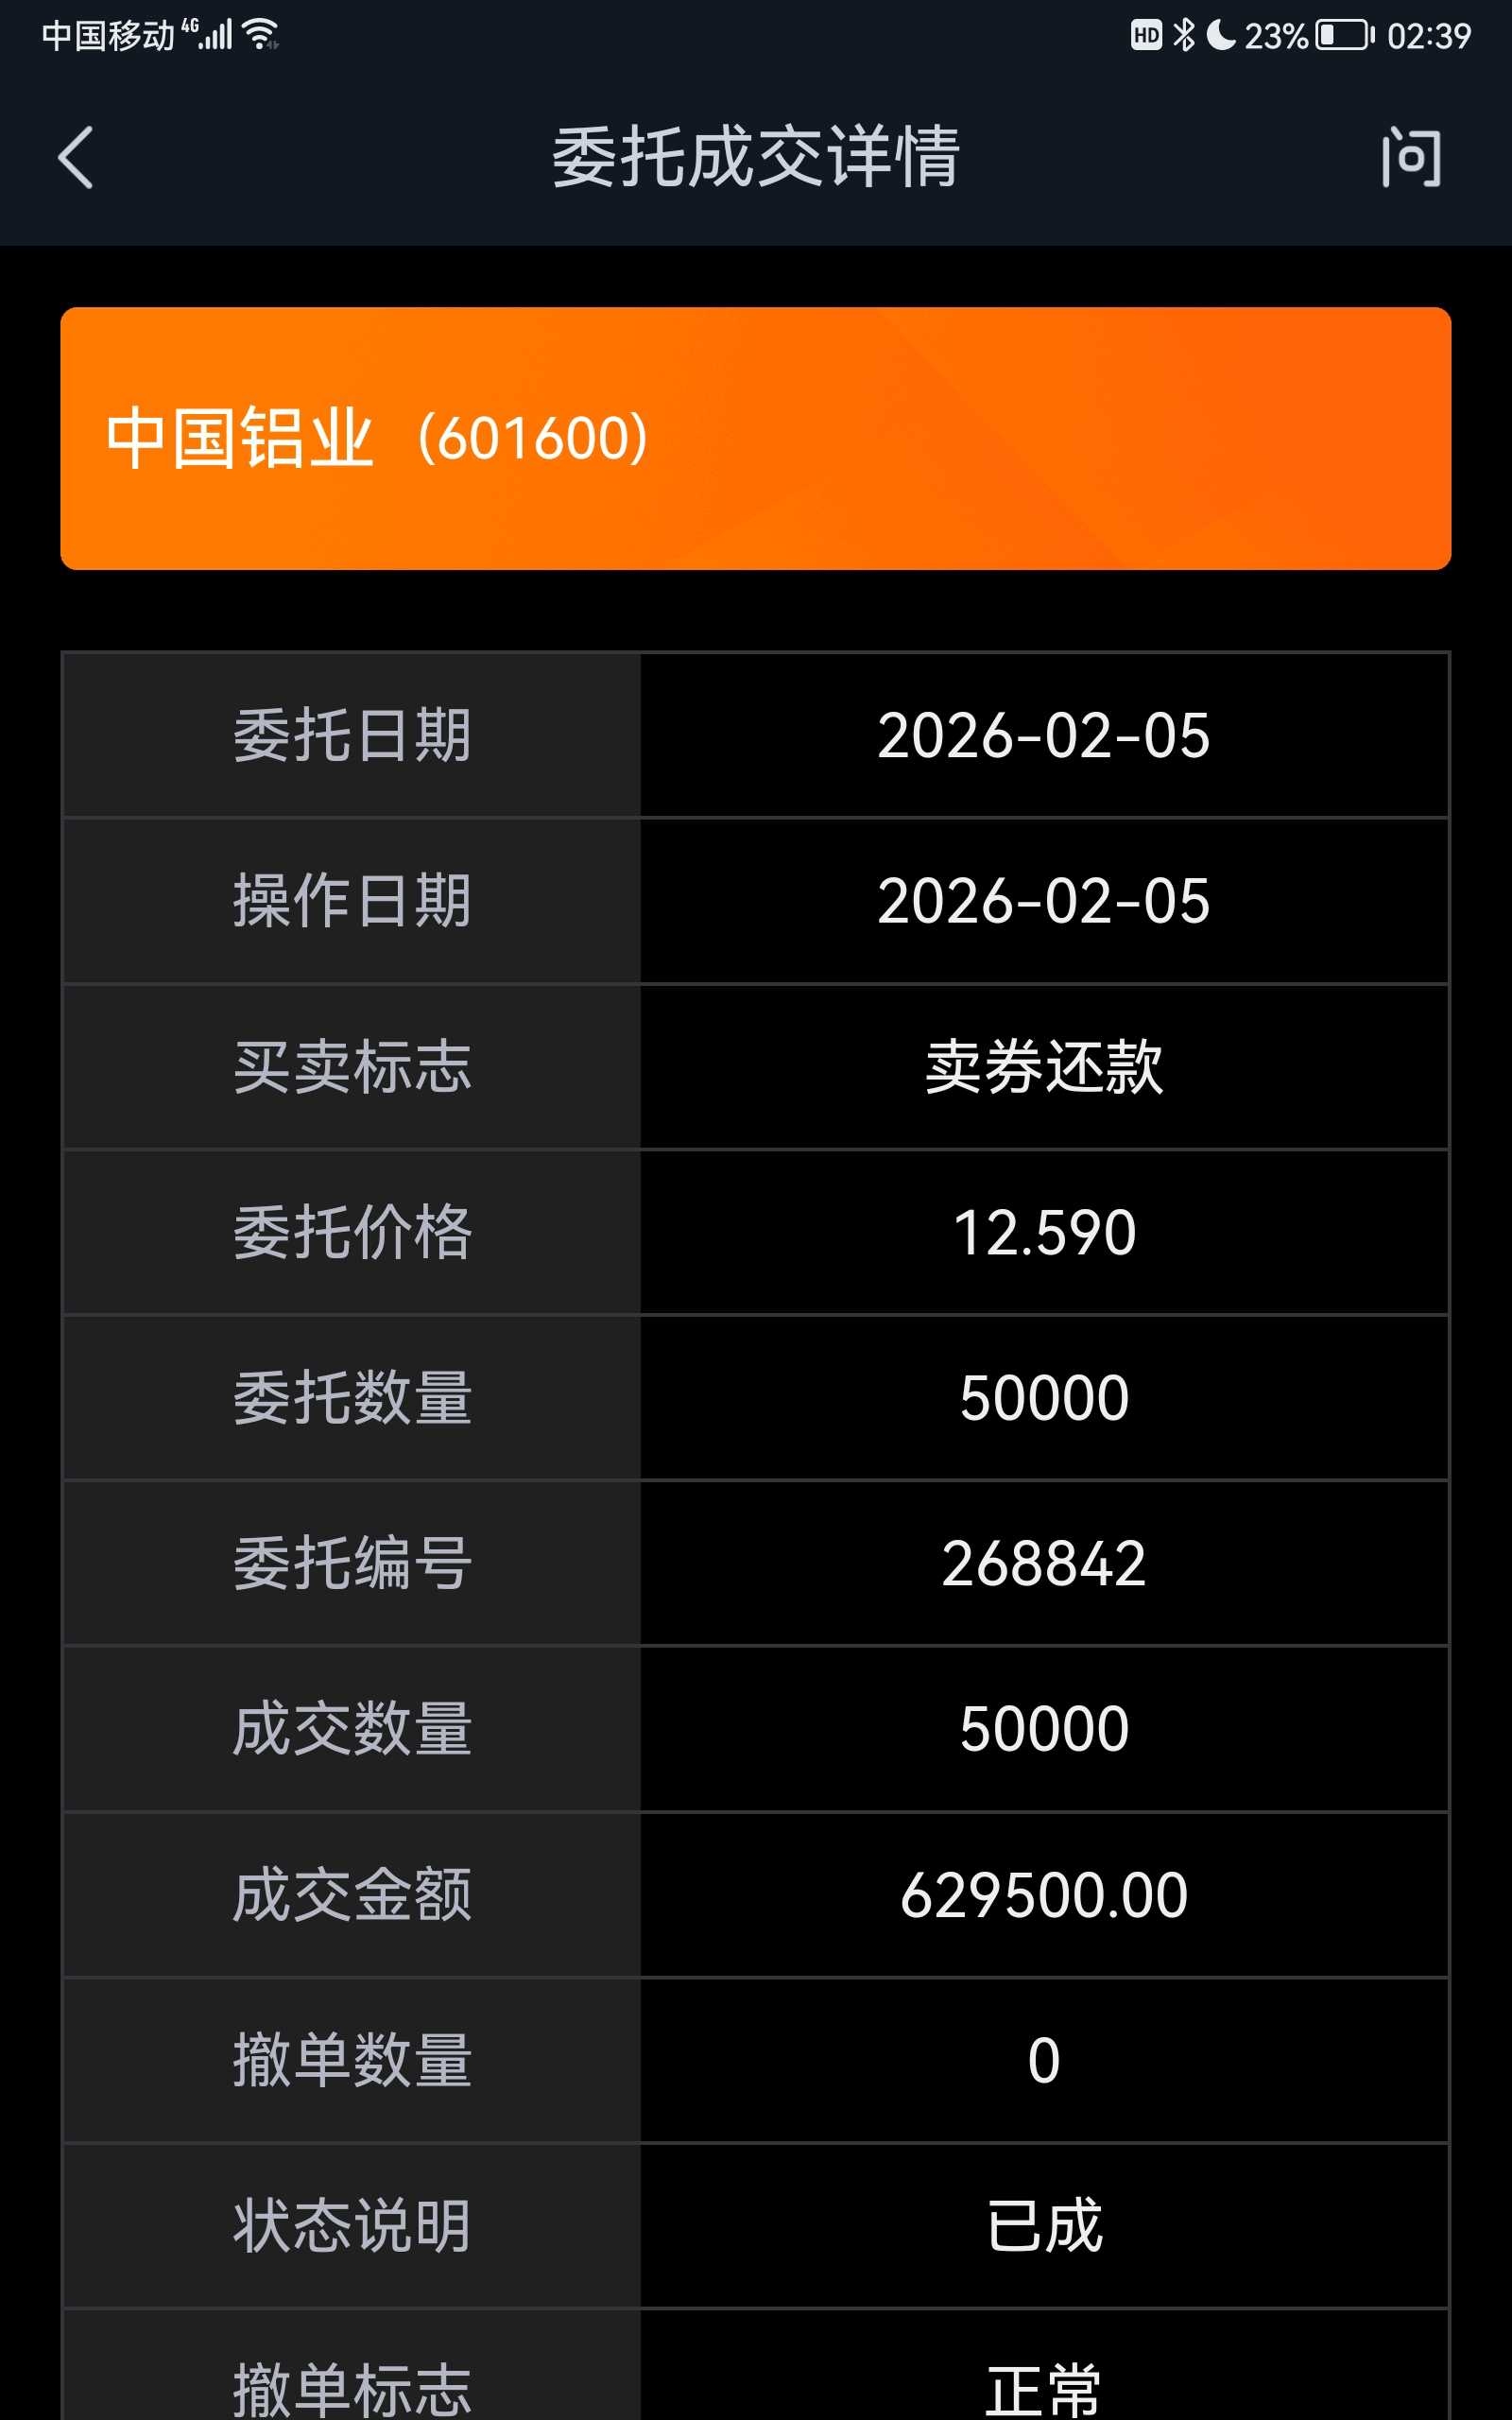
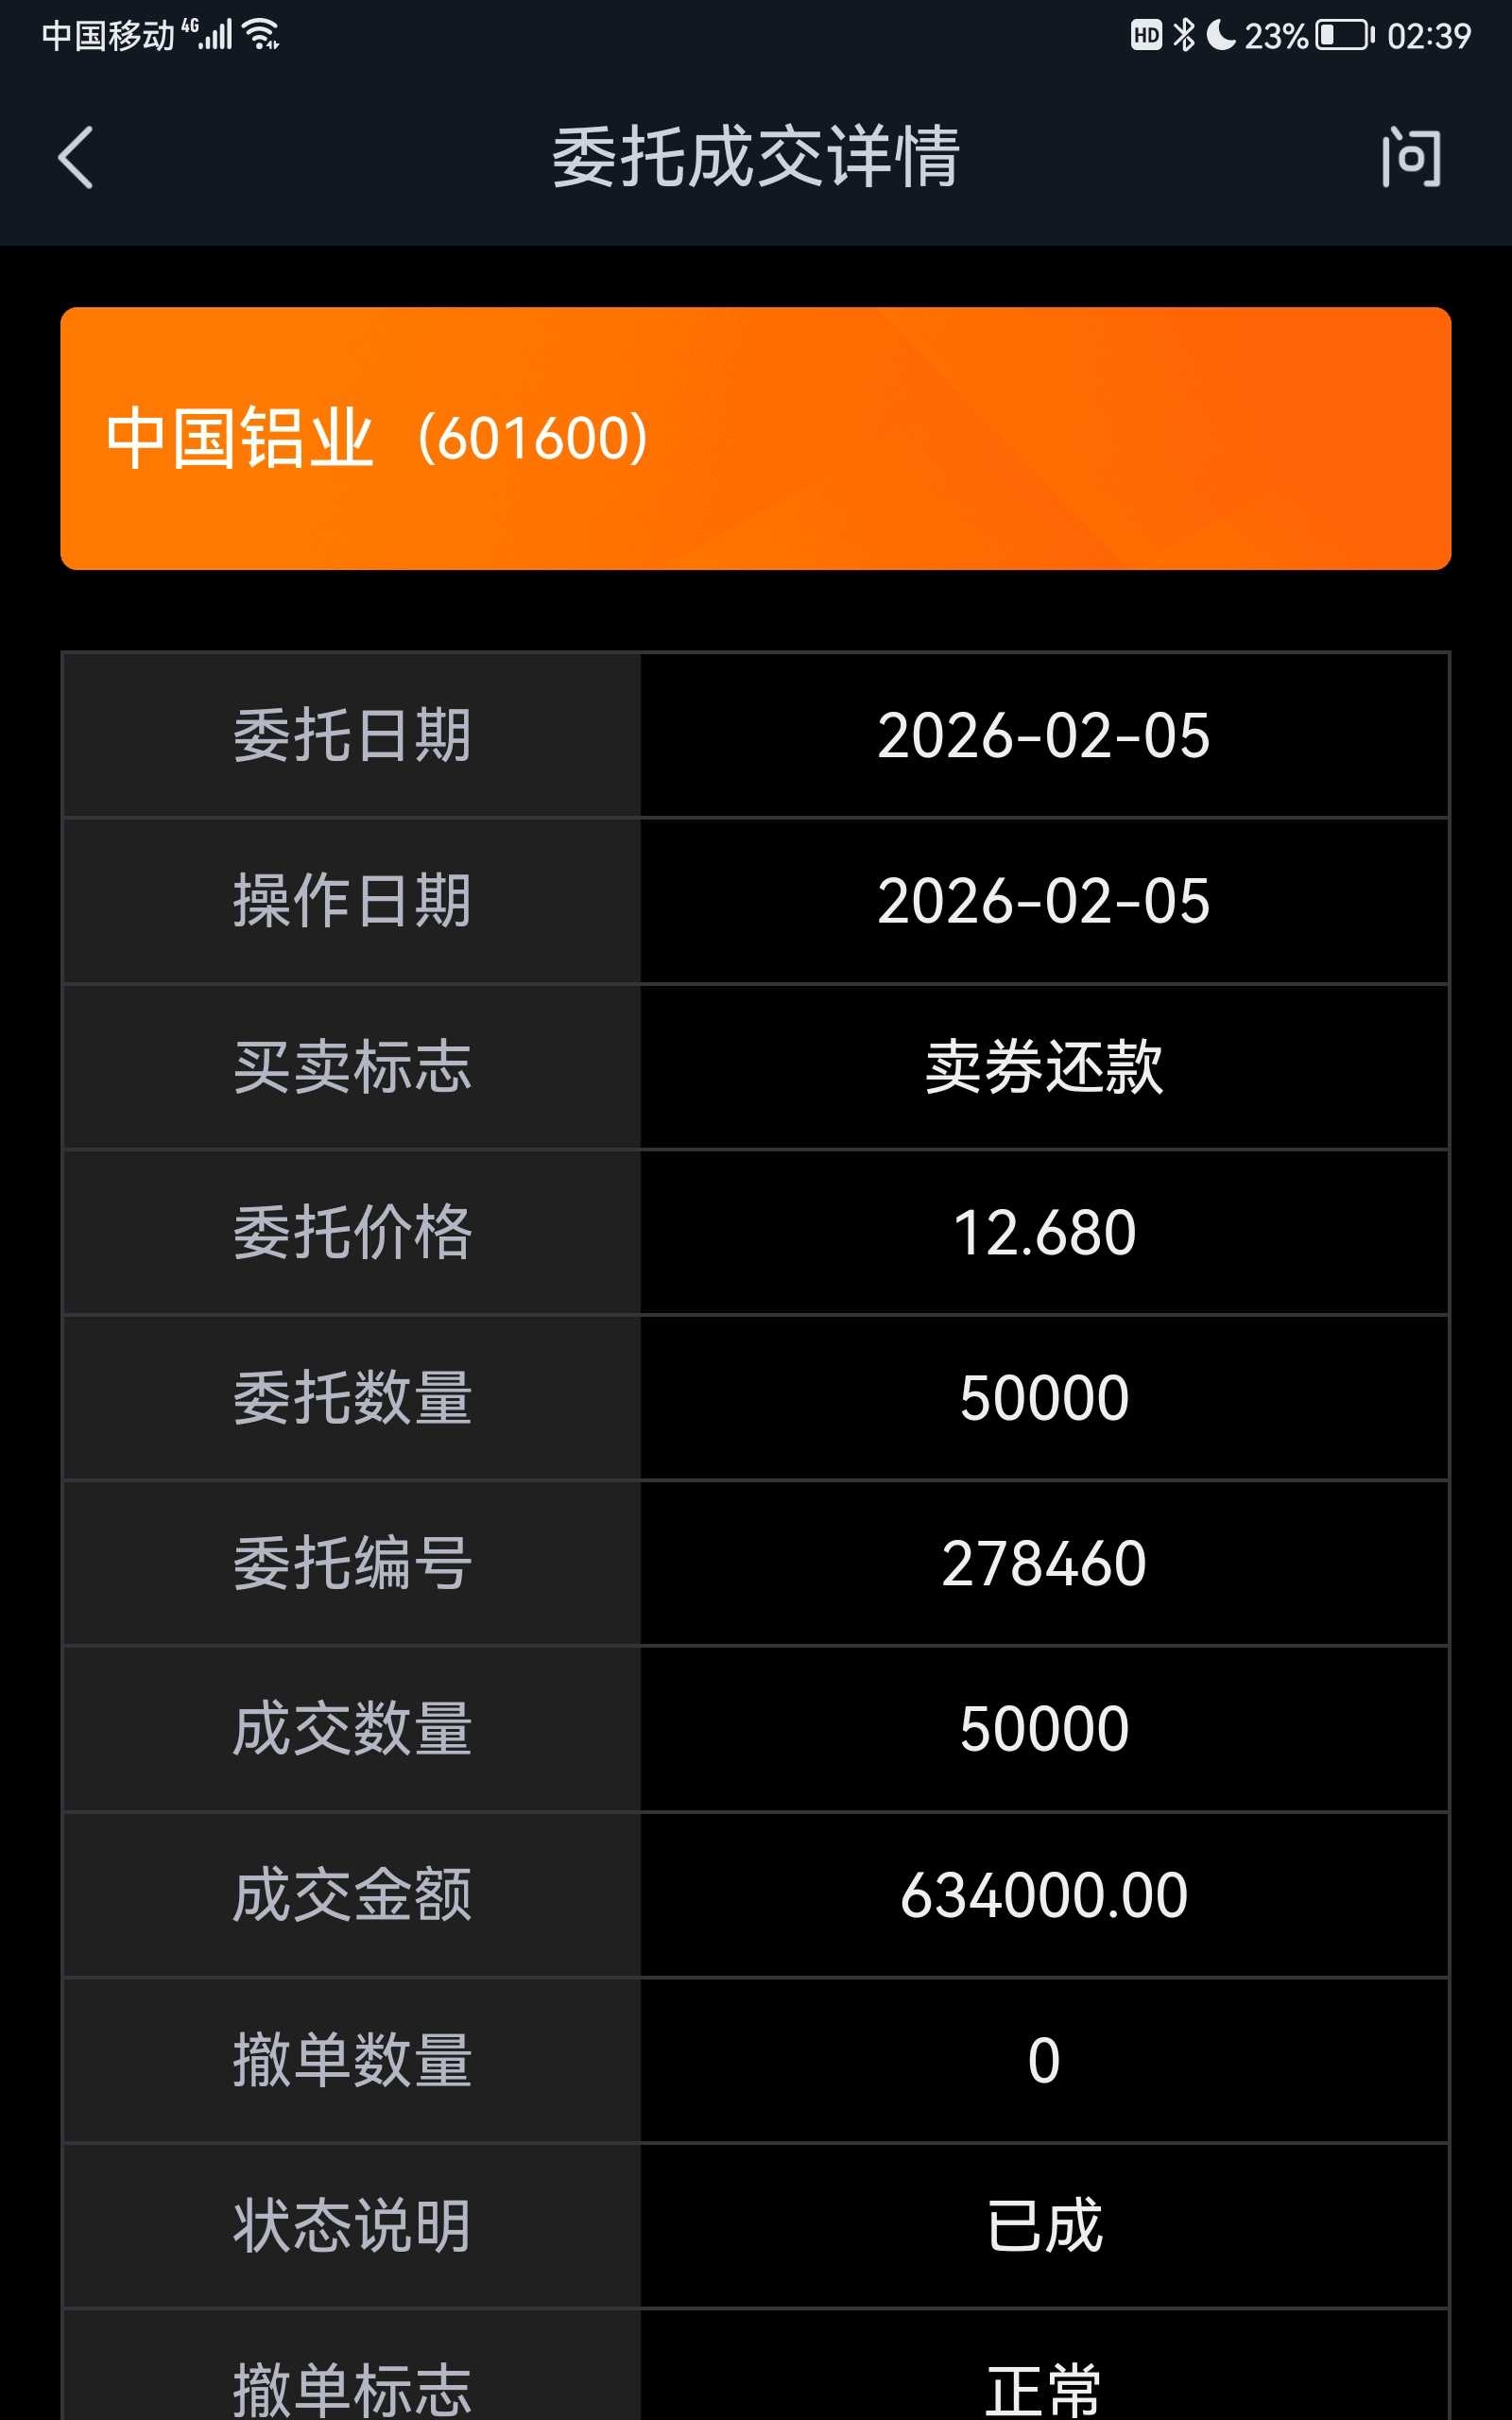
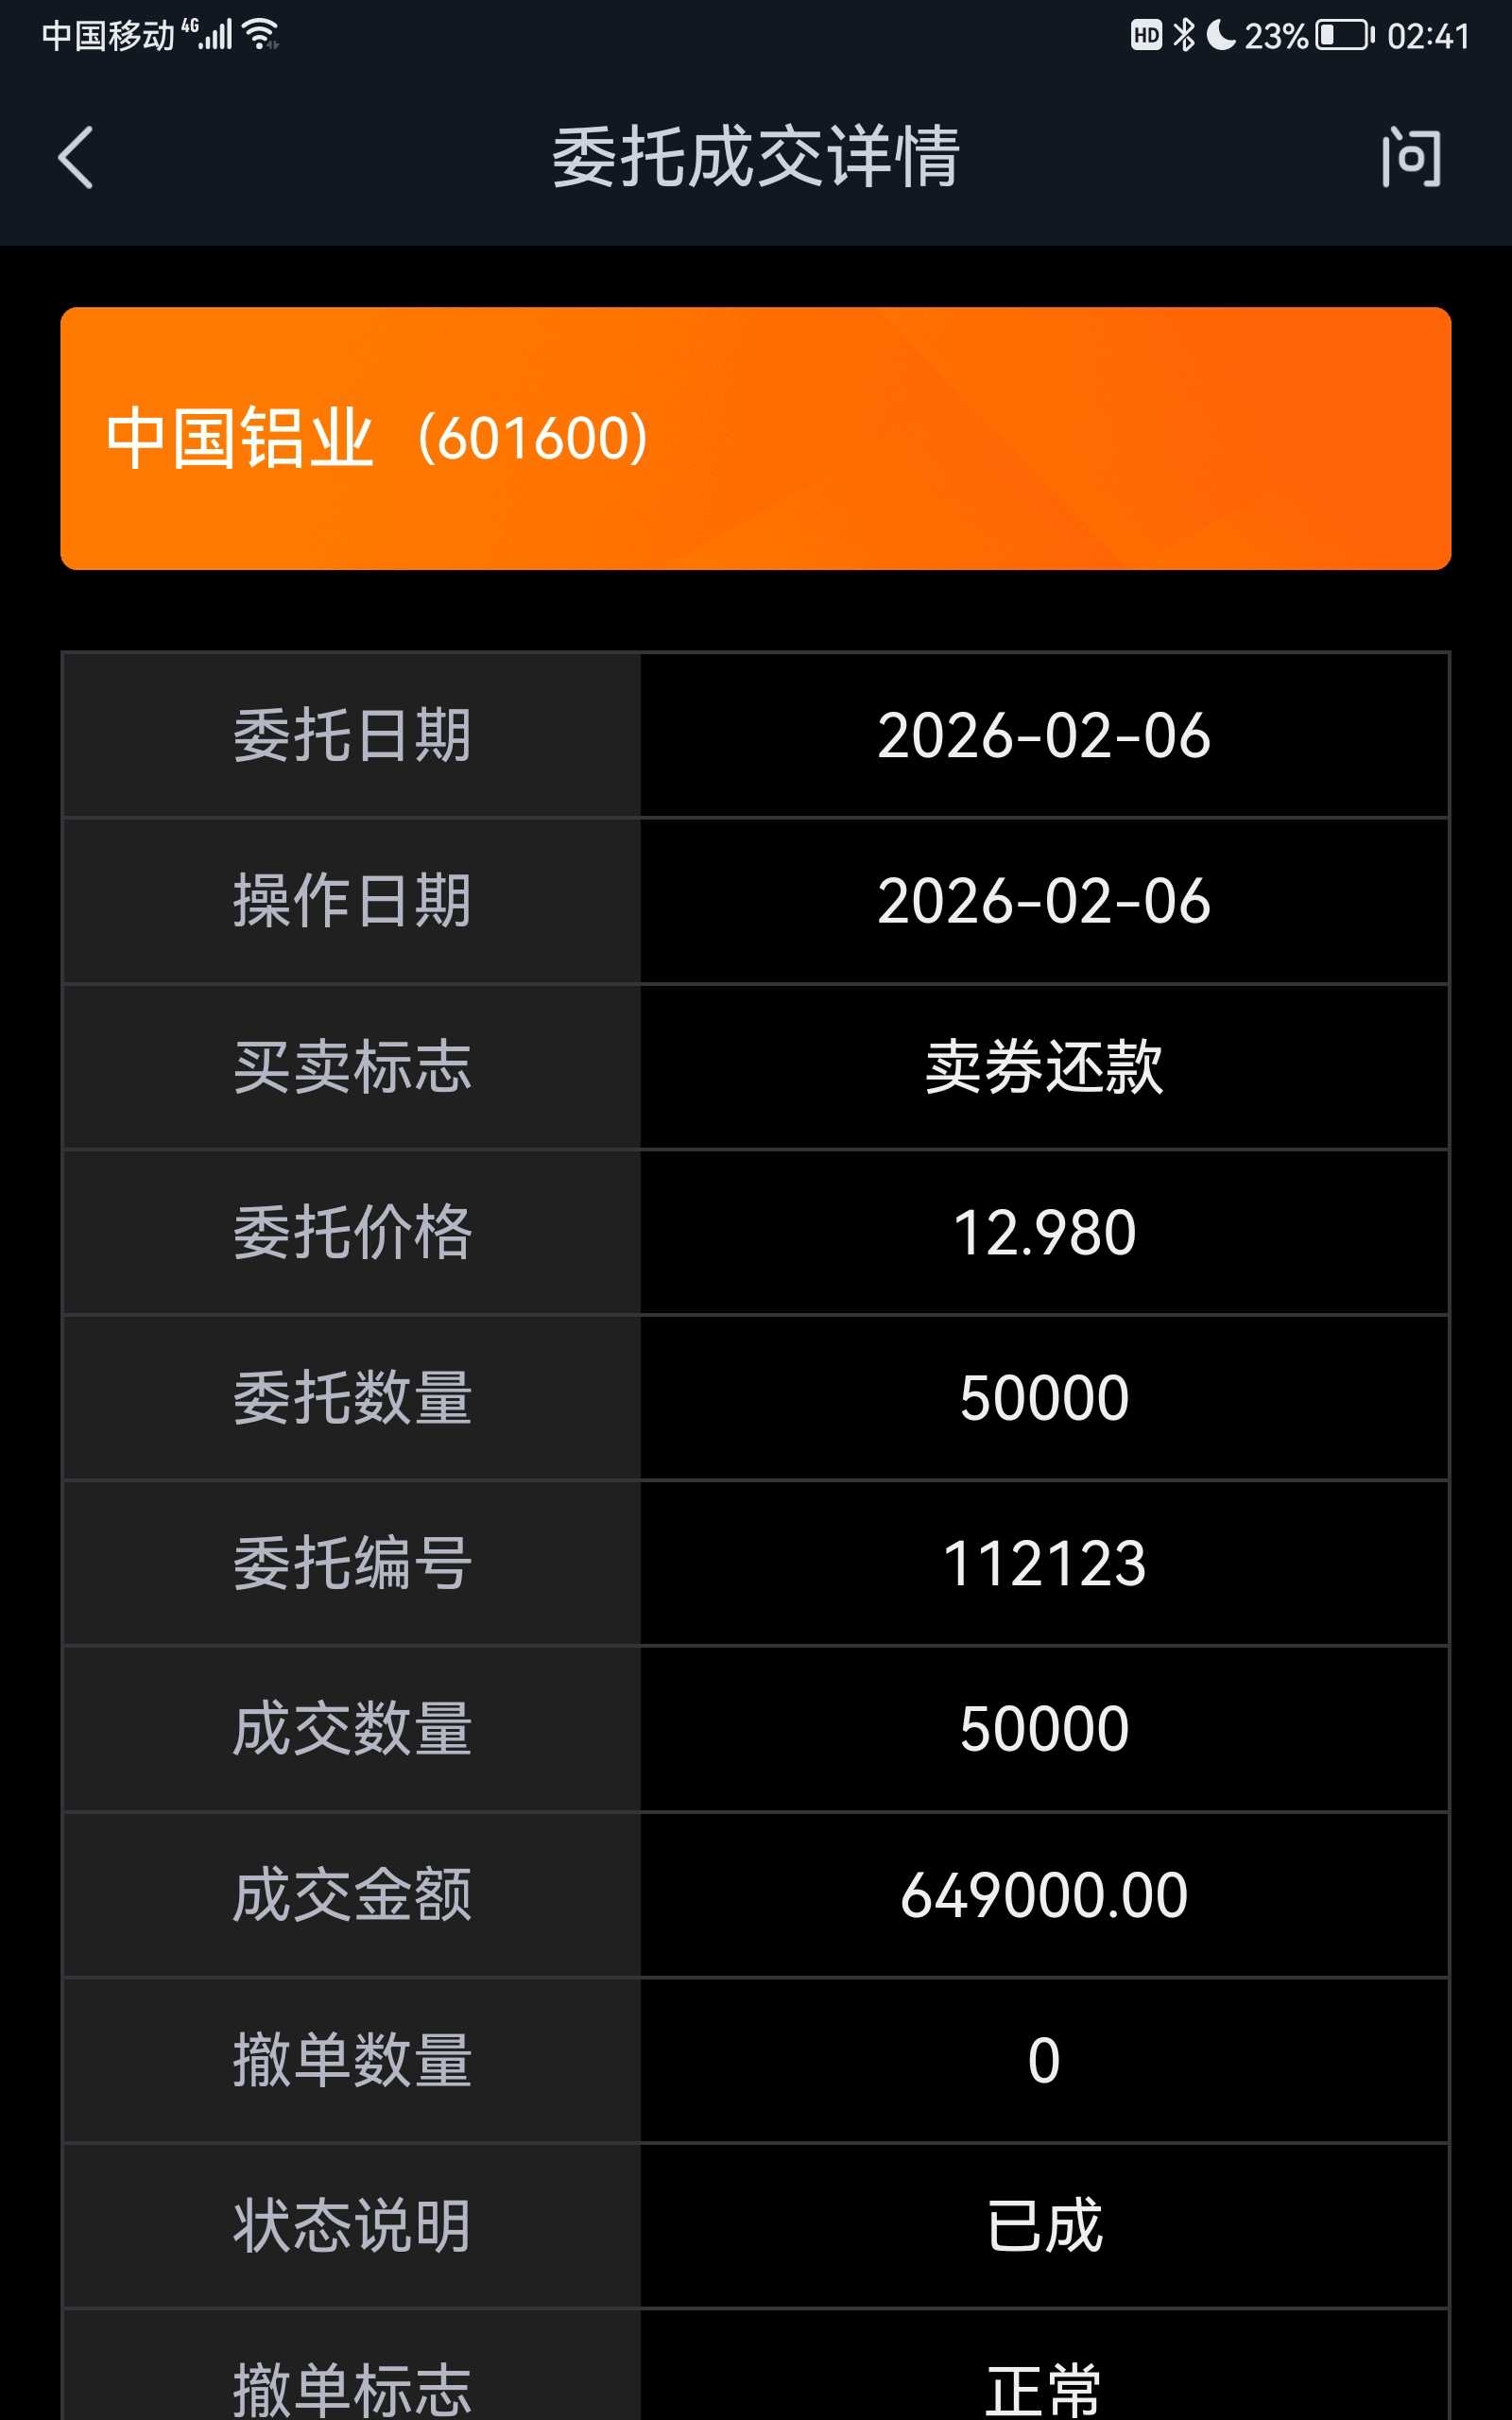
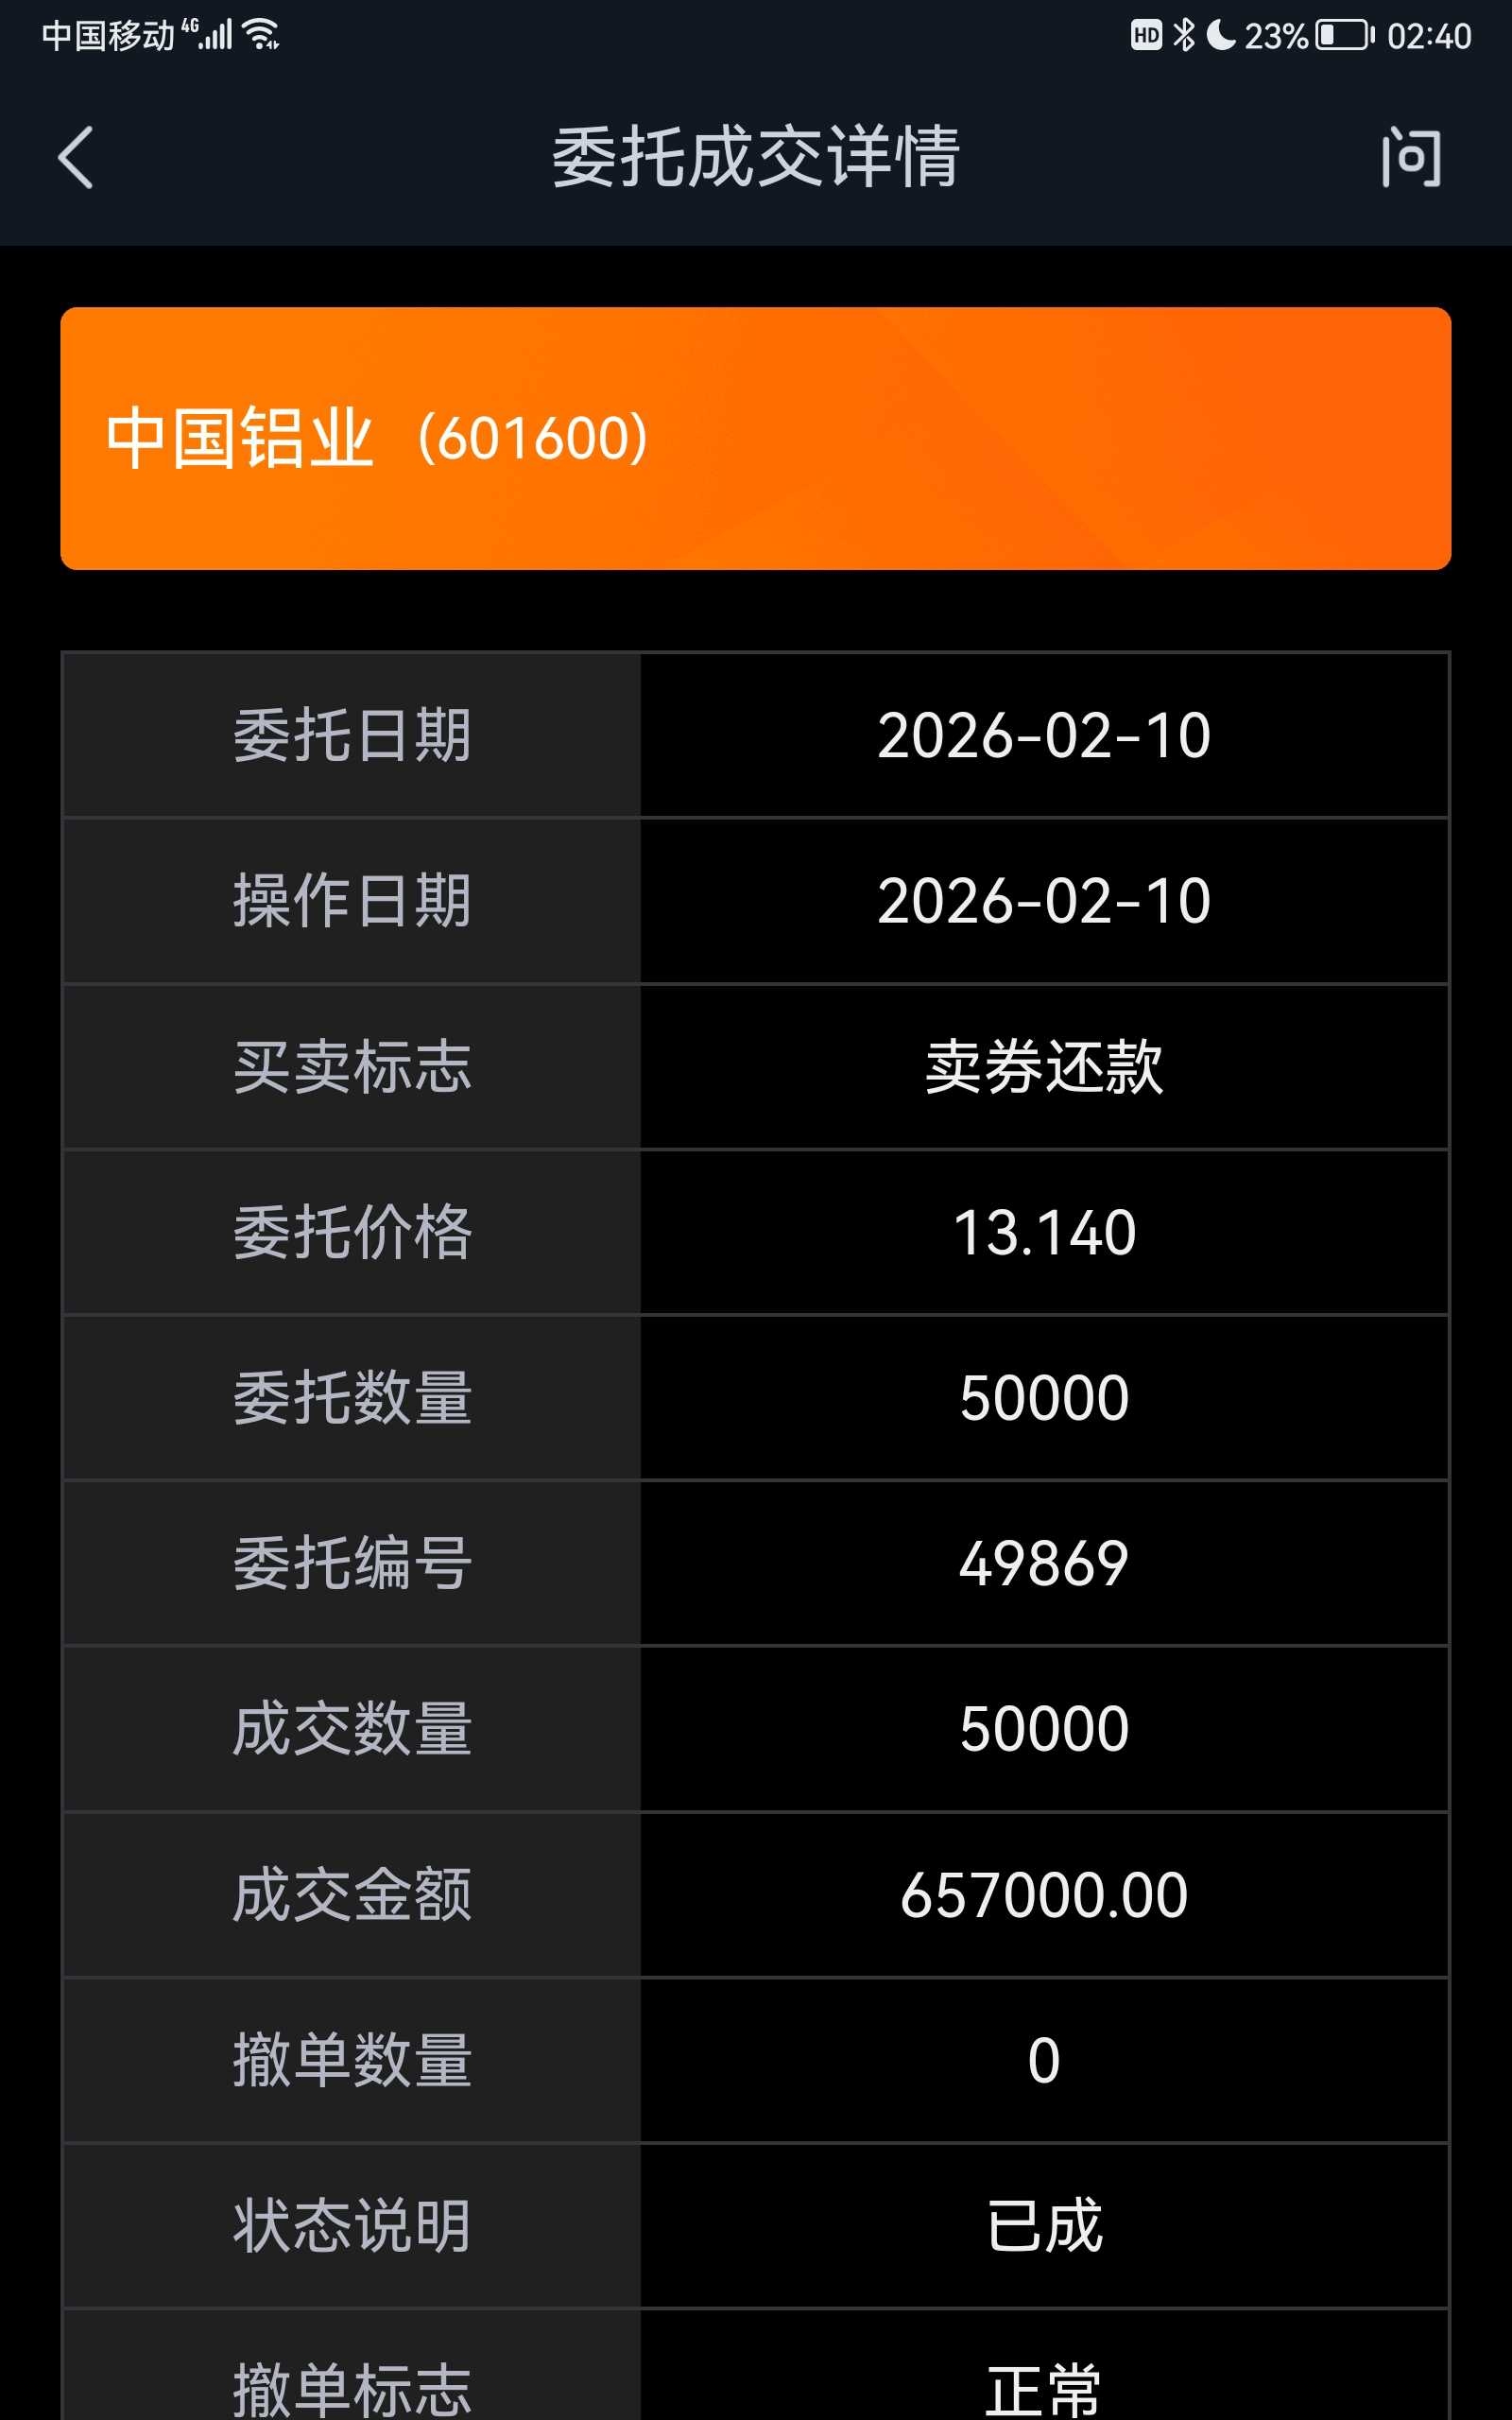
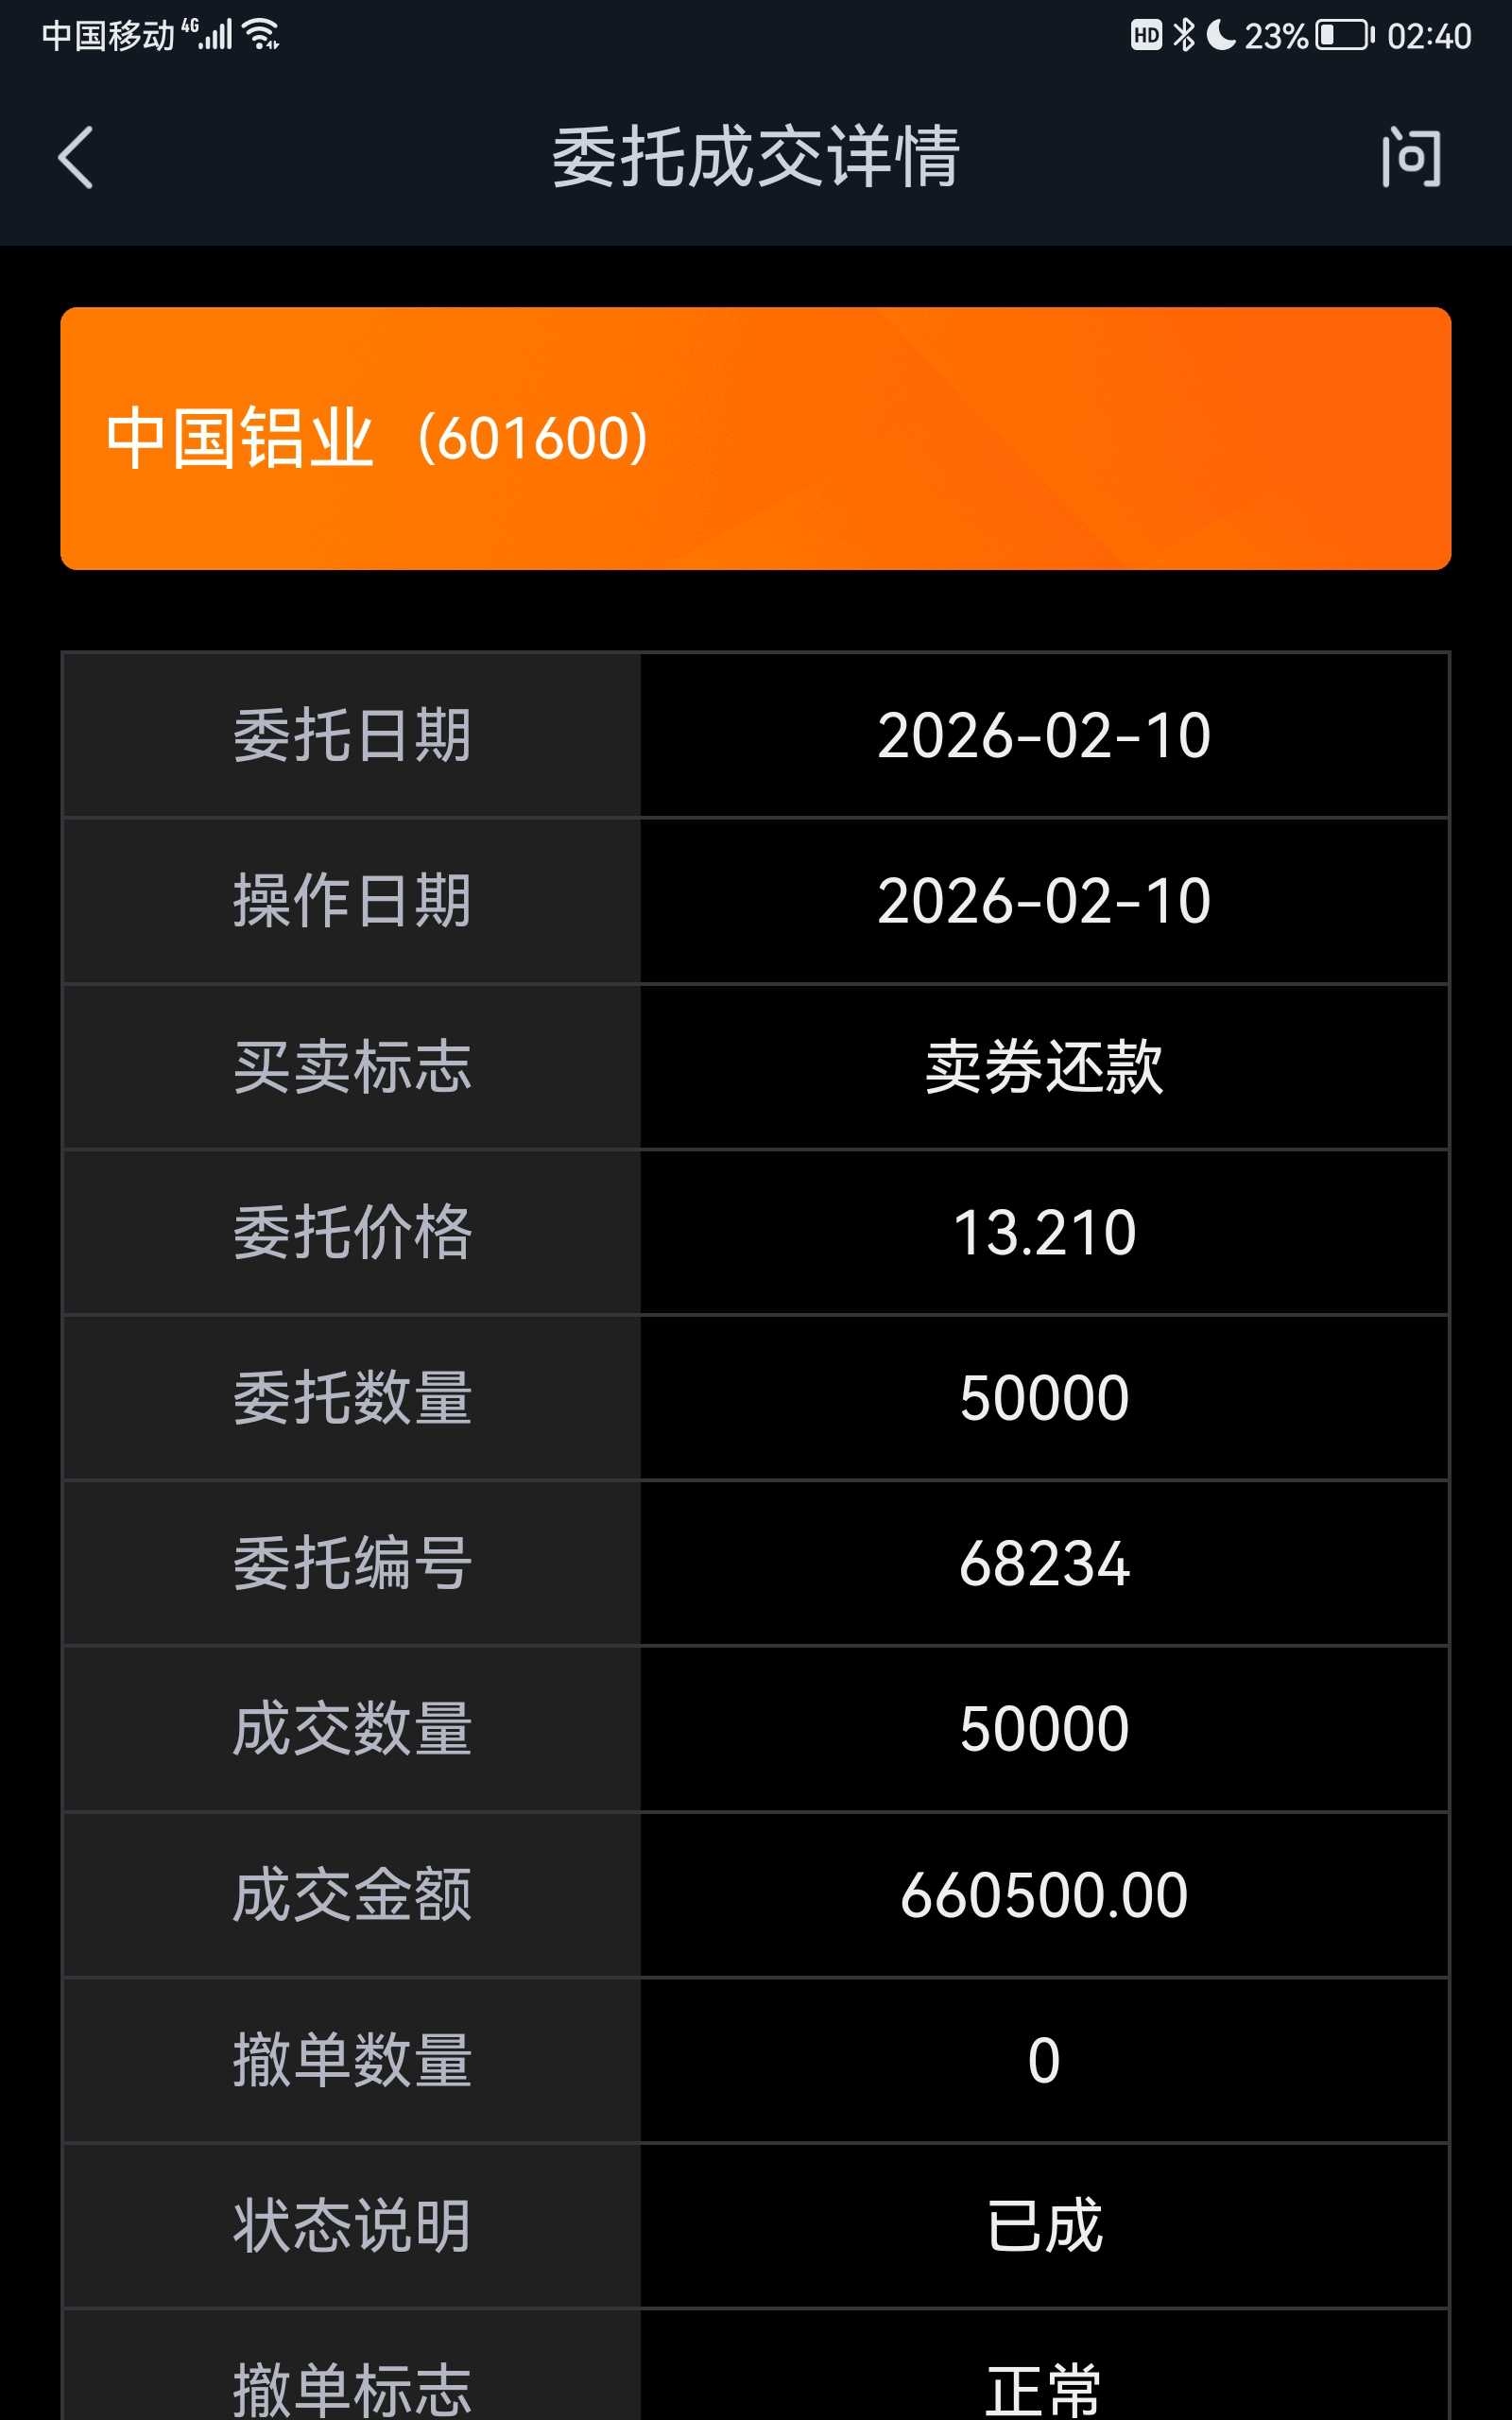
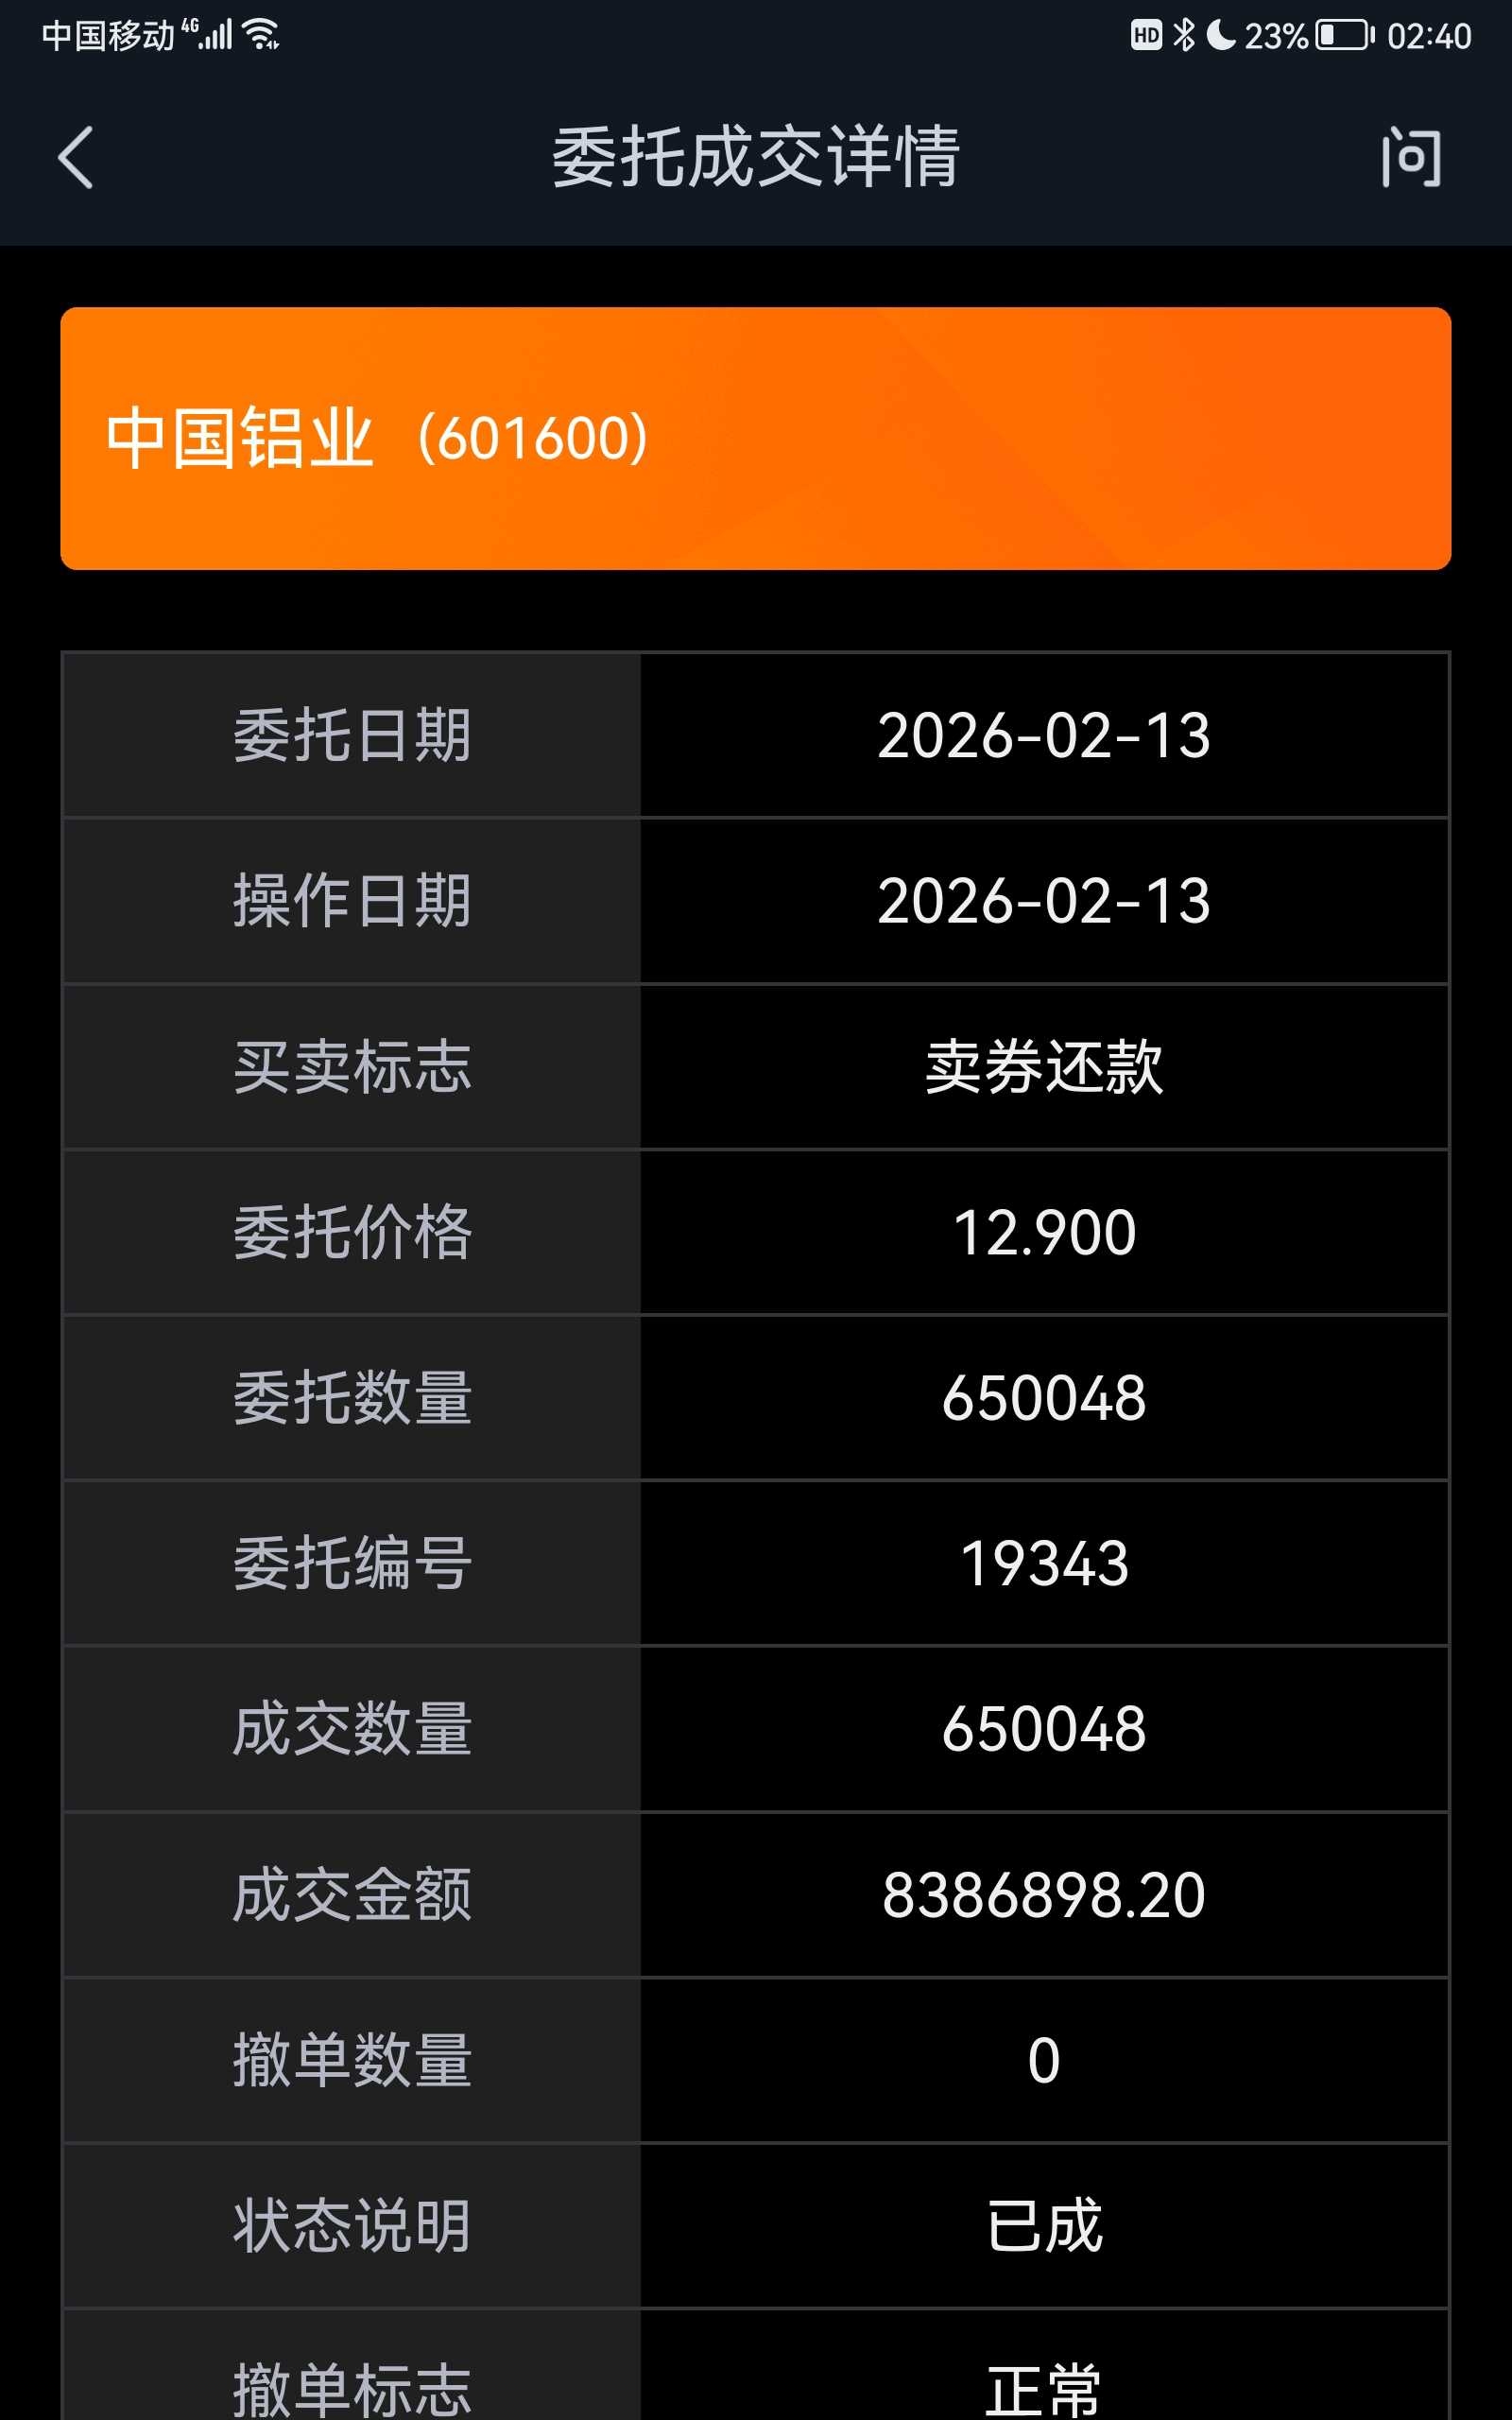
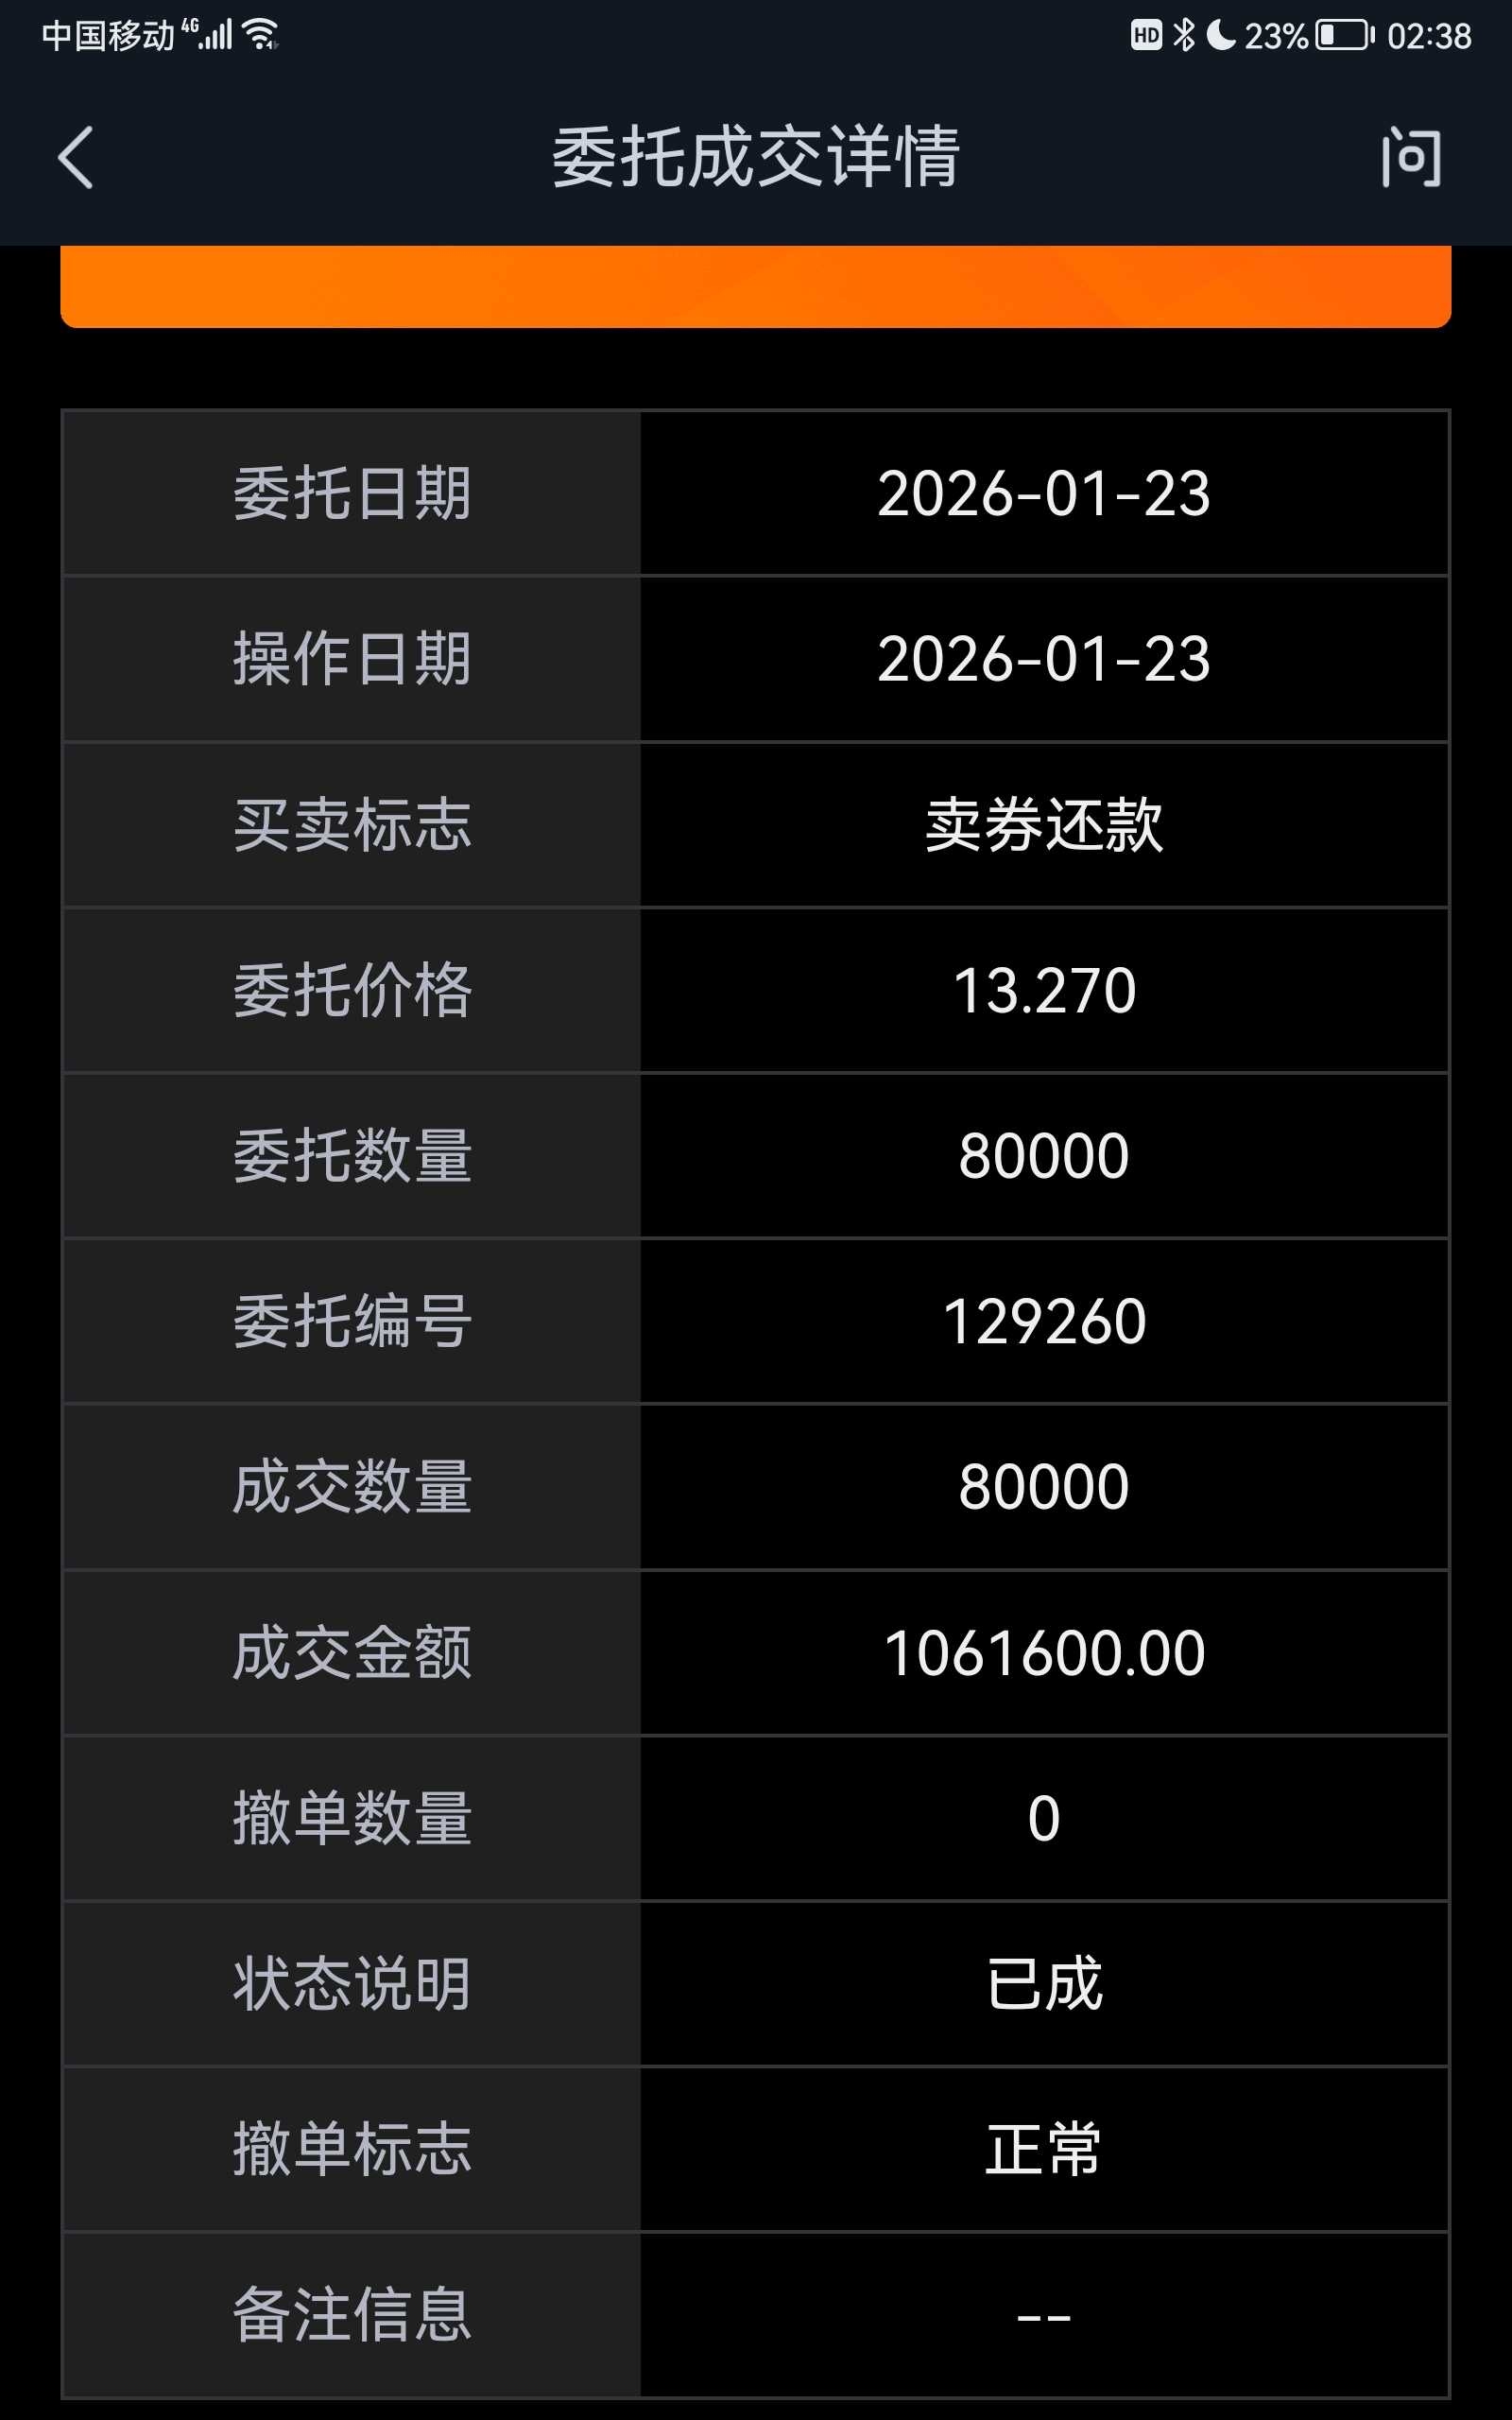
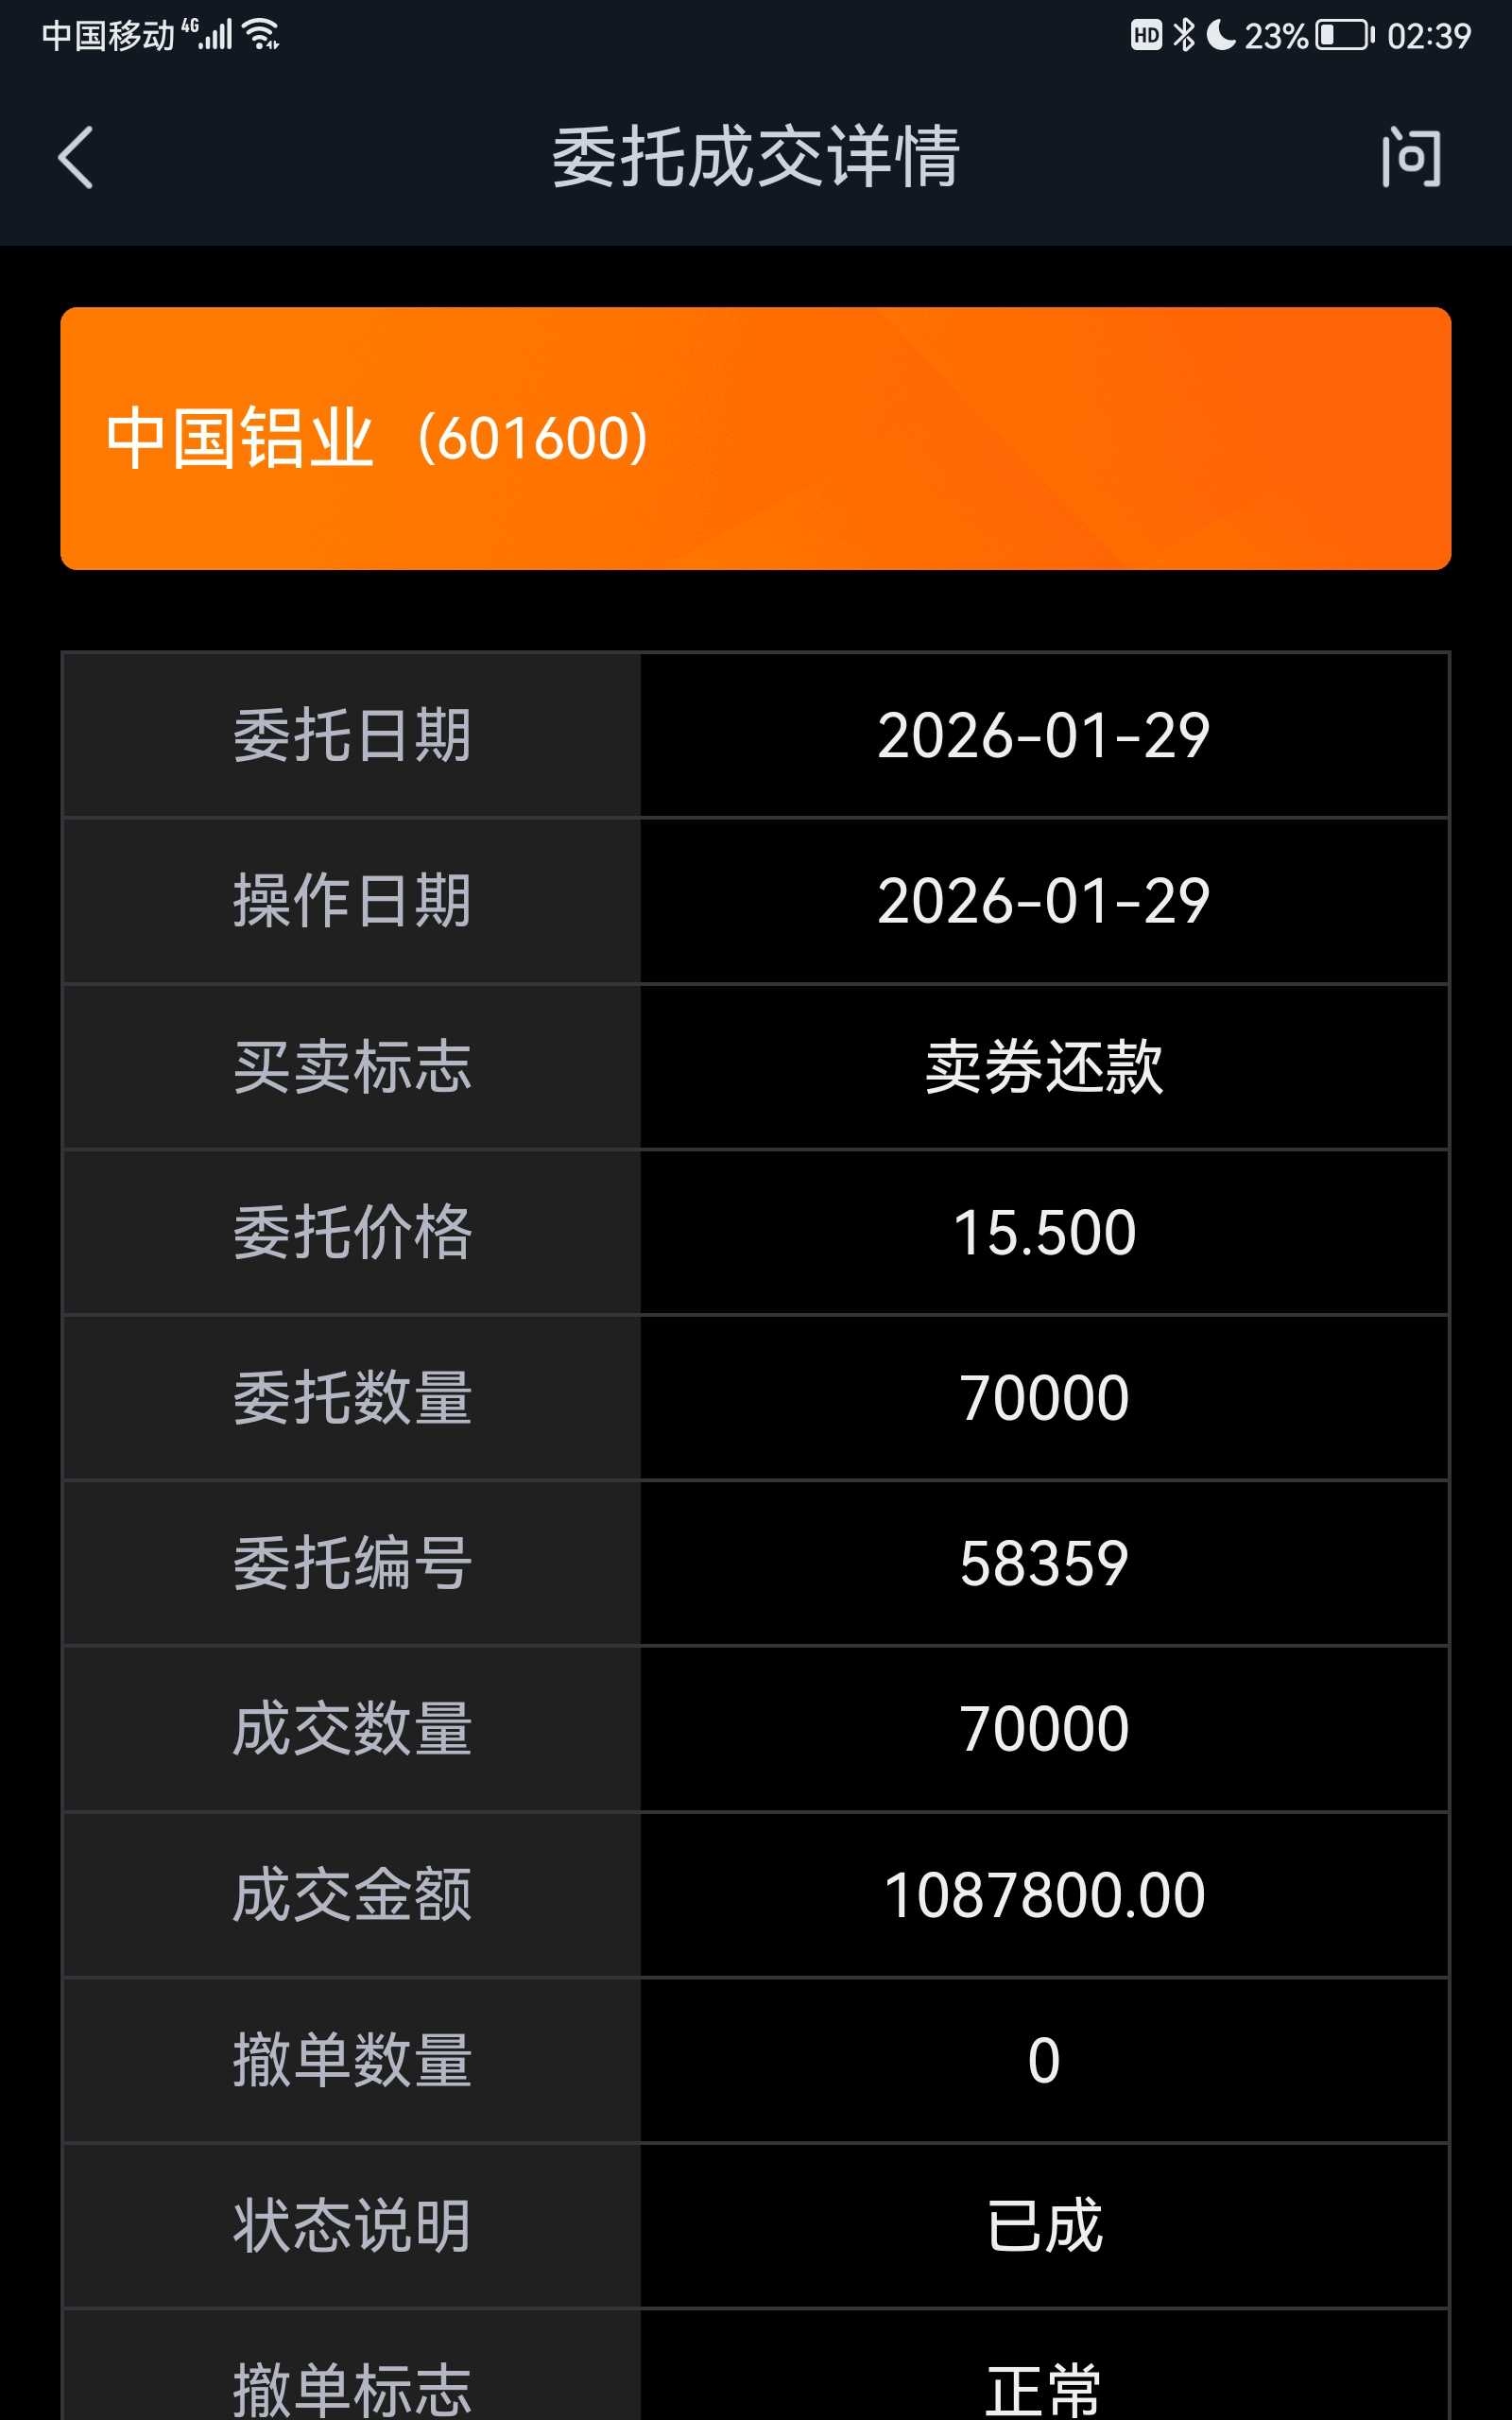
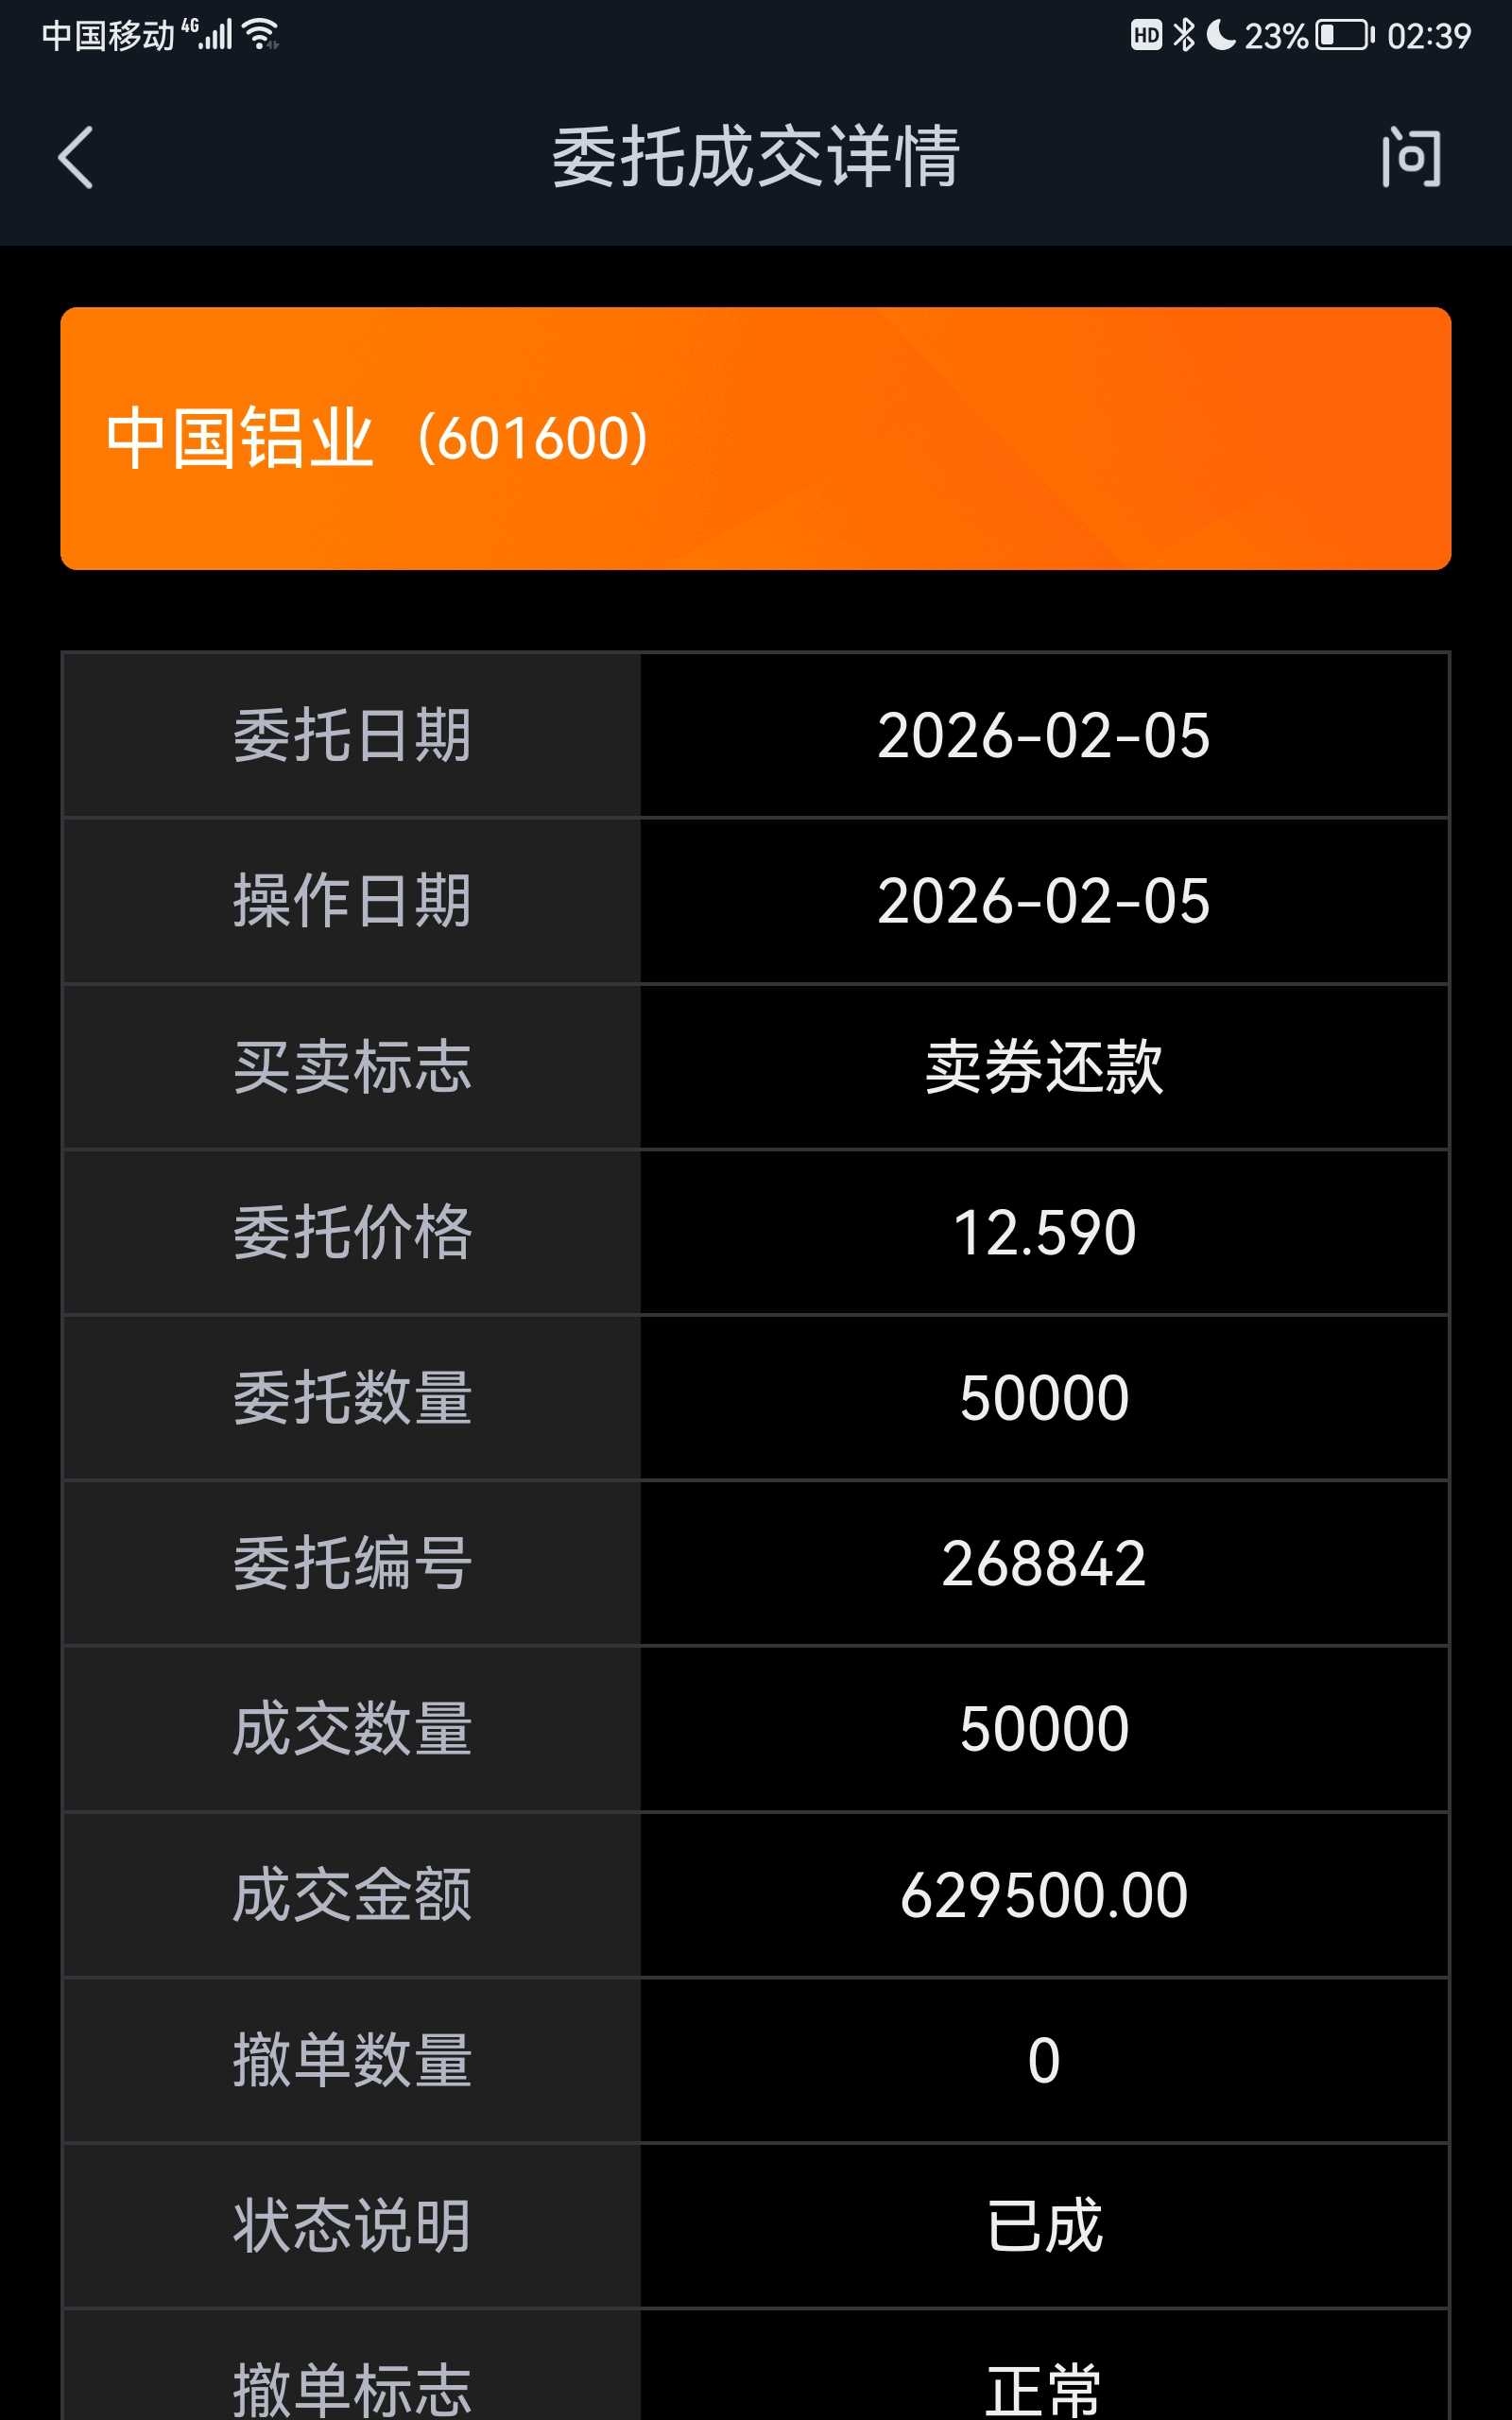
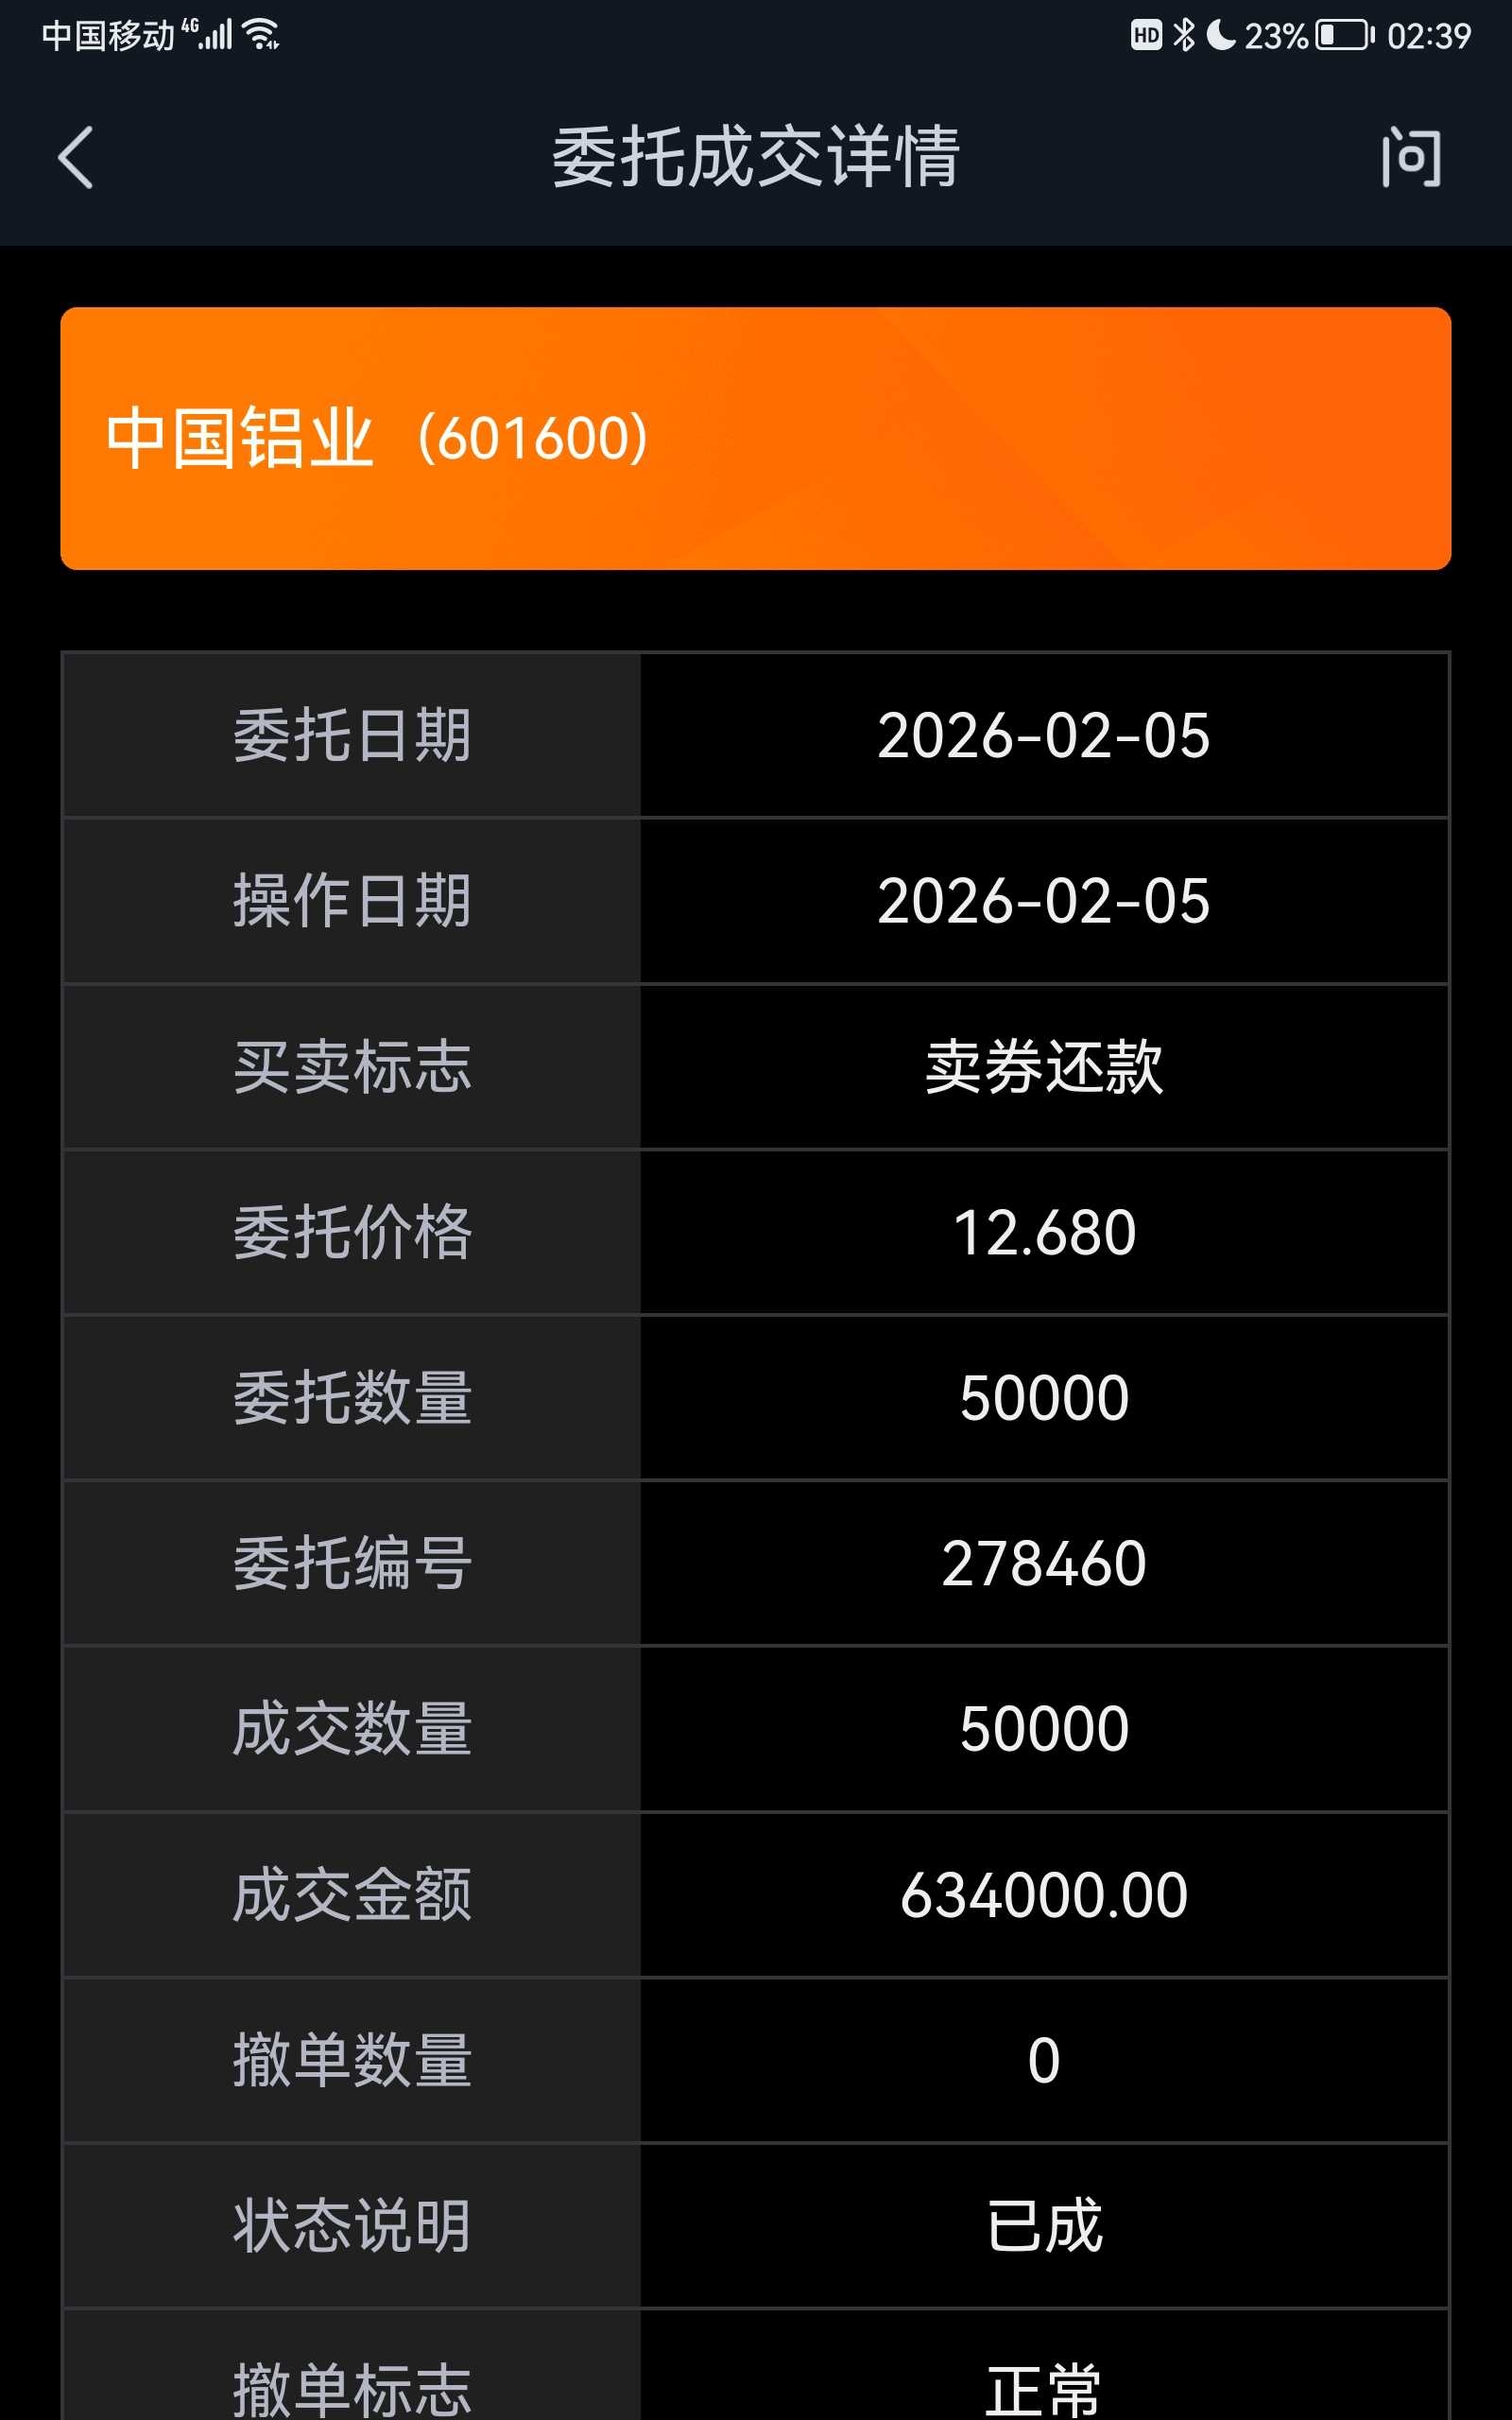
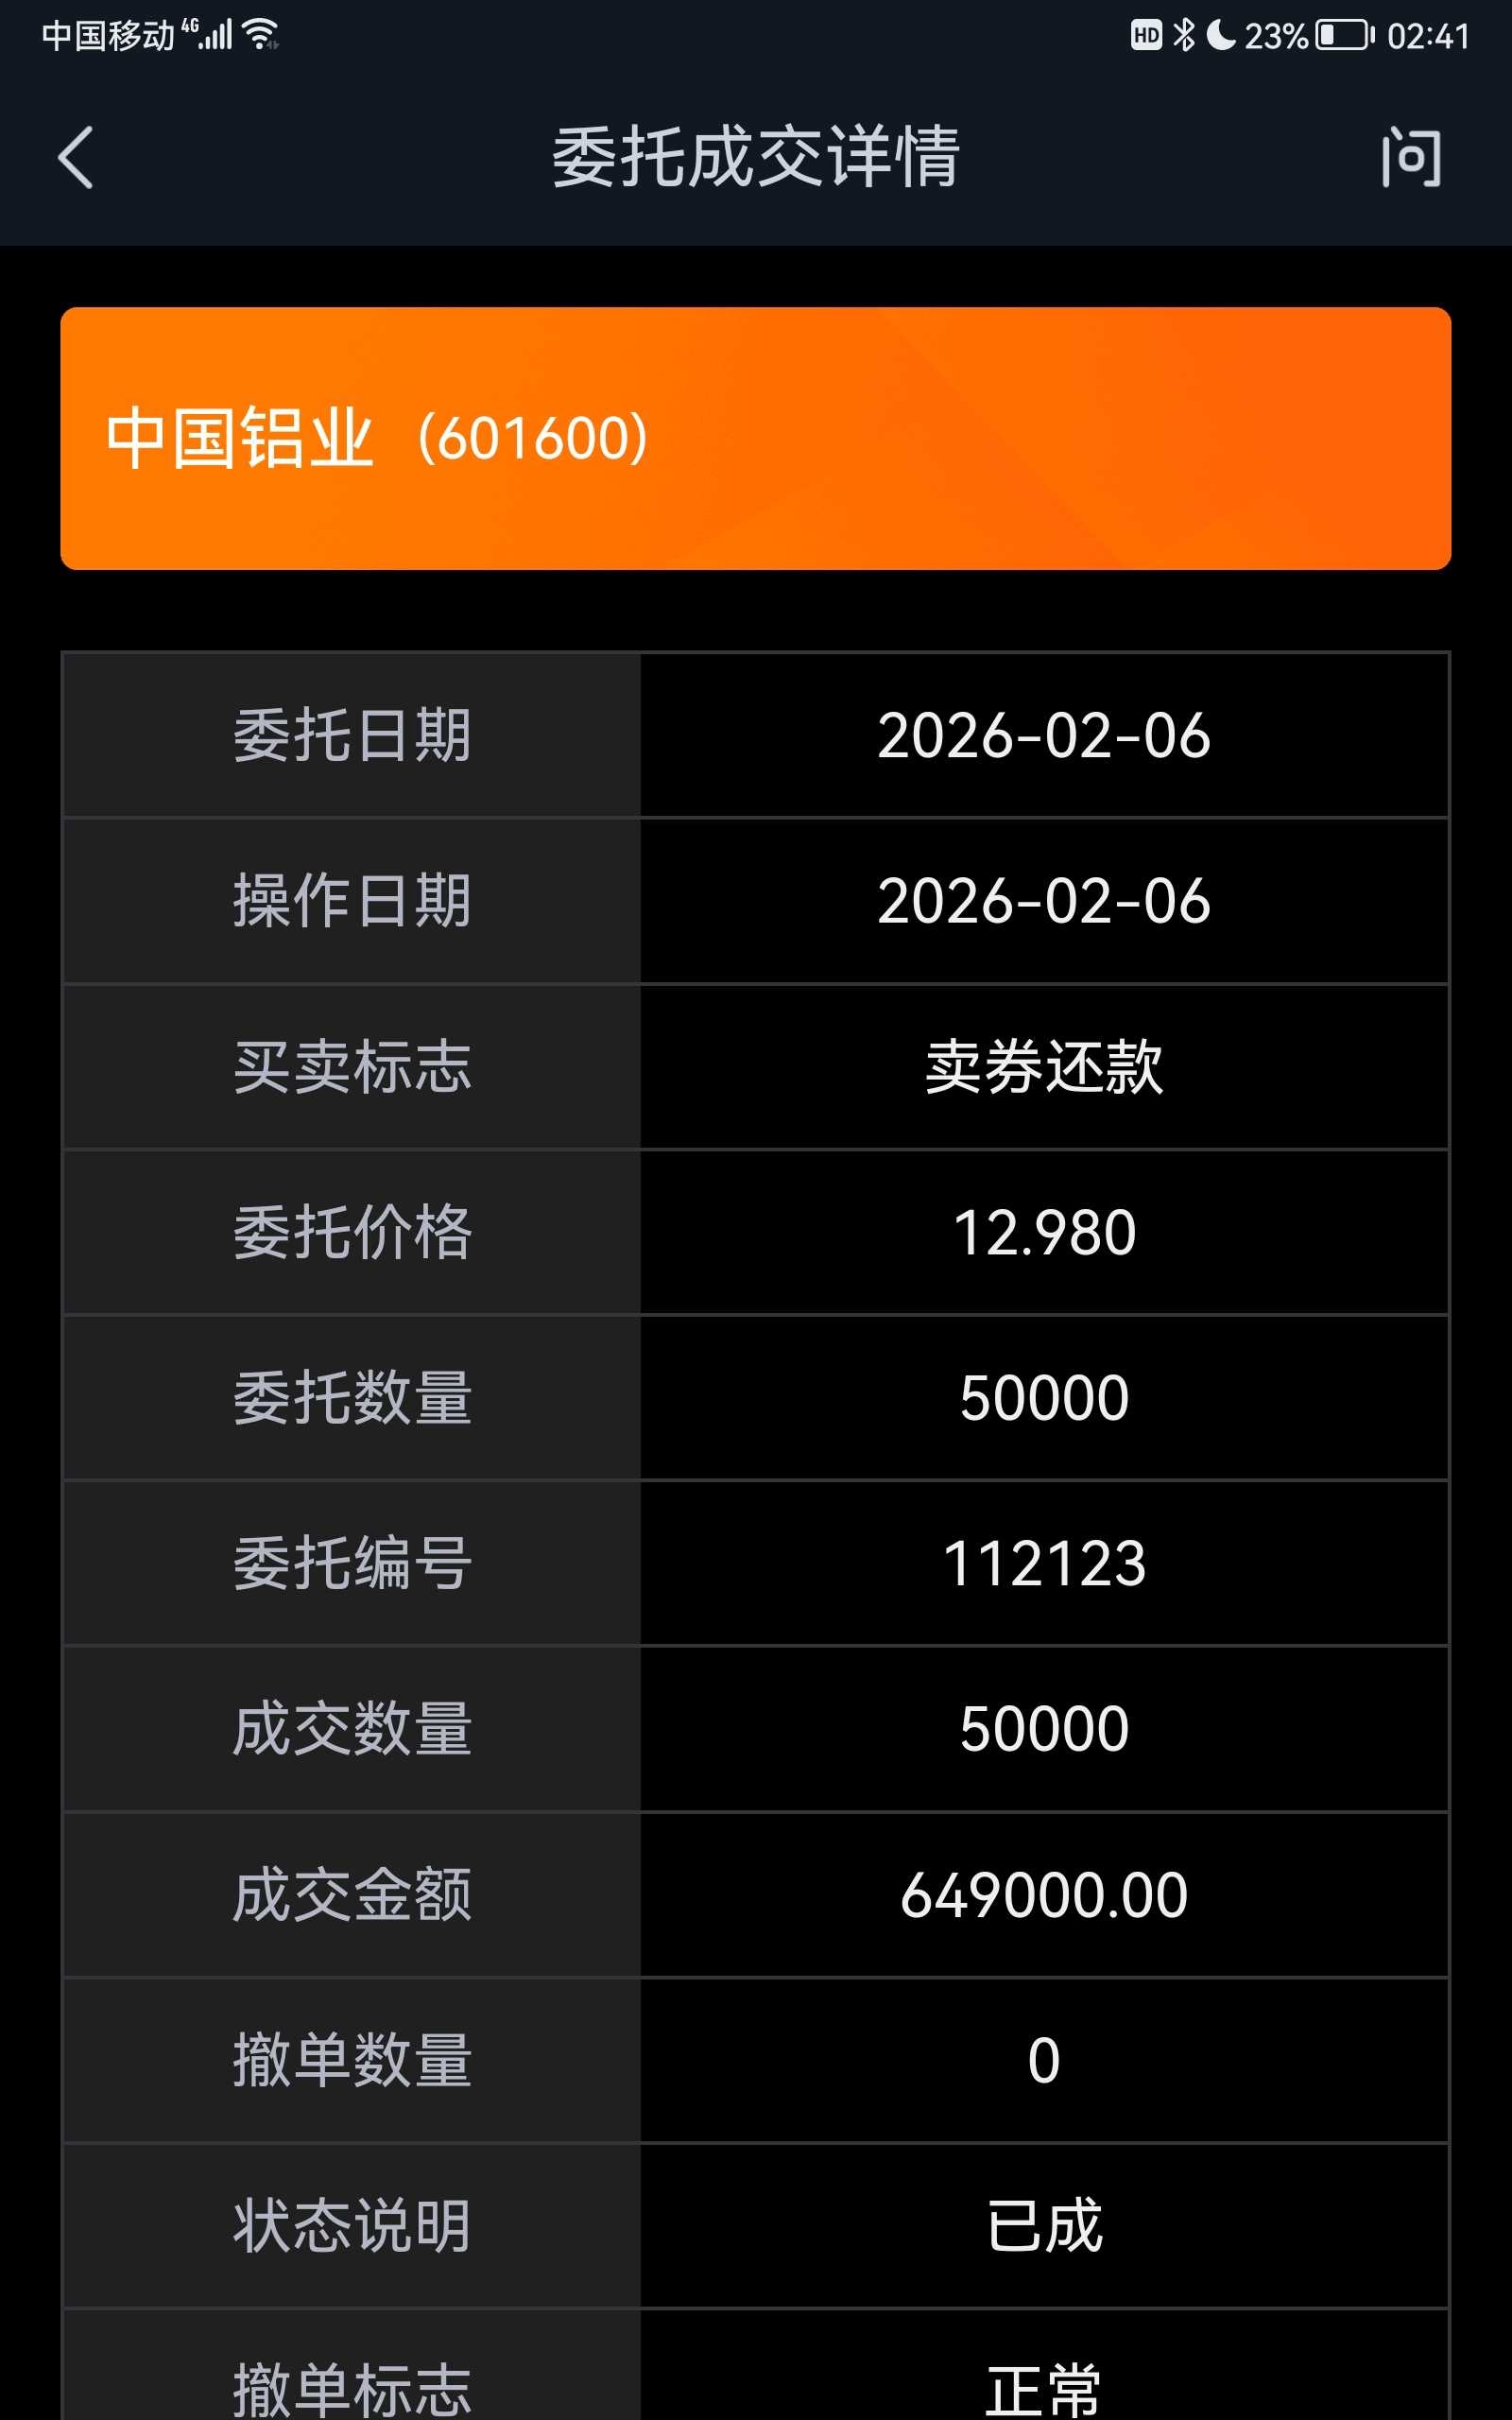
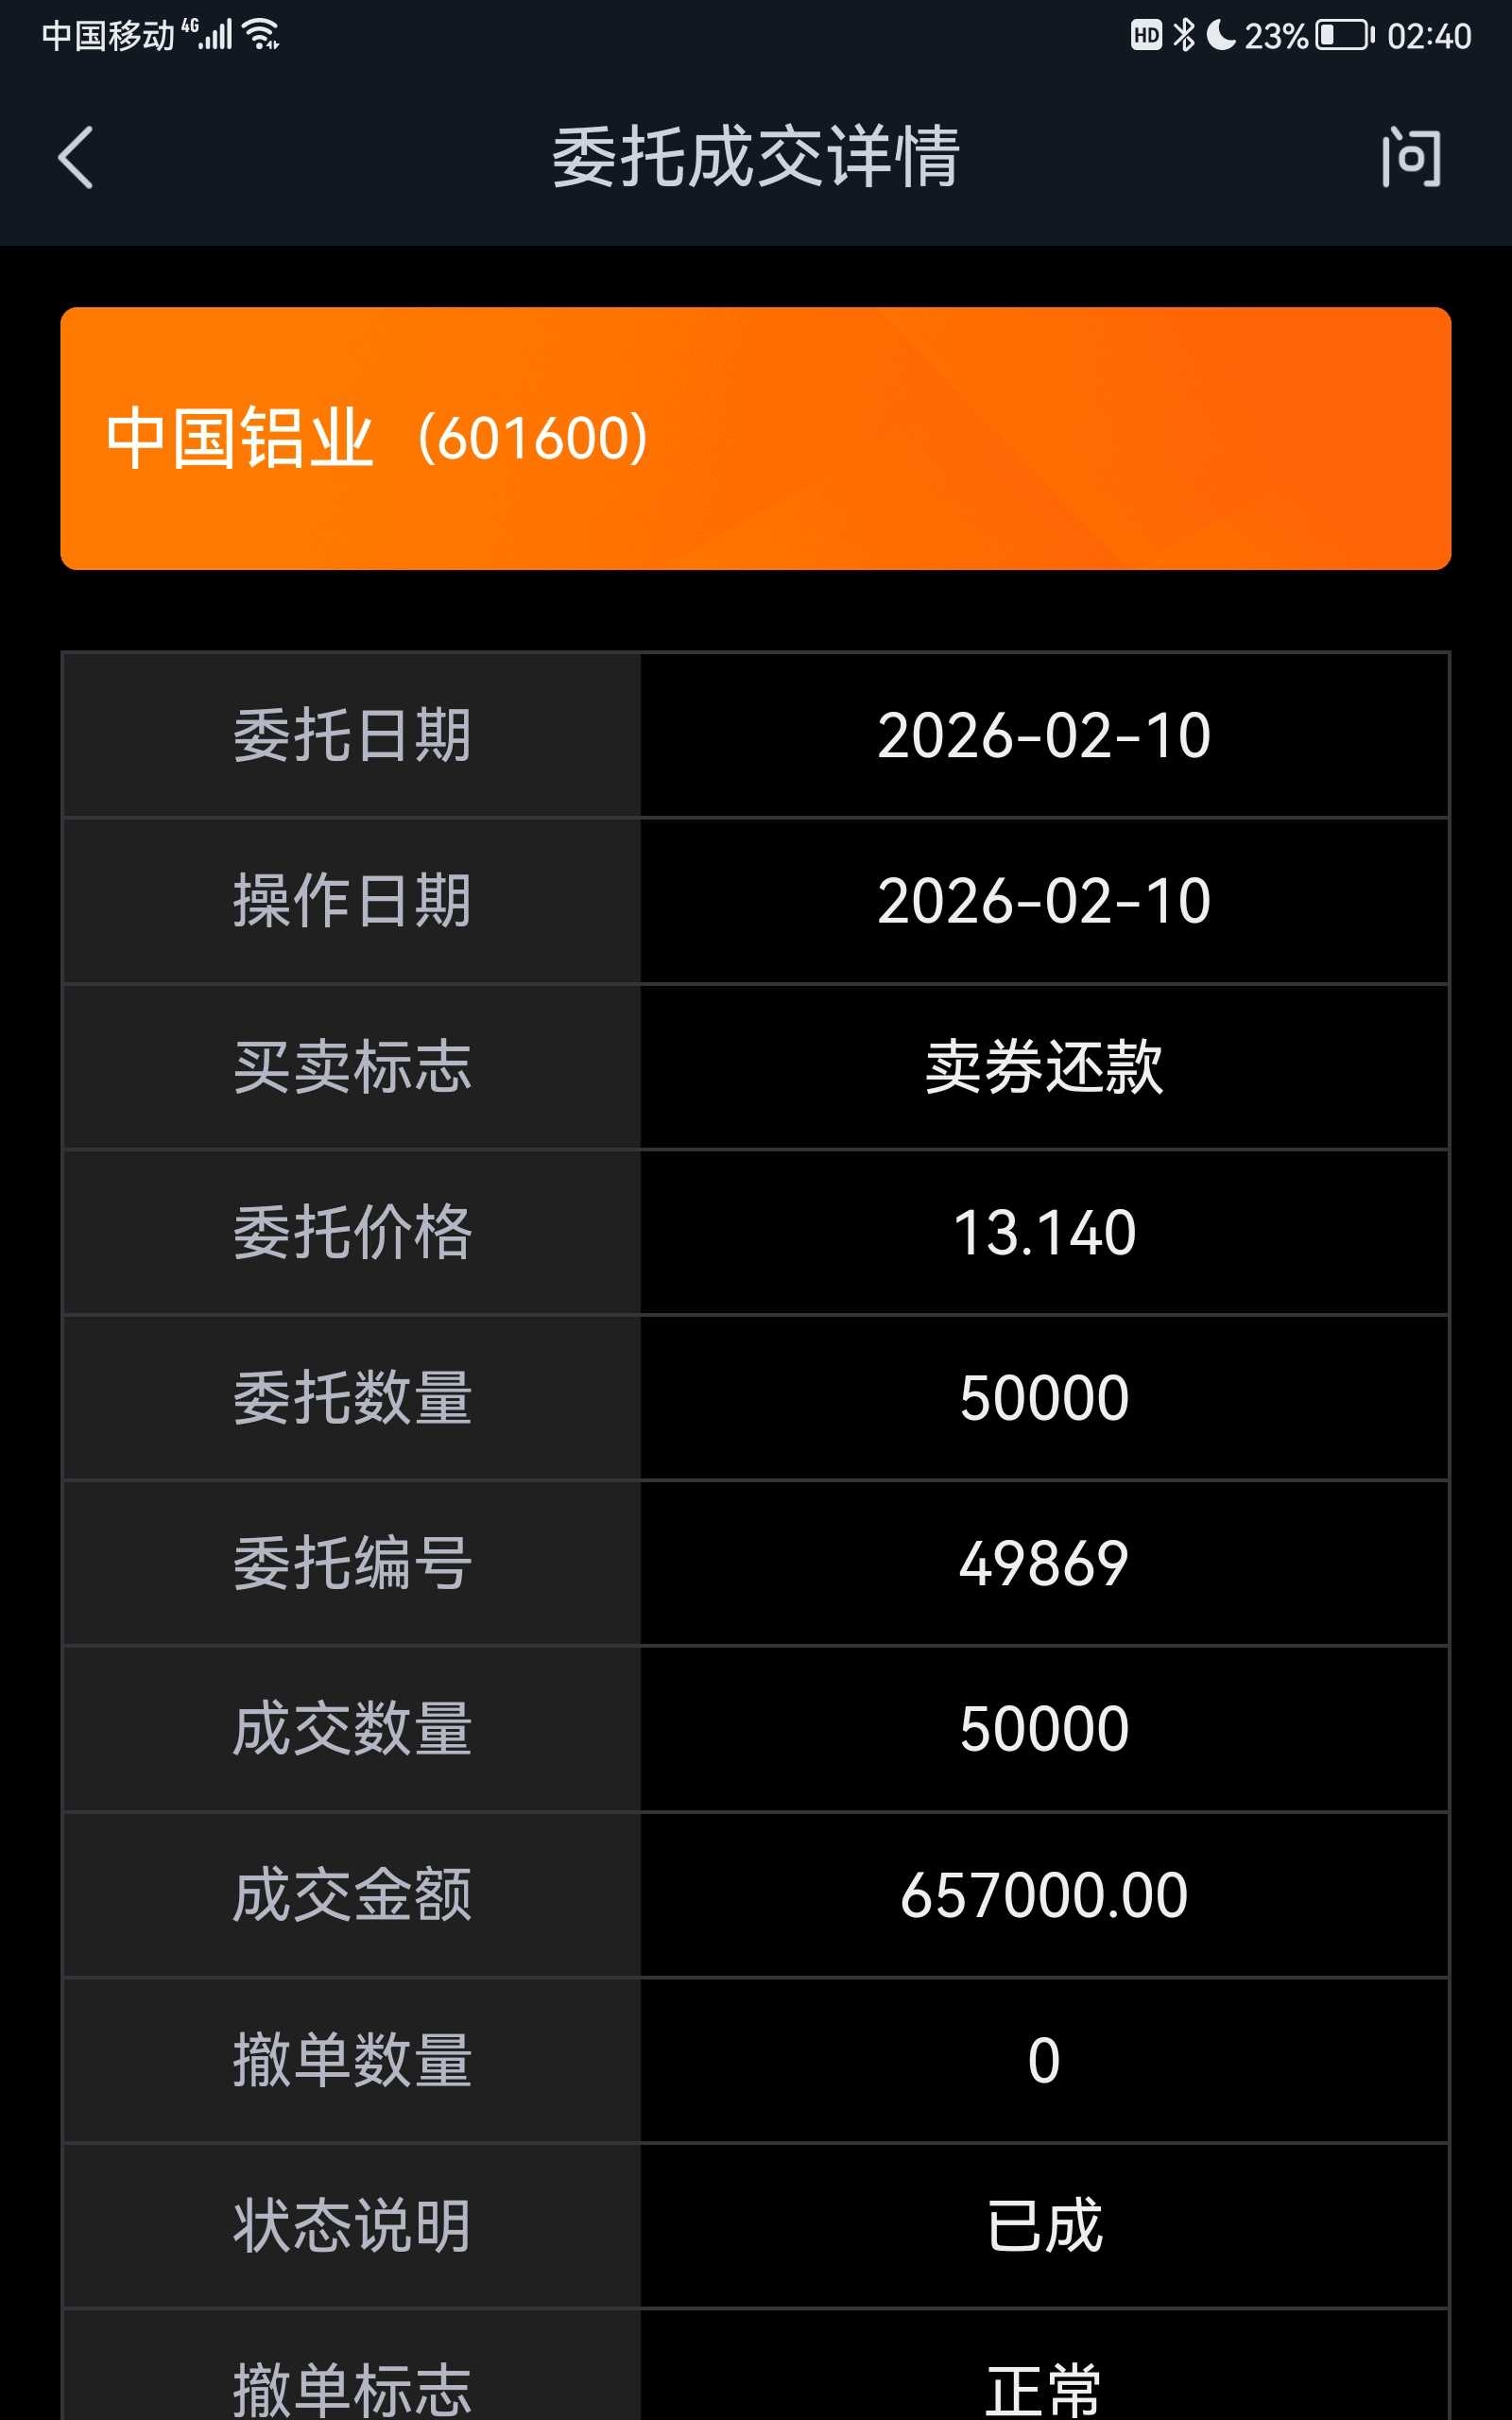
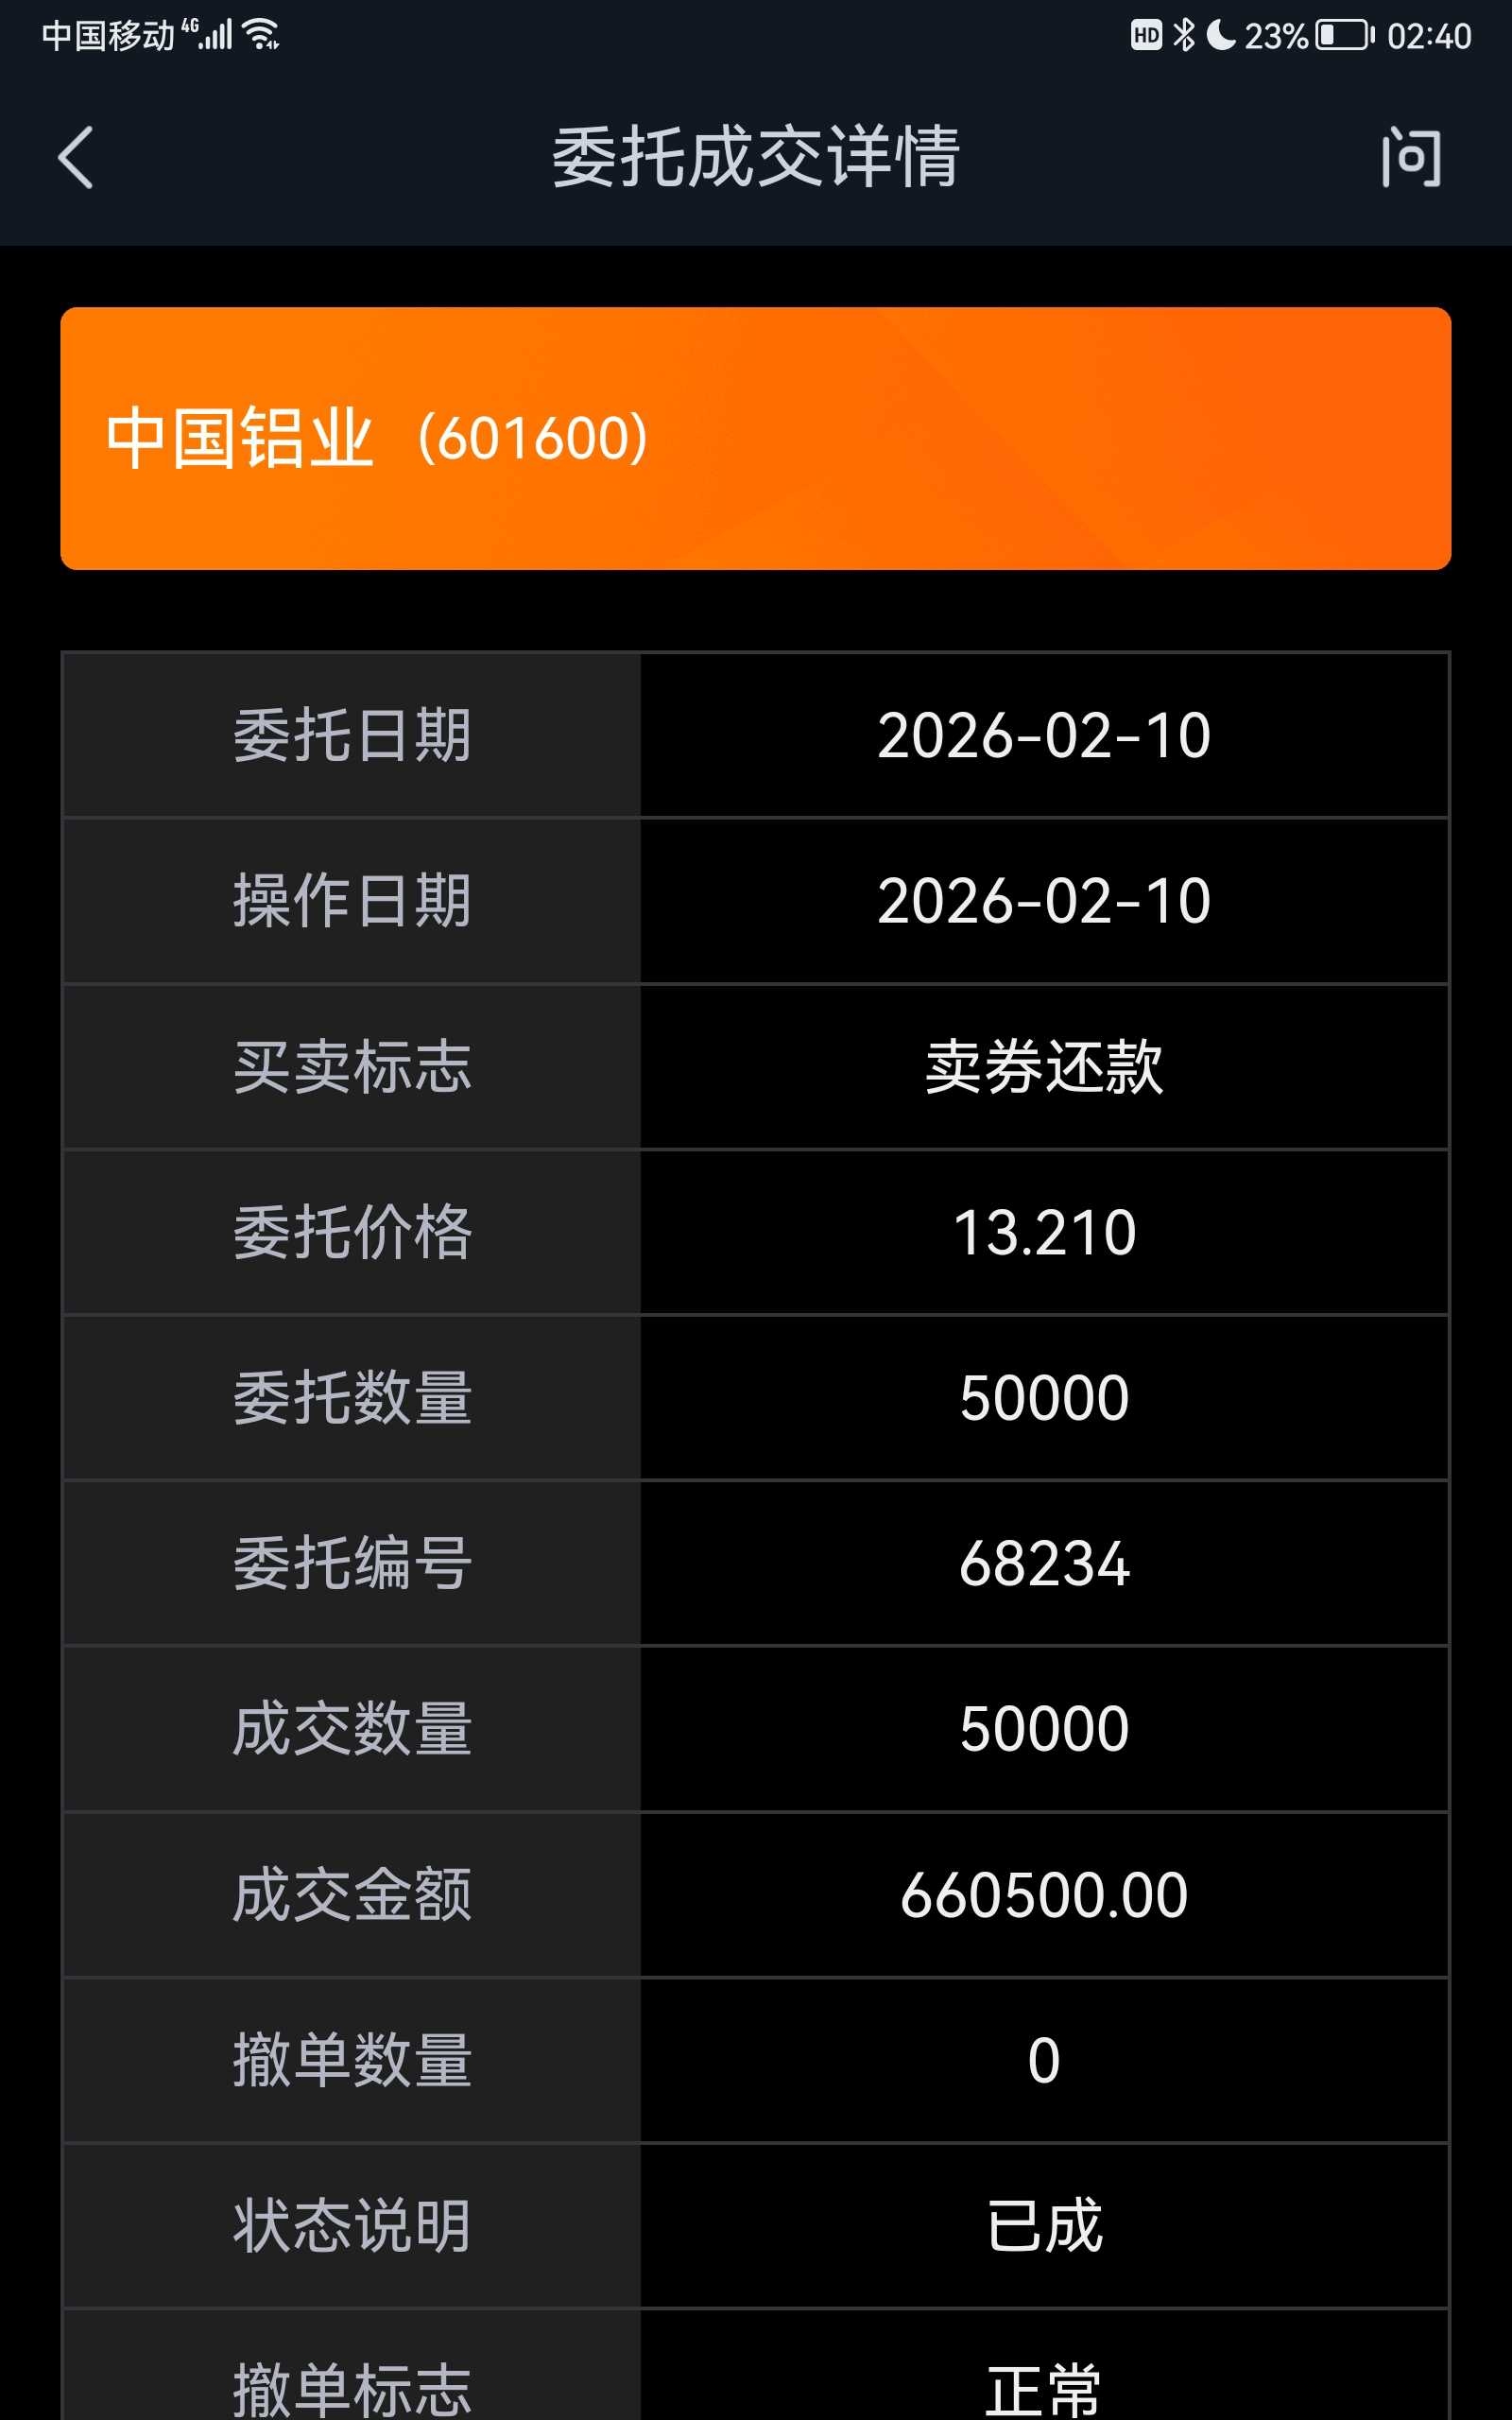
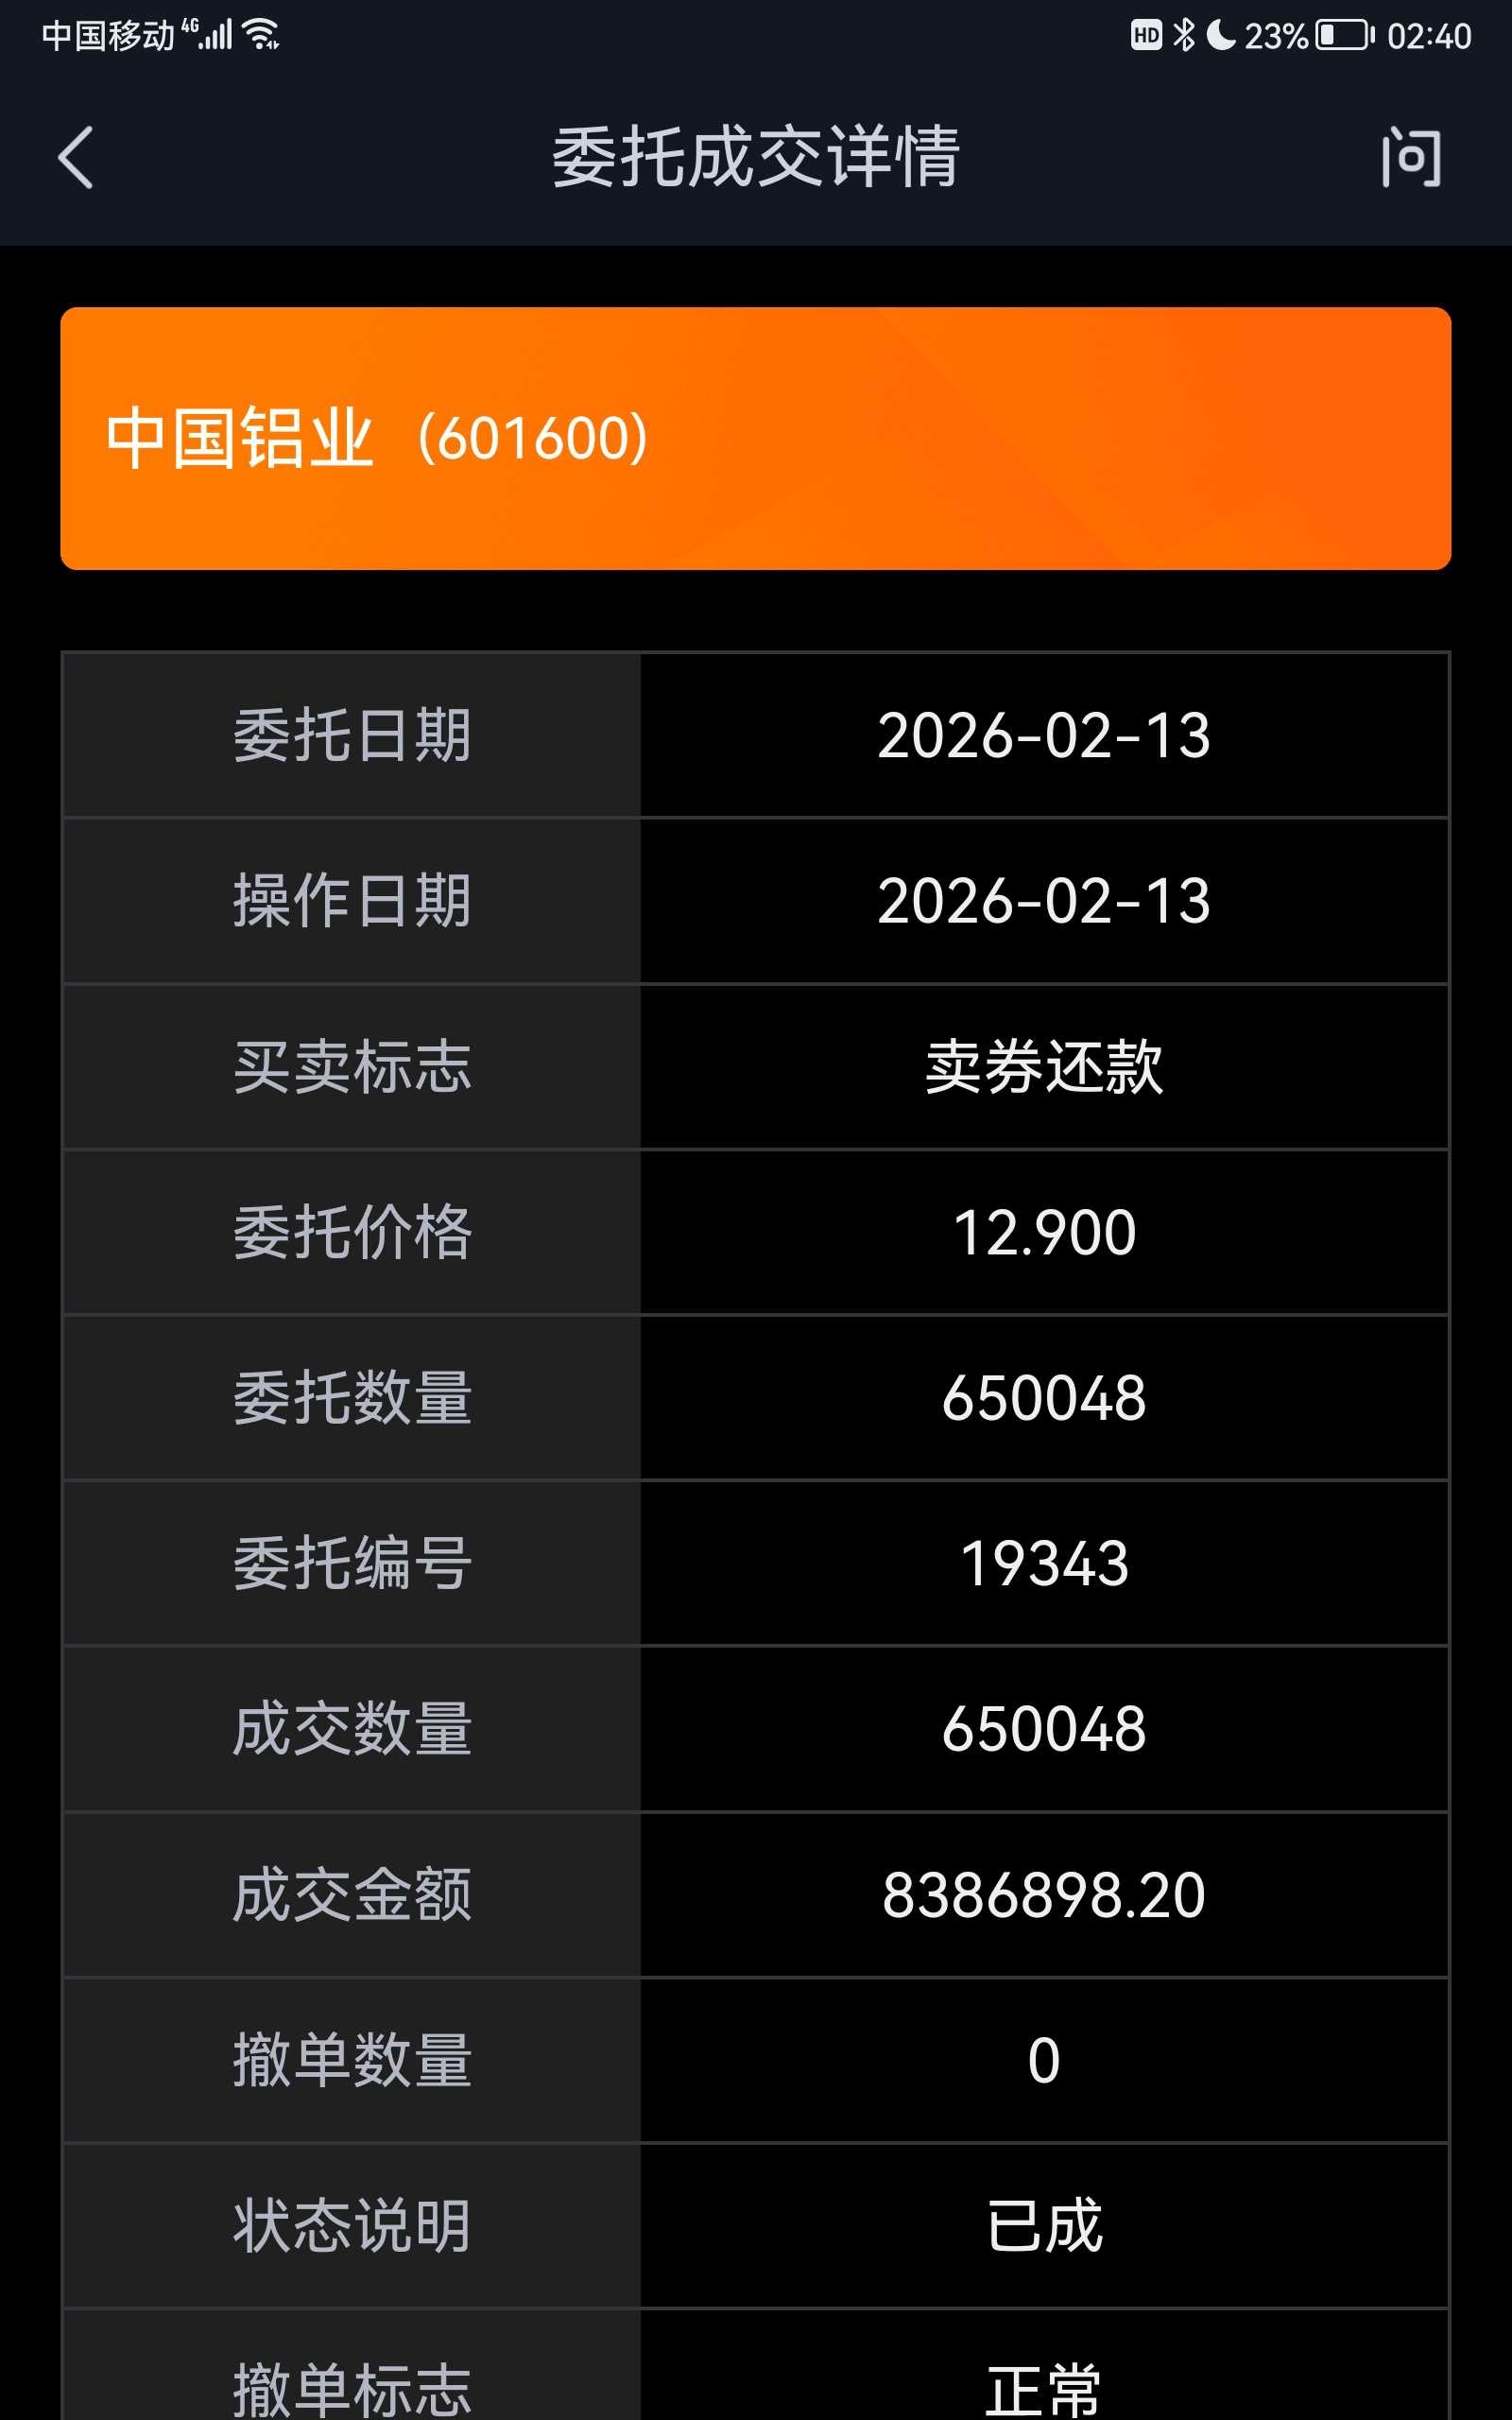
以下是我今年年初卖出中国铝业的全部委托单。大家可以看一看,如果拿到现在,回撤是多少?而这就是股价波动所带给我们的收益。那些口口声声说不怕波动的人,不在乎波动的人,我认为他们都是把复杂的问题简单化了。
另外,有人拘泥于股价的最高点。当股价从最高点开始回撤时,有的人会执着于回到最高点,而这往往会导致更大的损失。
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
点赞: 36 转发: 0 回复: 3 收藏: 0
📎 查看原文
回复@暖树在煮菜: 周一你们都不上班吗?//@暖树在煮菜:回复@买股票的老木匠:老师今天有唠嗑吗?
🔄 转发了
买股票的老木匠
买股票的老木匠
以下是我今年年初卖出中国铝业的全部委托单。大家可以看一看,如果拿到现在,回撤是多少?而这就是股价波动所带给我们的收益。那些口口声声说不怕波动的人,不在乎波动的人,我认为他们都是把复杂的问题简单化了。
另外,有人拘泥于股价的最高点。当股价从最高点开始回撤时,有的人会执着于回到最高点,而这往往会导致更大的损失。
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
点赞: 40 转发: 0 回复: 33 收藏: 0
📎 查看原文
回复@你说的都对呗: [捂脸][捂脸][捂脸][捂脸]让我想起了特朗普开飞机。//@你说的都对呗:回复@买股票的老木匠:[已修改]我更恶心,脑补了一下。🌚🌚🌚反正点赞的都觉得香。
🔄 转发了
买股票的老木匠
买股票的老木匠
以下是我今年年初卖出中国铝业的全部委托单。大家可以看一看,如果拿到现在,回撤是多少?而这就是股价波动所带给我们的收益。那些口口声声说不怕波动的人,不在乎波动的人,我认为他们都是把复杂的问题简单化了。
另外,有人拘泥于股价的最高点。当股价从最高点开始回撤时,有的人会执着于回到最高点,而这往往会导致更大的损失。
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
点赞: 29 转发: 0 回复: 1 收藏: 0
📎 查看原文
回复@你说的都对呗: 真的前面缺三个字?//@你说的都对呗:回复@体面的稳赚钢拳:你真是个人才[很赞][狗头]
🔄 转发了
买股票的老木匠
买股票的老木匠
以下是我今年年初卖出中国铝业的全部委托单。大家可以看一看,如果拿到现在,回撤是多少?而这就是股价波动所带给我们的收益。那些口口声声说不怕波动的人,不在乎波动的人,我认为他们都是把复杂的问题简单化了。
另外,有人拘泥于股价的最高点。当股价从最高点开始回撤时,有的人会执着于回到最高点,而这往往会导致更大的损失。
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
点赞: 37 转发: 0 回复: 5 收藏: 0
📎 查看原文
回复@买股票的老木匠: 关键我不是替自己恶心,而是替你们恶心,你们觉得有道理不?//@买股票的老木匠:回复@体面的稳赚钢拳:我艹,太恶心了。
🔄 转发了
买股票的老木匠
买股票的老木匠
以下是我今年年初卖出中国铝业的全部委托单。大家可以看一看,如果拿到现在,回撤是多少?而这就是股价波动所带给我们的收益。那些口口声声说不怕波动的人,不在乎波动的人,我认为他们都是把复杂的问题简单化了。
另外,有人拘泥于股价的最高点。当股价从最高点开始回撤时,有的人会执着于回到最高点,而这往往会导致更大的损失。
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
点赞: 46 转发: 0 回复: 47 收藏: 1
📎 查看原文
回复@衣服上的行吟诗人: 你这扯哪去了。波动的本质是涨多了会跌,但是跌多了也会涨。仔细读两遍。//@衣服上的行吟诗人:回复@买股票的老木匠:我觉得您在开黄腔。[捂脸]
🔄 转发了
买股票的老木匠
买股票的老木匠
以下是我今年年初卖出中国铝业的全部委托单。大家可以看一看,如果拿到现在,回撤是多少?而这就是股价波动所带给我们的收益。那些口口声声说不怕波动的人,不在乎波动的人,我认为他们都是把复杂的问题简单化了。
另外,有人拘泥于股价的最高点。当股价从最高点开始回撤时,有的人会执着于回到最高点,而这往往会导致更大的损失。
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
点赞: 41 转发: 0 回复: 3 收藏: 0
📎 查看原文
回复@体面的稳赚钢拳: 我艹,太恶心了。//@体面的稳赚钢拳:回复@买股票的老木匠:老师指数一绿就贼兴奋,腹泻式更新
🔄 转发了
买股票的老木匠
买股票的老木匠
以下是我今年年初卖出中国铝业的全部委托单。大家可以看一看,如果拿到现在,回撤是多少?而这就是股价波动所带给我们的收益。那些口口声声说不怕波动的人,不在乎波动的人,我认为他们都是把复杂的问题简单化了。
另外,有人拘泥于股价的最高点。当股价从最高点开始回撤时,有的人会执着于回到最高点,而这往往会导致更大的损失。
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
点赞: 43 转发: 0 回复: 62 收藏: 1
📎 查看原文
回复@我想喝汽水: [捂脸]//@我想喝汽水:回复@kaimubiu:朱由校教你做投资。[斜眼]
🔄 转发了
买股票的老木匠
买股票的老木匠

我最近又听说,我以前还做过私募。谁能告诉我一声,那个私募做得怎么样?

我把这些人都拉黑,不为别的,只为他们的愚蠢。[捂脸][捂脸]

我有的时候奇怪,这些蠢材是怎么在股市上生存的。

他们怎么不说马斯克还写过《资本论》呢?

点赞: 35 转发: 0 回复: 6 收藏: 0
📎 查看原文
回复@猫多利亚: 我这个帖子的主题是波动。//@猫多利亚:回复@买股票的老木匠:什么秘密呢?大家都像我这么想?
🔄 转发了
买股票的老木匠
买股票的老木匠
以下是我今年年初卖出中国铝业的全部委托单。大家可以看一看,如果拿到现在,回撤是多少?而这就是股价波动所带给我们的收益。那些口口声声说不怕波动的人,不在乎波动的人,我认为他们都是把复杂的问题简单化了。
另外,有人拘泥于股价的最高点。当股价从最高点开始回撤时,有的人会执着于回到最高点,而这往往会导致更大的损失。
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
点赞: 35 转发: 0 回复: 11 收藏: 0
📎 查看原文
回复@andy_lin1: 那美元要是不贬值呢?//@andy_lin1:回复@买股票的老木匠:叔,我想问一下,如果真能无视波动,就是认准了美元贬值这个大逻辑,到底是不是一个好策略?
🔄 转发了
买股票的老木匠
买股票的老木匠
以下是我今年年初卖出中国铝业的全部委托单。大家可以看一看,如果拿到现在,回撤是多少?而这就是股价波动所带给我们的收益。那些口口声声说不怕波动的人,不在乎波动的人,我认为他们都是把复杂的问题简单化了。
另外,有人拘泥于股价的最高点。当股价从最高点开始回撤时,有的人会执着于回到最高点,而这往往会导致更大的损失。
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
点赞: 49 转发: 0 回复: 3 收藏: 1
📎 查看原文
回复@大黄蚬子hgx: 那大黄现在就是世界首富,就差一件皮夹克儿。[捂脸][捂脸][捂脸]//@大黄蚬子hgx:回复@买股票的老木匠:有个老木头做过私募,你们都是木字辈的
🔄 转发了
买股票的老木匠
买股票的老木匠

我最近又听说,我以前还做过私募。谁能告诉我一声,那个私募做得怎么样?

我把这些人都拉黑,不为别的,只为他们的愚蠢。[捂脸][捂脸]

我有的时候奇怪,这些蠢材是怎么在股市上生存的。

他们怎么不说马斯克还写过《资本论》呢?

点赞: 94 转发: 0 回复: 22 收藏: 0
📎 查看原文
回复@猫多利亚: 我告诉你个秘密,算了,不说了。//@猫多利亚:回复@买股票的老木匠:老师你第一次提示有色金属的时候我就没卖,我想着我怕什么我都翻倍了我要价值投资😓后来也是经历了很长时间的折磨,最后我在 10 元卖掉的,已经非常庆幸了。我现在也相信以后会回去,但是这中间牺牲太大了我做不到。
🔄 转发了
买股票的老木匠
买股票的老木匠
以下是我今年年初卖出中国铝业的全部委托单。大家可以看一看,如果拿到现在,回撤是多少?而这就是股价波动所带给我们的收益。那些口口声声说不怕波动的人,不在乎波动的人,我认为他们都是把复杂的问题简单化了。
另外,有人拘泥于股价的最高点。当股价从最高点开始回撤时,有的人会执着于回到最高点,而这往往会导致更大的损失。
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
点赞: 47 转发: 0 回复: 20 收藏: 1
📎 查看原文
以下是我今年年初卖出中国铝业的全部委托单。大家可以看一看,如果拿到现在,回撤是多少?而这就是股价波动所带给我们的收益。那些口口声声说不怕波动的人,不在乎波动的人,我认为他们都是把复杂的问题简单化了。
另外,有人拘泥于股价的最高点。当股价从最高点开始回撤时,有的人会执着于回到最高点,而这往往会导致更大的损失。
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
点赞: 249 转发: 0 回复: 136 收藏: 15
📎 查看原文
回复@卓明bing: 我现在是一律拉黑了事。我要看看最多能拉黑多少人。//@卓明bing:回复@买股票的老木匠:造谣生事,无事生非,非我族类其心必异,只为发泄他们心中的不满。
🔄 转发了
买股票的老木匠
买股票的老木匠

我最近又听说,我以前还做过私募。谁能告诉我一声,那个私募做得怎么样?

我把这些人都拉黑,不为别的,只为他们的愚蠢。[捂脸][捂脸]

我有的时候奇怪,这些蠢材是怎么在股市上生存的。

他们怎么不说马斯克还写过《资本论》呢?

点赞: 62 转发: 0 回复: 4 收藏: 0
📎 查看原文
我看有个人说2008年的云铜市盈率,布拉布拉一大堆。我是仅凭记忆说的,有出路难免。另外这不是本帖的重点,所以我懒得再去核实。
🔄 转发了
买股票的老木匠
买股票的老木匠
我们每个人都是在吃亏中长大的。我刚进入市场的时候,曾经买入过市盈率只有 2.7 倍的中国远洋。心里想的是市盈率只有 2.7 倍,还能跌到哪。后来它的市盈率逐渐增加,直到后来,他变成了 A 股的亏损王。我刚买入中国远洋的时候,董事长还是魏家福,并且,芮成钢还采访过魏家福。后来,中国远洋出现了大额亏损,魏家福就退休回家了。然后就是一个姓马的当董事长,只干了两年,后来我就不知道了。我曾经坚定地持有中国远洋,因为我认为远洋运输永远不可能被淘汰,当时中国远洋是以干散货运船队为主,当时还买入了另外一支远洋运输船队中海集运,以集装箱运输为主。再后来,中海和中远集团合并,中国远洋剥离了所有的亏损的干散货运,把中海和中远的集装箱运输装到中国远洋里,并且把公司的名儿改为中远海控。
我还买过 10 倍市盈率的云南铜业,我认为铜也不可能被取代。并且我买入的时候,它已经从 90 多元的高位跌到了 20 多元。后来它一路亏损,价格跌到了 10 元以下。
我如果没有这些亏损的经历,就不会对这些股票保持如此高的警惕性。纸上得来终觉浅,绝知此事要躬行。此言诚不虚也。
点赞: 81 转发: 0 回复: 3 收藏: 1
📎 查看原文

我最近又听说,我以前还做过私募。谁能告诉我一声,那个私募做得怎么样?

我把这些人都拉黑,不为别的,只为他们的愚蠢。[捂脸][捂脸]

我有的时候奇怪,这些蠢材是怎么在股市上生存的。

他们怎么不说马斯克还写过《资本论》呢?

点赞: 202 转发: 0 回复: 80 收藏: 2
📎 查看原文
回复@好好过节: 这几天感冒,睡觉都乱套了。//@好好过节:回复@买股票的老木匠:叔还不睡呢
🔄 转发了
买股票的老木匠
买股票的老木匠
以下是我今年年初卖出中国铝业的全部委托单。我卖到过接近最高点的 15.5 元,但卖得不多。后来,随着情况的变化,我并没有拘泥于他是否还回到最高点。最终在 2 月份全部清仓。有的人一旦错过最高点,就总是有一个回到最高点再卖的执念,而这并不是正确的投资理念。
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
动态图片
点赞: 4 转发: 0 回复: 2 收藏: 0
📎 查看原文
共 9508 条,40 / 191 页
<
40
>
滑动选择页码
全库智能搜索